

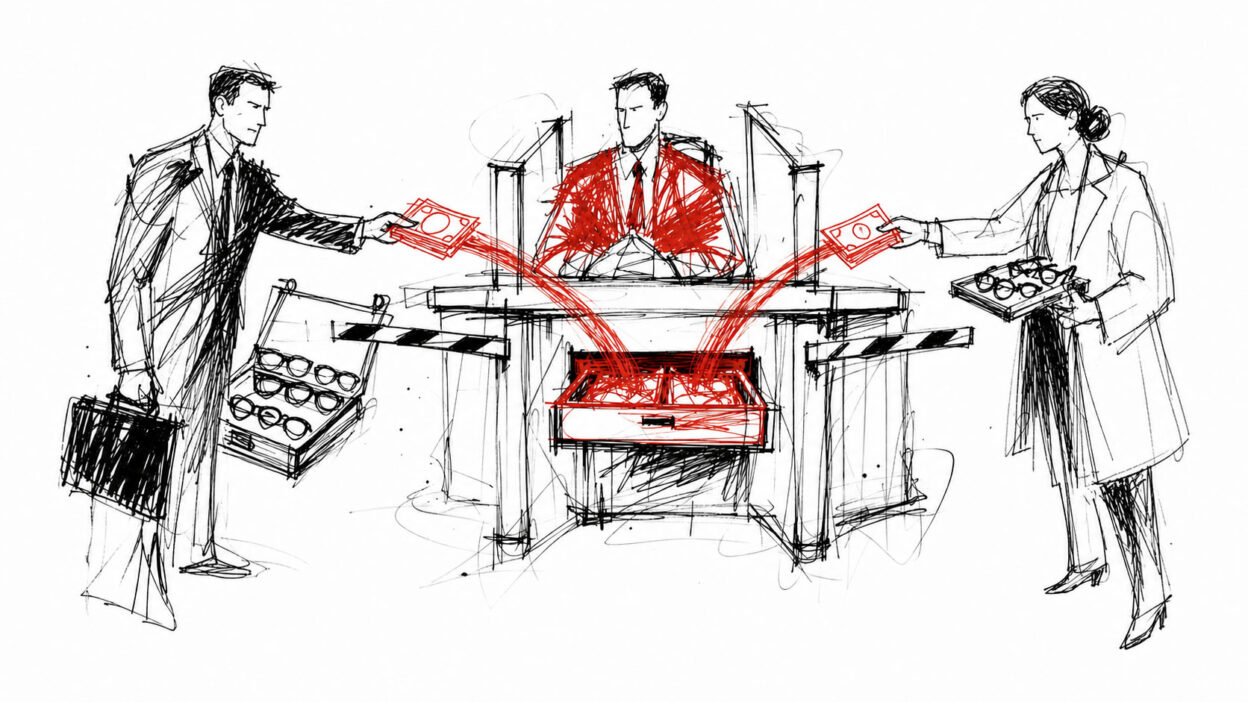
Ils promettent aux opticiens indépendants des prix plus bas et offrent aux marques l'accès à des centaines de clients potentiels. Mais lorsque cet accès ne se traduit pas par des ventes et que les achats groupés sapent la différenciation, à qui ce système profite-t-il réellement ?
Le mot « indépendance » est sans doute le plus galvaudé du secteur de l'optique.
Les opticiens indépendants se targuent d'offrir une alternative aux chaînes commerciales : un service plus personnalisé, une meilleure connaissance des produits et une sélection de lunettes soigneusement choisie. Les marques de luxe émergentes font une promesse similaire. Elles offrent de l'originalité, de la rareté et une vision que le marché de masse ne peut reproduire.
Pourtant, tous deux s'impliquent de plus en plus dans un système qui risque de porter atteinte à l'indépendance même qu'ils prétendent défendre : le groupement d'achat optique.
La proposition semble séduisante. Les détaillants paient pour adhérer à un collectif qui négocie des tarifs préférentiels, fournit des supports marketing et simplifie les tâches administratives. Les marques deviennent des fournisseurs agréés dans l'espoir d'accéder au réseau de magasins du groupe.
Les opticiens s'attendent à une baisse des coûts. Les marques s'attendent à une hausse des ventes.
Les deux risquent de confondre « accès » et « valeur ».
Trop souvent, les groupements d'achat deviennent un débouché pour les invendus, les produits de deuxième choix et les stocks obsolètes. Les détaillants finissent par se retrouver à vendre des collections dépassées dont les marques cherchent simplement à se débarrasser pour vider leurs entrepôts.
La double promesse
Les groupements d'achat proposent deux versions différentes d'un même rêve.
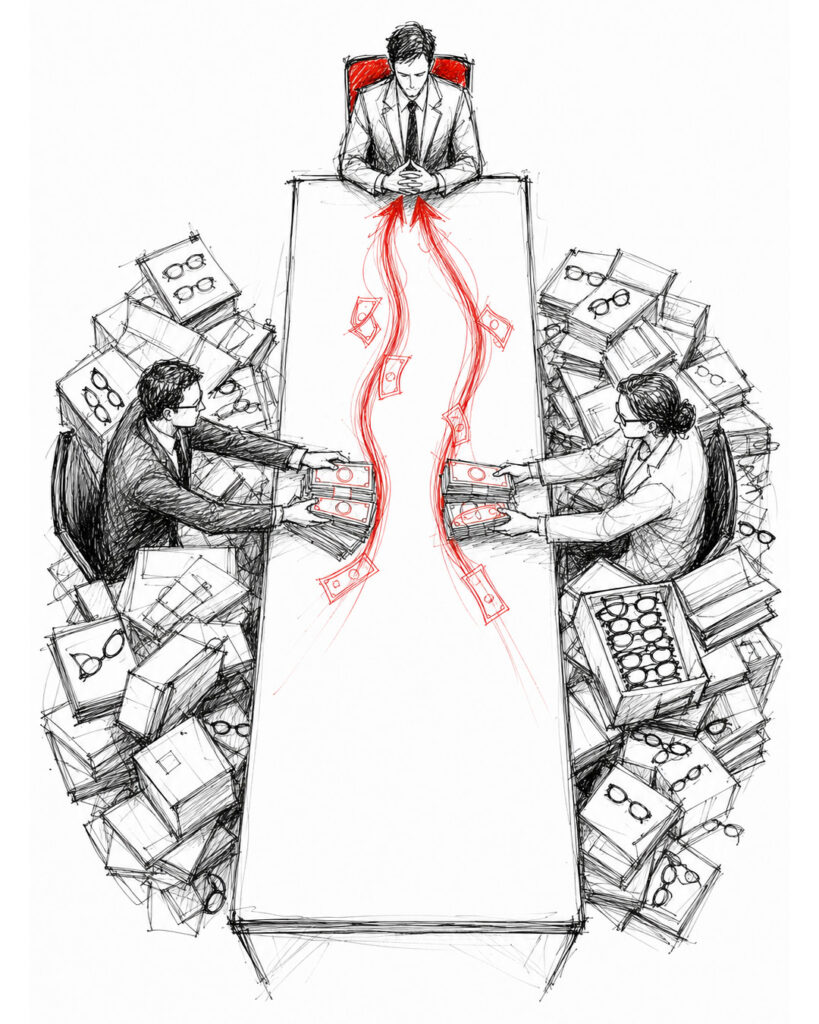
Pour les opticiens, ce sont des moyens d'achat qu'ils vendent. Un magasin indépendant isolé peut avoir un pouvoir de négociation limité face aux laboratoires, aux fabricants de verres, aux fournisseurs de montures et aux prestataires de services. En regroupant des centaines, voire des milliers de magasins, le groupe peut en revanche prétendument négocier des conditions qu'aucun détaillant ne pourrait obtenir à lui seul.
Le groupe vend à la marque de la « portée » : un réseau tout prêt de comptes « optiques », présenté comme un moyen plus rapide d'accéder à la distribution.
Mais une liste convaincante d'avantages n'est pas synonyme de valeur économique mesurable.
La question n'est pas de savoir si un groupement d'achat offre des remises, du contenu ou un soutien administratif. La question est de savoir si ces avantages génèrent davantage de valeur que les frais, les concessions, les restrictions et la dépendance stratégique nécessaires pour en bénéficier.
Une remise n'est pas forcément synonyme d'économie
Le secteur de l'optique est désormais passé maître dans l'art de faire passer les remises pour des bénéfices.
Ce n'est pas la même chose.
Le fait qu'un détaillant bénéficie d'une remise de 5 % ne signifie pas nécessairement que sa situation financière s'est améliorée. Le calcul doit tenir compte des cotisations d'adhésion, des frais de gestion, des objectifs d'achat minimum, du coût des stocks invendus et de la question de savoir si des conditions comparables auraient pu être négociées directement.
Une organisation britannique, par exemple, indique publiquement qu'elle ne facture ni frais d'adhésion ni frais d'abonnement, mais qu'elle applique des frais de gestion de 5 % sur les achats effectués auprès de certains fournisseurs. D'autres groupes ont recours à des abonnements mensuels, à des programmes financés par les fournisseurs, à des remises ou à une combinaison de ces différents modèles. Les modèles variant d'un cas à l'autre, il est indispensable de procéder à une comparaison directe.
Une réduction sur un produit que le détaillant n'aurait pas choisi autrement ne constitue pas une économie. Il s'agit d'une incitation à dépenser.
De même, une remise a posteriori ne constitue pas automatiquement la preuve d'un meilleur achat. Elle peut simplement récompenser une entreprise qui concentre davantage ses achats auprès de fournisseurs privilégiés. Cela peut permettre de réduire les coûts à court terme tout en limitant discrètement le choix de produits.
Le chiffre pertinent n'est pas le pourcentage indiqué dans un contrat avec un fournisseur. Il s'agit du bénéfice net total du détaillant, une fois pris en compte l'ensemble des frais, des conditions et des incitations comportementales.
L'accès n'est pas la distribution
Pour les marques, cette illusion peut s'avérer encore plus coûteuse.
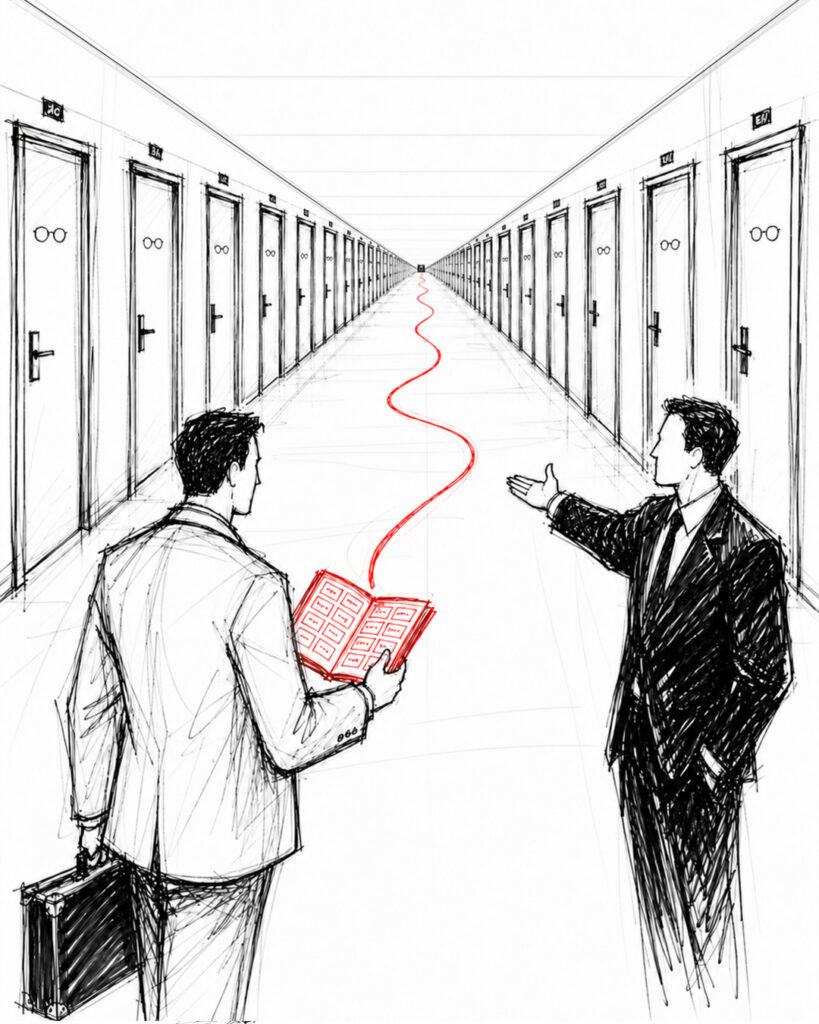
L'adhésion à un groupe d'achat peut permettre à une marque d'apparaître dans le portefeuille d'un fournisseur, mais un portefeuille n'équivaut pas à une force de vente. Un logo sur la page d'un fournisseur ne signifie pas que le produit est référencé en magasin. L'accès à un annuaire des membres ne correspond pas à une demande.
À moins que l'organisation ne s'engage activement à promouvoir la marque, à organiser des rendez-vous, à soutenir la formation sur les produits et à générer des ventes mesurables, la marque devra continuer à effectuer le travail qu'elle réalisait avant de rejoindre l'organisation. Elle devra démarcher les magasins individuellement, envoyer des échantillons, former le personnel, gérer les commandes, assurer le service après-vente et financer elle-même son développement commercial.
On peut donc s'attendre à ce que la marque propose des tarifs préférentiels ou accorde d'autres concessions commerciales, tout en continuant à assumer la quasi-totalité des coûts et des risques liés à la vente.
Aucun placement n'est garanti. Aucun volume minimum de commande n'est garanti. Aucun réapprovisionnement n'est garanti.
Le groupement d'achat tire profit de la possibilité d'une relation commerciale. C'est à la marque qu'il revient de transformer cette possibilité en chiffre d'affaires.
Un groupement d'achat qui se contente d'offrir une visibilité peut n'être guère plus qu'un annuaire payant assorti d'un système de remises.
L'indicateur ne doit en aucun cas être le nombre de membres du réseau. Il doit plutôt porter sur le nombre de comptes véritablement nouveaux que le groupe parvient à générer, sur ce que ces comptes achètent et sur leur propension à renouveler leurs commandes.
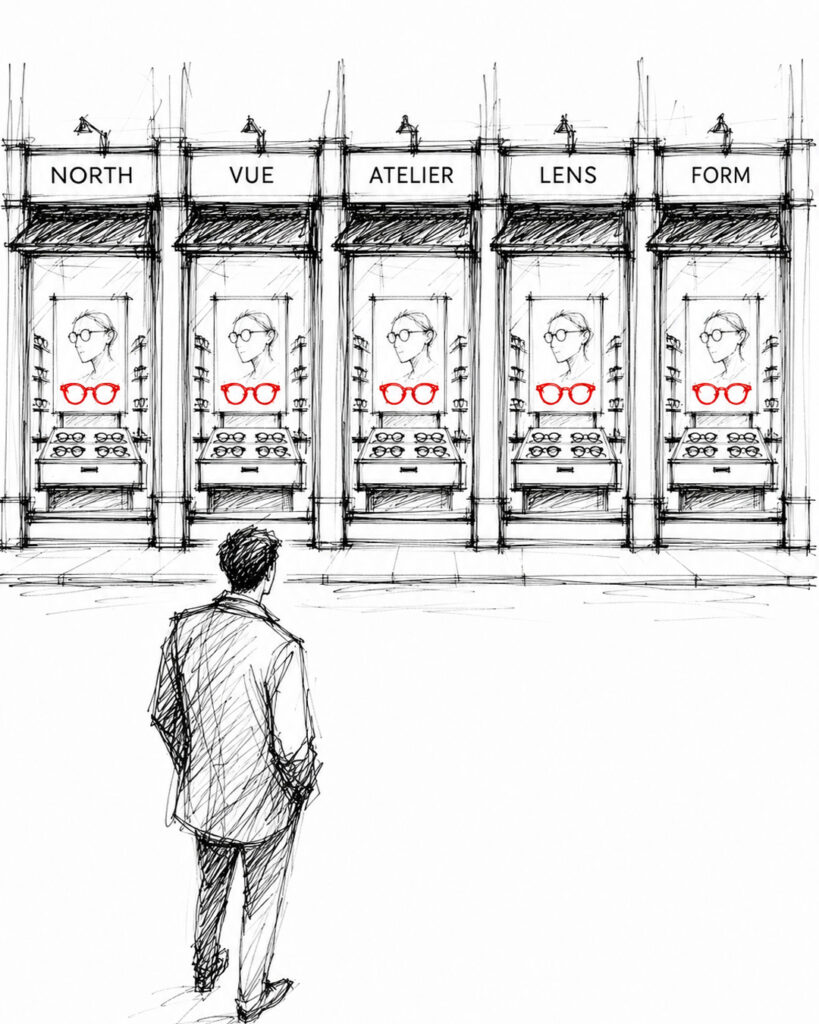
L'homogénéisation de l'optique indépendante
Le plus grand danger pour les opticiens ne réside pas nécessairement dans la cotisation. C'est la perte progressive de leur identité.
Un détaillant adhère à un groupement d'achat afin de mieux rivaliser en tant qu'indépendant. Mais si chaque membre indépendant a accès aux mêmes fournisseurs privilégiés, aux mêmes montures, aux mêmes promotions et aux mêmes supports marketing, l'indépendance devient alors davantage une question de structure de propriété qu'une véritable valeur ajoutée en tant que détaillant.
Les magasins peuvent conserver leur indépendance juridique tout en devenant interchangeables sur le plan commercial.
Cela s'avère particulièrement préjudiciable dans le secteur des lunettes haut de gamme, où la sélection des produits n'est pas une simple question d'esthétique. C'est le fondement même de l'activité. Les clients se rendent chez un opticien indépendant de renom parce qu'ils s'attendent à trouver une sélection unique, des conseils avisés et des produits que l'on ne trouve pas chez tous les concurrents situés à proximité.
Lorsque les magasins voisins proposent le même assortiment de produits issu d'un groupement d'achat, la différenciation des produits disparaît. La concurrence s'oriente alors vers les prix, la commodité et les promotions : c'est précisément sur ce terrain que les commerçants indépendants sont les moins bien armés pour rivaliser avec les grandes chaînes et les plateformes en ligne.
Le groupement d'achat peut permettre de réduire le prix de certains produits, mais cela risque en même temps de diminuer les raisons pour lesquelles un client choisirait un magasin membre plutôt qu'un autre.
Ce n'est pas une question d'efficacité d'achat. Il s'agit d'uniformité stratégique.
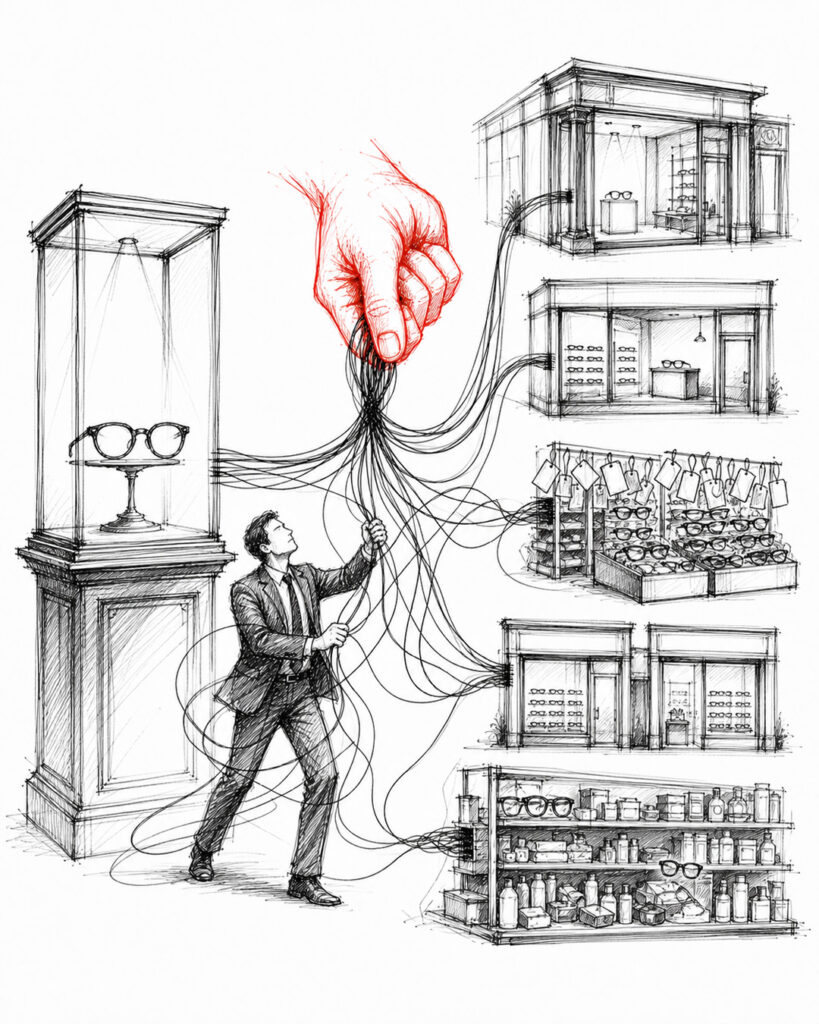
Pourquoi les marques de luxe doivent-elles faire preuve d'une prudence particulière ?
Pour une marque de lunettes de luxe, la distribution ne se résume pas à un simple moyen d'écouler des produits. La distribution fait partie intégrante du produit.
Chaque revendeur véhicule un message sur le positionnement de la marque. Son emplacement, les marques voisines, l'aménagement du magasin, les compétences du personnel, la rigueur en matière de tarification et l'approche du service client contribuent tous à la perception du produit.
La distribution sélective permet à une marque de luxe de préserver ces signaux. Elle peut ainsi choisir ses partenaires de manière réfléchie, gérer sa présence géographique, éviter les implantations inadaptées et s'assurer que les détaillants savent comment mettre en valeur la collection.
L'adhésion à un vaste réseau de groupements d'achat peut affaiblir ce contrôle.
Si l'adhésion permet effectivement à n'importe quel compte participant d'accéder à la collection, la marque risque de se retrouver dans des magasins qui ne correspondent pas à son positionnement ou dans un trop grand nombre de magasins concurrents sur un même marché. La rareté disparaît, les partenaires commerciaux existants se sentent moins protégés et l'image soigneusement construite par la marque devient vulnérable aux achats motivés par les remises.
Les revenus à court terme issus de la vente en gros peuvent donc se faire au détriment de la valeur de la marque à long terme.
Pour une marque de luxe émergente, ce compromis peut s'avérer fatal. Une fois que la distribution devient indiscriminée, il est extrêmement difficile de rétablir l'exclusivité.
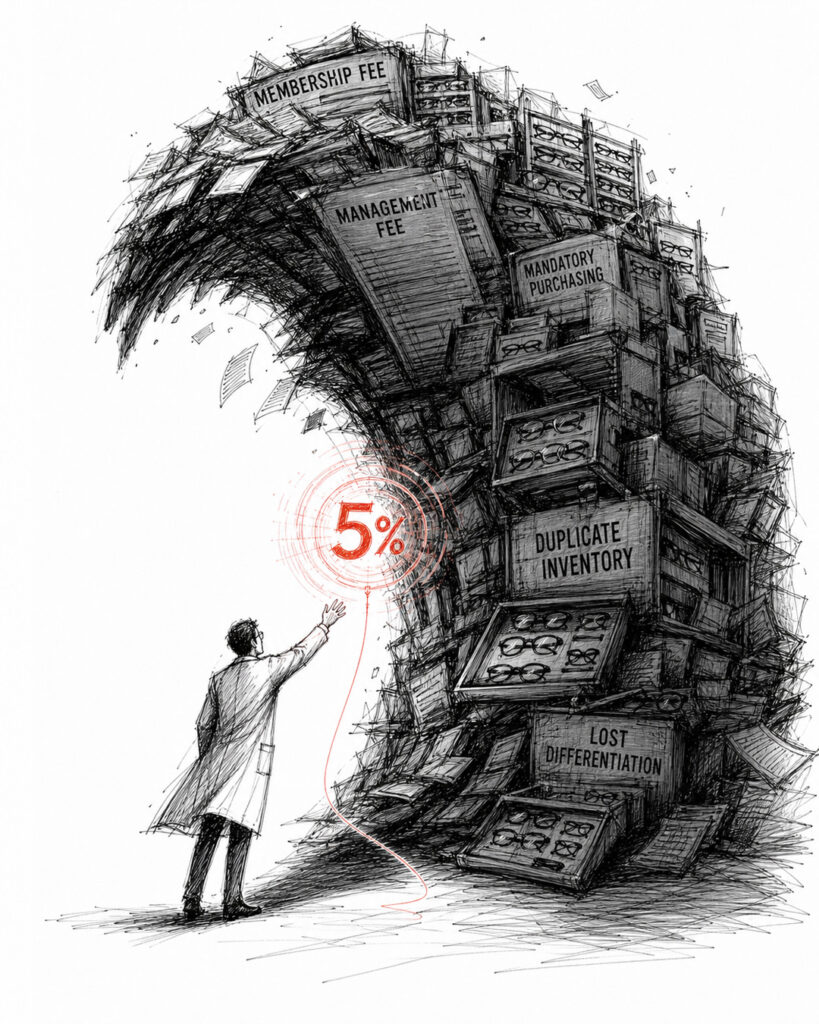
Qui est-ce qui gagne vraiment ?
Le gagnant le plus prévisible est l'organisation qui se situe au milieu.
Elle peut percevoir des revenus récurrents liés aux adhésions, tirer parti de partenariats avec des fournisseurs, agréger des données d'achat et renforcer son influence sans pour autant assumer la responsabilité des ventes aux deux extrémités de la transaction.
Les grands magasins ou ceux affiliés à un groupement d'achat peuvent également en bénéficier de manière disproportionnée, car leur volume d'achat leur permet d'obtenir des remises plus importantes et de meilleures conditions commerciales. Les petits adhérents peuvent être amenés à payer pour cet accès sans acheter suffisamment pour en amortir entièrement le coût.
Les fournisseurs bénéficient d'un accès ciblé à des clients potentiels, mais uniquement si la rentabilité reste intéressante après prise en compte des remises, des coûts liés au programme et des frais de vente internes.
Pour tous les autres, l'issue dépend d'informations que les groupements d'achat ne rendent pas toujours suffisamment transparentes :
- Quelle part des avantages négociés auprès des fournisseurs revient aux adhérents ?
- Quels sont les revenus que le groupe perçoit de la part de ses fournisseurs ?
- Toutes les commissions, primes et relations commerciales sont-elles divulguées ?
- Les magasins affiliés bénéficient-ils de conditions différentes ?
- Combien de contacts avec des fournisseurs débouchent sur des comptes actifs ?
- Les économies annoncées font-elles l'objet d'une vérification indépendante ?
- Les marques gardent-elles le contrôle sur les magasins autorisés à acheter leurs produits ?
En l'absence de réponses claires, ce modèle risque de se transformer en un système de péage à double sens : le détaillant paie pour la promesse d'économies, le fournisseur paie, sous forme de frais ou de concessions, pour la promesse d'un accès, et l'intermédiaire en tire profit, qu'il y ait ou non une croissance significative.
Pourquoi ce modèle perdure-t-il ?
Les groupements d'achat connaissent un grand succès car ils permettent de dissiper deux véritables sources d'inquiétude.
Les opticiens sont submergés par les tâches administratives, la gestion du personnel, le marketing, les achats et un environnement de fournisseurs de plus en plus complexe. Le groupe leur offre une solution simple et leur procure le sentiment rassurant que quelqu’un d’autre a déjà négocié les meilleures conditions.
Les marques sont confrontées à une pression différente. Mettre en place un réseau de vente en gros en sélectionnant minutieusement chaque client, un par un, est un processus lent, coûteux et incertain. Un groupement d'achat semble offrir une échelle immédiate.
Ce modèle est puissant car il transforme l'incertitude en une apparence de certitude.
Mais il ne faut pas confondre commodité et stratégie. Le marketing partagé ne suffit pas à lui seul à créer un magasin qui se démarque. Une liste de fournisseurs ne suffit pas à elle seule à générer une demande pour une marque. Une remise négociée ne garantit pas automatiquement un bénéfice.
L'indépendance ne peut pas être externalisée
Pour les marques de lunettes de luxe, la priorité doit être accordée à une distribution maîtrisée et ciblée, et non à la liste la plus longue possible de points de vente théoriques. Pour les opticiens haut de gamme, la priorité doit être accordée à un portefeuille de marques que les concurrents ne peuvent pas facilement reproduire, et non à un catalogue sélectionné par un central d'achat.
L'avenir de l'optique indépendante ne sera pas assuré par des centaines de magasins achetant les mêmes produits à un prix légèrement inférieur.
Cela passera par des magasins qui feront des choix plus judicieux, des marques qui adopteront une stratégie de distribution plus réfléchie et par la volonté des deux parties de préserver la valeur de leur singularité.
Car dans le secteur du luxe, aucune remise n'est suffisamment importante pour compenser la perte d'identité.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese