

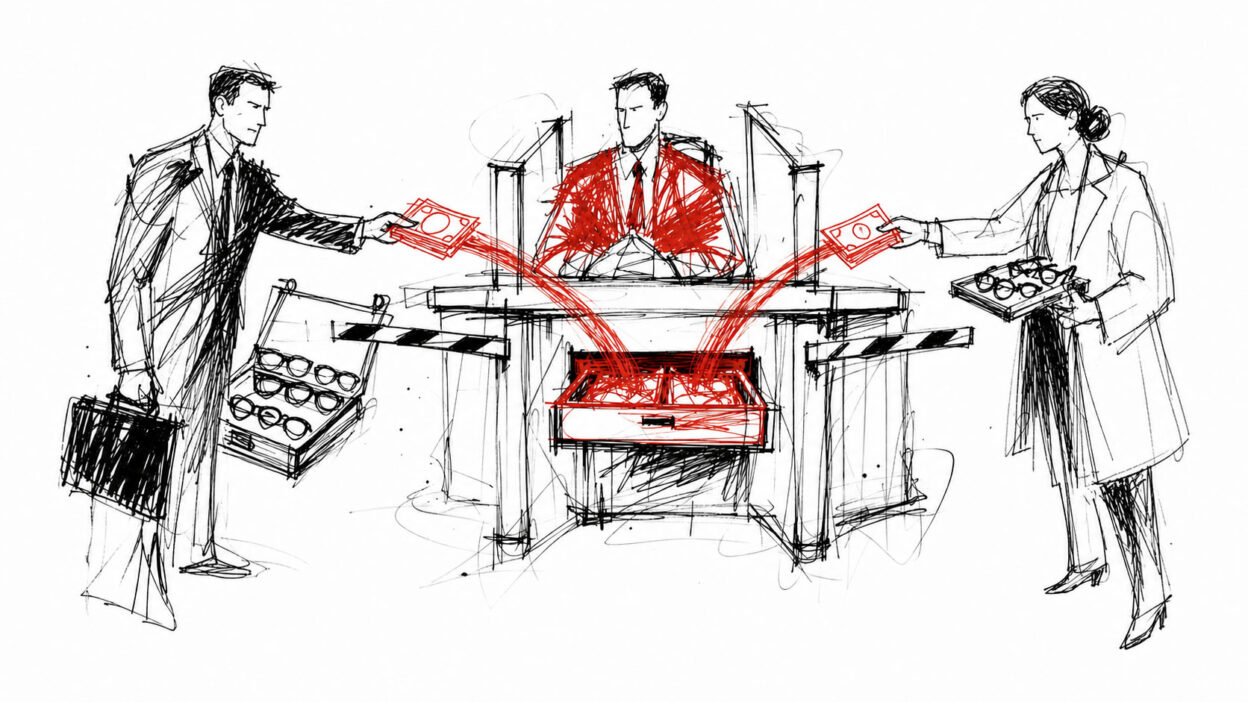
Prometen precios más bajos a los ópticos independientes y ofrecen a las marcas acceso a cientos de clientes potenciales. Pero cuando ese acceso no se traduce en ventas y la compra colectiva acaba con la diferenciación, ¿a quién beneficia realmente este acuerdo?
«Independencia» es quizá la palabra más manida del sector óptico.
Las ópticas independientes se enorgullecen de ofrecer una alternativa a las cadenas comerciales: un servicio más personalizado, un mejor conocimiento del producto y una selección de gafas cuidadosamente curada. Las marcas de lujo emergentes hacen una promesa similar. Ofrecen originalidad, exclusividad y un punto de vista que el mercado masivo no puede imitar.
Sin embargo, ambos participan cada vez más en un sistema que corre el riesgo de socavar la independencia que dicen proteger: el grupo de compra de productos ópticos.
La propuesta parece atractiva. Los minoristas pagan para formar parte de una asociación que negocia precios preferenciales, proporciona materiales de marketing y simplifica las gestiones administrativas. Las marcas se convierten en proveedores homologados con la esperanza de acceder a la red de tiendas del grupo.
Los ópticos esperan que bajen los costes. Las marcas esperan que aumenten las ventas.
Es posible que ambos estén confundiendo el acceso con el valor.
Con demasiada frecuencia, los grupos de compra se convierten en una vía de comercialización para el stock sin salida, los productos de segunda calidad y el inventario obsoleto. Al final, los minoristas se ven obligados a vender colecciones desfasadas que las marcas simplemente intentan sacar de sus almacenes.
La doble promesa
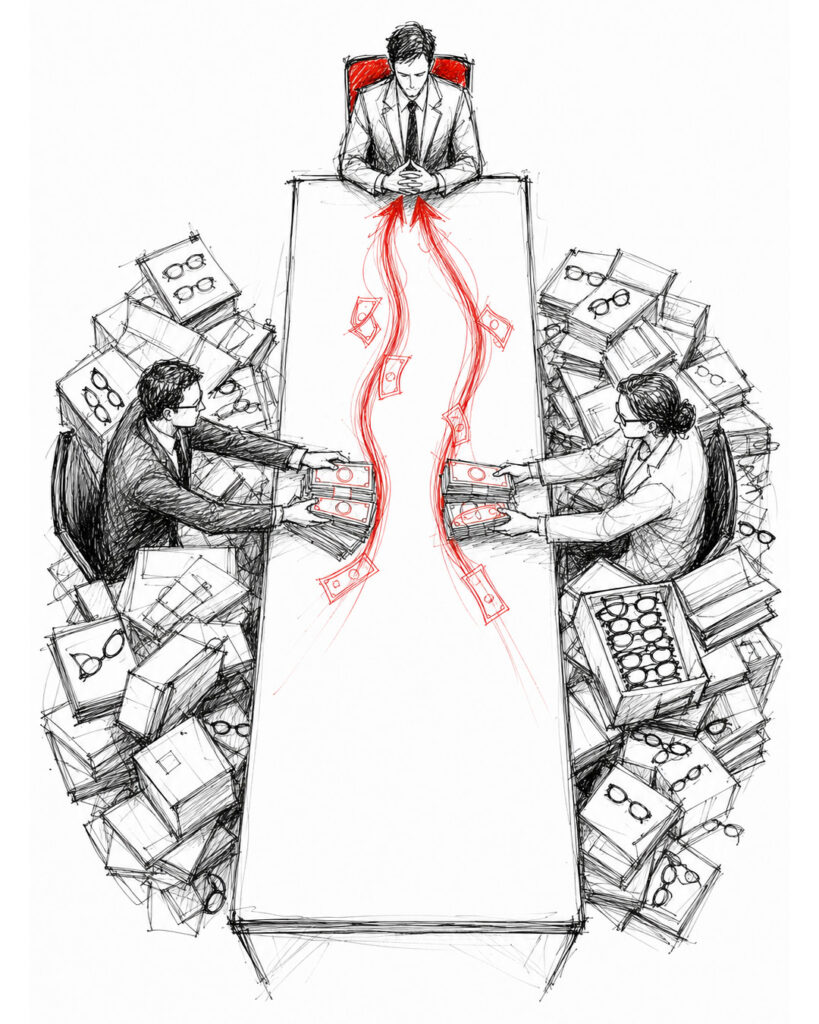
Los grupos de compra ofrecen dos versiones diferentes del mismo sueño.
Para el óptico, lo que venden es poder de compra. Una sola óptica independiente puede tener una capacidad de negociación limitada frente a los laboratorios, los fabricantes de lentes, los proveedores de monturas y los prestadores de servicios. Sin embargo, si se agrupan cientos o miles de ópticas, el grupo puede, en teoría, negociar condiciones que ningún minorista podría conseguir por sí solo.
El grupo vende a la marca «alcance»: una red ya consolidada de cuentas ópticas, que se presenta como una vía más rápida para la distribución.
Sin embargo, una lista convincente de ventajas no es lo mismo que un valor económico cuantificable.
La cuestión no es si un grupo de compra ofrece descuentos, contenidos o apoyo administrativo. La cuestión es si esos beneficios aportan más valor que las cuotas, las concesiones, las limitaciones y la dependencia estratégica que se requieren para obtenerlos.
Un descuento no supone automáticamente un ahorro
El sector óptico ha llegado a ser muy hábil a la hora de presentar los descuentos como beneficios.
No son lo mismo.
El hecho de que un minorista obtenga un descuento del cinco por ciento no significa necesariamente que haya mejorado su situación financiera. El cálculo debe tener en cuenta las cuotas de afiliación, los gastos de gestión, los requisitos mínimos de compra, el coste del stock no deseado y si se podrían haber negociado condiciones similares directamente.
Una organización del Reino Unido, por ejemplo, declara públicamente que no cobra cuota de inscripción ni de suscripción, pero aplica una comisión de gestión del 5 % a las compras realizadas a determinados proveedores. Otros grupos recurren a cuotas mensuales, programas financiados por los proveedores, descuentos o combinaciones de estas estructuras. Los modelos varían, por lo que es imprescindible realizar una comparación directa.
Un descuento en un producto que el minorista no habría elegido de otro modo no supone un ahorro. Es un incentivo para gastar.
Tampoco es cierto que un descuento retroactivo sea automáticamente indicio de una mejor compra. Puede que simplemente recompense a una empresa por concentrar una mayor parte de sus compras en proveedores preferentes. Esto puede mejorar los costes a corto plazo, al tiempo que reduce de forma imperceptible la variedad de productos disponibles.
La cifra relevante no es el porcentaje que figura en un contrato con el proveedor, sino el beneficio neto total del minorista una vez descontadas todas las comisiones, condiciones e incentivos de comportamiento.
El acceso no es lo mismo que la distribución
Para las marcas, la ilusión puede salir aún más cara.
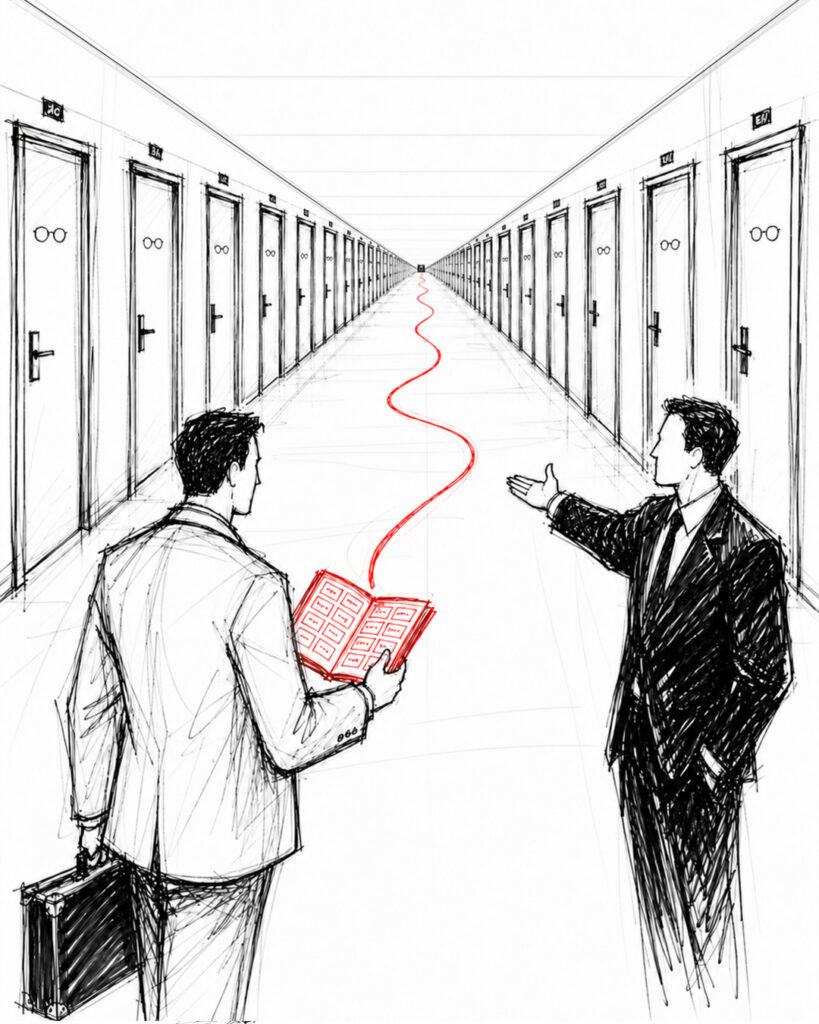
Unirse a un grupo de compra puede hacer que el nombre de una marca figure en la cartera de un proveedor, pero una cartera no es un equipo de ventas. Un logotipo en la página de un proveedor no equivale a una presencia en las tiendas. El acceso a un directorio de miembros no supone demanda.
A menos que la organización se encargue activamente de dar a conocer la marca, concertar citas, facilitar la formación sobre los productos y generar unas ventas medibles, la marca seguirá teniendo que realizar el trabajo que ya hacía antes de incorporarse. Deberá buscar tiendas de forma individual, enviar muestras, formar al personal, gestionar los pedidos, prestar servicio posventa y financiar su propio desarrollo de mercado.
Por lo tanto, cabe esperar que la marca ofrezca precios preferenciales o haga otras concesiones comerciales, al tiempo que sigue asumiendo casi la totalidad de los costes y riesgos de la venta.
No se garantiza la colocación. No se garantiza un pedido mínimo. No se garantiza la reposición.
El grupo de compra está sacando partido económico a la posibilidad de establecer una relación comercial. La marca sigue siendo la responsable de convertir esa posibilidad en ingresos.
Un grupo de compra que se limite a ofrecer visibilidad puede que no sea más que un directorio de pago al que se le ha añadido un mecanismo de descuentos.
El indicador nunca debería ser el número de miembros que forman parte de la red. Debería ser el número de cuentas que el grupo consigue captar y que suponen un aumento real, qué compran esas cuentas y si vuelven a realizar pedidos.
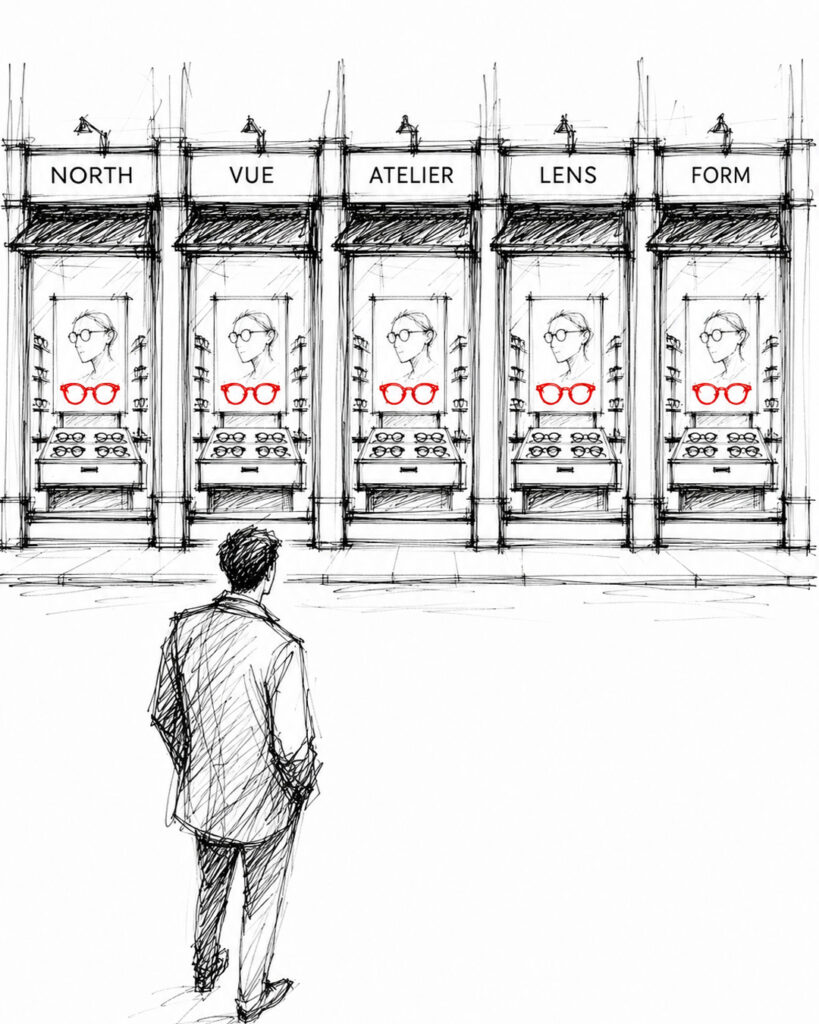
La homogeneización de la óptica independiente
El mayor peligro para los ópticos no es necesariamente la cuota de afiliación, sino la pérdida gradual de identidad.
Un minorista se une a un grupo de compra para competir de forma más eficaz como independiente. Pero si todos los miembros independientes tienen acceso a los mismos proveedores preferentes, las mismas monturas, las mismas promociones y los mismos materiales de marketing, la independencia se convierte en una mera cuestión de estructura de propiedad, en lugar de una propuesta comercial significativa.
Las tiendas pueden seguir siendo independientes desde el punto de vista jurídico, al tiempo que se vuelven intercambiables desde el punto de vista comercial.
Esto resulta especialmente perjudicial en el sector de las gafas de alta gama, donde la selección de productos no es meramente decorativa, sino que constituye la base del negocio. Los clientes acuden a una óptica independiente de prestigio porque esperan encontrar una selección diferenciada, un asesoramiento experto y productos que no están disponibles en todas las ópticas de la zona a la que se puede llegar en coche.
Cuando las tiendas vecinas ofrecen la misma gama de productos de un grupo de compra, la diferenciación de productos desaparece. La competencia se centra entonces en el precio, la comodidad y las promociones: precisamente el terreno de batalla en el que los minoristas independientes están menos preparados para hacer frente a las grandes cadenas y las plataformas online.
El grupo de compra puede reducir el coste de los productos individuales, pero al mismo tiempo también reduce el motivo por el que un cliente debería elegir una tienda miembro en lugar de otra.
Eso no es eficiencia en las compras. Es uniformidad estratégica.
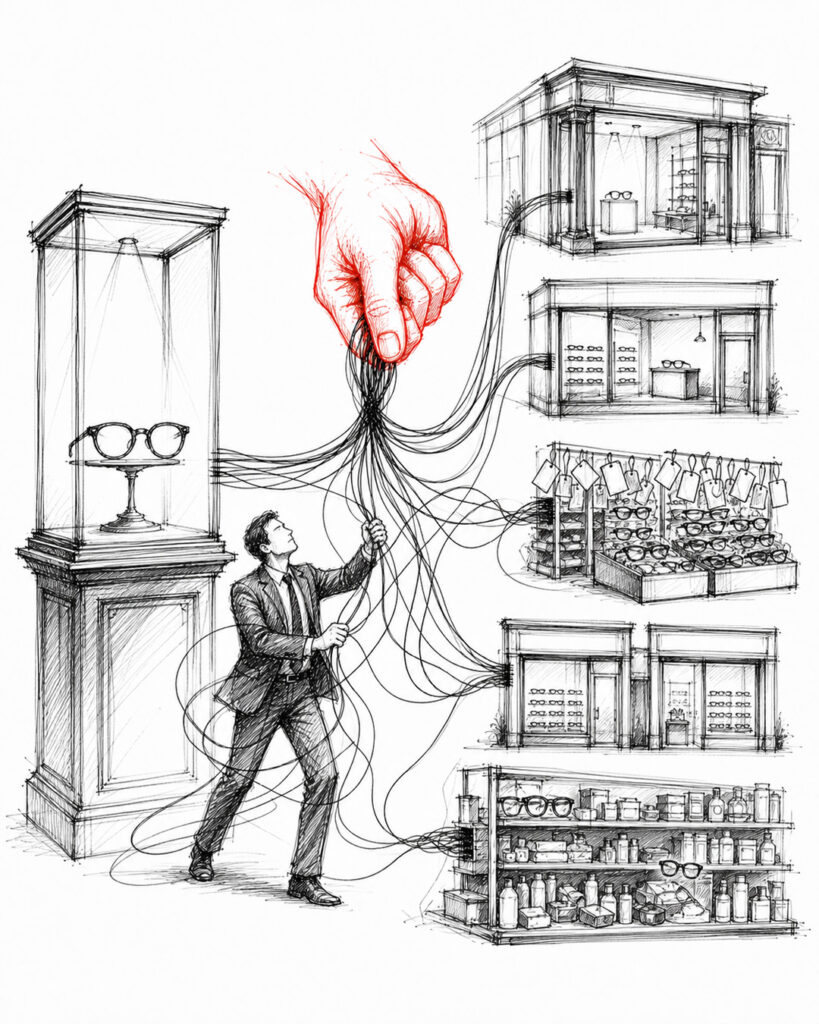
Por qué las marcas de lujo deben ser especialmente cautelosas
Para una marca de gafas de lujo, la distribución no es simplemente una forma de comercializar las unidades. La distribución forma parte del producto.
Cada distribuidor transmite un mensaje sobre el posicionamiento de la marca. Su ubicación, las marcas con las que convive, el diseño de la tienda, los conocimientos del personal, la disciplina en los precios y el enfoque del servicio al cliente contribuyen a la percepción que se tiene del producto.
La distribución selectiva permite a una marca de lujo proteger esos mensajes. Le permite elegir a sus socios de forma deliberada, gestionar su presencia geográfica, evitar vecindades inadecuadas y garantizar que los minoristas sepan cómo presentar la colección.
Formar parte de una amplia red de grupos de compra puede mermar ese control.
Si la afiliación permite, en la práctica, que la colección esté disponible en cualquier tienda participante, la marca corre el riesgo de aparecer en establecimientos que no se ajustan a su posicionamiento o en demasiadas tiendas de la competencia dentro del mismo mercado. La exclusividad desaparece, los socios minoristas actuales se sienten menos protegidos y la imagen de la marca, construida con tanto esmero, se vuelve vulnerable a las compras motivadas por los descuentos.
Por lo tanto, los ingresos mayoristas a corto plazo pueden conseguirse a costa del valor de marca a largo plazo.
Para una marca de lujo emergente, esta disyuntiva puede resultar fatal. Una vez que la distribución se vuelve indiscriminada, resulta extremadamente difícil recuperar la exclusividad.
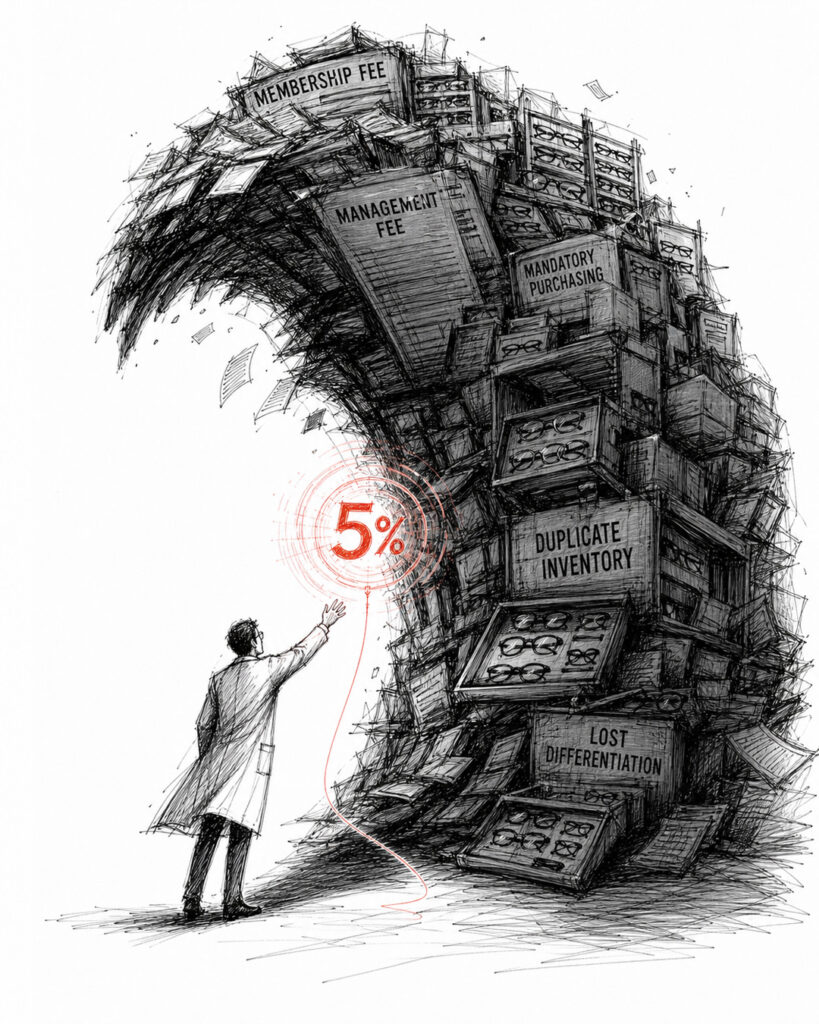
¿Quién sale realmente ganando?
La ganadora más previsible es la organización que se encuentra en el centro.
Puede obtener ingresos recurrentes por cuotas de socio, beneficiarse de las colaboraciones con proveedores, recopilar datos de compras y ganar influencia sin tener que asumir necesariamente la responsabilidad de la venta final en ninguno de los dos extremos de la transacción.
Las tiendas grandes o afiliadas a una organización también pueden beneficiarse de forma desproporcionada, ya que su volumen de compras les permite obtener descuentos más significativos y condiciones comerciales más ventajosas. Es posible que los miembros más pequeños tengan que pagar por el acceso sin comprar lo suficiente como para recuperar el coste total.
Los proveedores obtienen un acceso selectivo a clientes potenciales, pero solo cuando la rentabilidad sigue siendo atractiva tras aplicar los descuentos, los costes del programa y los gastos internos de ventas.
Para el resto, el resultado depende de una información que los grupos de compra no siempre hacen lo suficientemente transparente:
- ¿Qué porcentaje de las ventajas negociadas con los proveedores llega a los socios?
- ¿Qué ingresos obtiene el grupo de los proveedores?
- ¿Se hacen públicas todas las comisiones, bonificaciones y relaciones comerciales?
- ¿Las tiendas afiliadas tienen condiciones diferentes?
- ¿Cuántas presentaciones de proveedores se convierten en cuentas activas?
- ¿Se verifican de forma independiente los ahorros declarados?
- ¿Las marcas mantienen el control sobre qué tiendas pueden adquirir sus productos?
Sin respuestas claras, la estructura corre el riesgo de convertirse en un peaje de doble sentido: el minorista paga por la promesa de ahorro, el proveedor paga, mediante comisiones o concesiones, por la promesa de acceso, y el intermediario obtiene beneficios independientemente de que se produzca un crecimiento significativo.
¿Por qué persiste este modelo?
Los grupos de compra prosperan porque ofrecen una solución a dos preocupaciones reales.
Las ópticas se ven desbordadas por las tareas administrativas, la gestión de personal, el marketing, las compras y un panorama de proveedores cada vez más complejo. El grupo ofrece simplicidad y la tranquilidad de saber que alguien ya ha negociado la mejor oferta.
Las marcas se enfrentan a una presión diferente. Crear una red mayorista seleccionando cuidadosamente cada cliente uno por uno es un proceso lento, costoso e incierto. Un grupo de compra parece ofrecer una escala inmediata.
El modelo es eficaz porque convierte la incertidumbre en una aparente certeza.
Pero no hay que confundir la comodidad con la estrategia. El marketing compartido no garantiza por sí solo que una tienda sea única. Una lista de proveedores no garantiza por sí sola que haya demanda de la marca. Un descuento negociado no garantiza por sí solo que se obtengan beneficios.
La independencia no se puede externalizar
Para las marcas de gafas de lujo, la prioridad debe ser una distribución controlada y planificada, y no contar con la mayor lista posible de clientes teóricos. Para las ópticas de gama alta, la prioridad debe ser una cartera que la competencia no pueda replicar fácilmente, y no un catálogo seleccionado por una organización central de compras.
El futuro de las ópticas independientes no se garantizará con que cientos de tiendas compren los mismos productos a un precio ligeramente más barato.
Esto se conseguirá gracias a que las tiendas elijan de forma más inteligente, las marcas distribuyan de manera más meditada y ambas partes protejan el valor de la diferenciación.
Porque, en el sector del lujo, ningún descuento es lo suficientemente grande como para compensar la pérdida de identidad.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese