

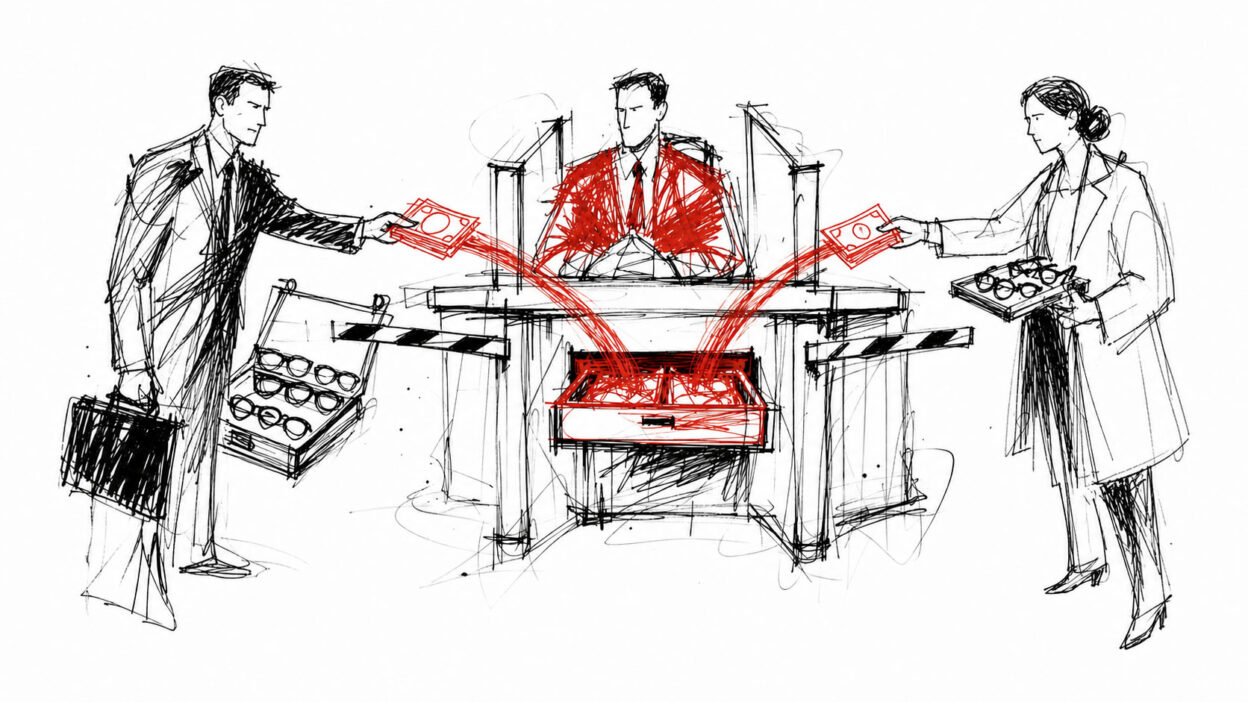
彼らは独立系眼鏡店に対し、低価格を約束し、各ブランドには数百もの潜在的な取引先へのアクセスを提供している。しかし、そのアクセスが売上につながらず、共同購入によって差別化が失われてしまうのであれば、この仕組みは一体誰のために設計されているのだろうか。
「独立」という言葉は、光学業界において最も使い古された言葉かもしれない。.
独立系の眼鏡店は、大手チェーン店とは一線を画すサービスを提供していることを誇りとしています。それは、よりきめ細やかなサービス、豊富な商品知識、そして厳選されたアイウェアの品揃えです。新興のラグジュアリーブランドも同様の価値を掲げています。それらは、独創性、希少性、そしてマスマーケットでは再現できない独自の視点を提供しています。.
しかし、両者とも、自分たちが守ると主張する独立性そのものを損なう恐れのあるシステム、すなわち「光学製品購買グループ」への関与をますます深めている。.
この提案は説得力があるように見える。小売業者は、優遇価格の交渉や販促資料の提供、事務処理の簡素化を行う団体に加盟するために会費を支払う。一方、ブランド側は、その団体の店舗ネットワークへのアクセスを獲得することを期待して、認定サプライヤーとなる。.
眼鏡店はコスト削減を期待している。ブランド側は売上増を期待している。.
どちらも、「アクセス」と「価値」を混同しているのかもしれません。.
買い付けグループは、売れ残り商品や製造上の欠陥品、陳腐化した在庫の販路となってしまうことがあまりにも多い。小売業者は結局、ブランド側が単に倉庫から処分しようとしているだけの、時代遅れのコレクションを販売することになってしまうのだ。.
『ダブル・プロミス』
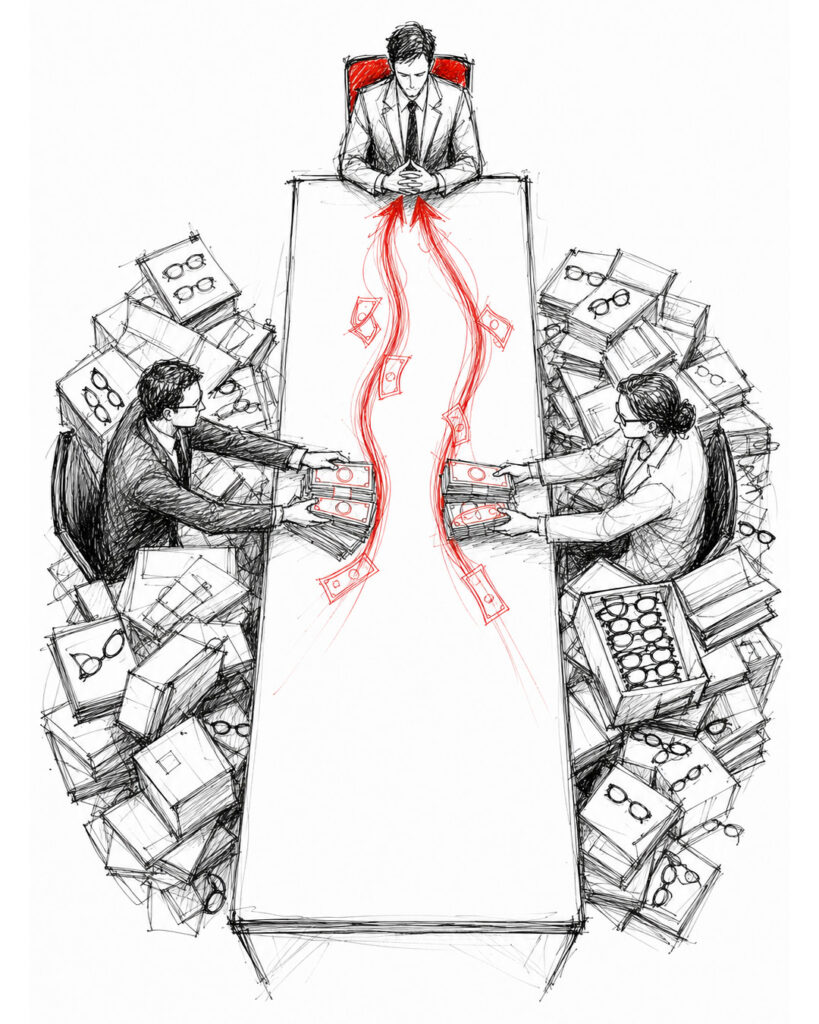
購買グループは、同じ夢について2つの異なるバージョンを売り込んでいる。.
眼鏡店に対しては、購買力を売り物にしている。単独の独立系店舗では、ラボ、レンズメーカー、フレームサプライヤー、サービスプロバイダーに対する交渉力は限られているかもしれない。しかし、数百、あるいは数千もの店舗が結集すれば、そのグループは、個々の小売店が単独では得られないような条件を交渉できるとされる。.
このグループは、ブランドに対して「リーチ」を販売している。それは、流通への近道として提示される、既成のオプティカルアカウントのネットワークである。.
しかし、説得力のあるメリットのリストは、測定可能な経済的価値とは別物である。.
問題は、購買グループが割引やコンテンツ、あるいは事務的なサポートを提供するかどうかではありません。問題は、そうしたメリットが、それを得るために必要な手数料、譲歩、制約、そして戦略的な依存関係よりも、より大きな価値を生み出すかどうかです。.
割引は必ずしも節約になるとは限らない
光学業界は、割引を利益として見せることに驚くほど巧みになってきた。.
それらは同じものではありません。.
5%の割引を受けている小売業者であっても、必ずしも財務状況が改善されたとは限らない。計算にあたっては、会員費、管理手数料、最低購入義務、不要在庫のコスト、そして同等の条件を直接交渉できたかどうかといった要素も考慮に入れなければならない。.
例えば、英国のある団体は、入会費や会費は徴収しないものの、特定のサプライヤーからの購入に対して5%の管理手数料を課すと公に表明しています。他の団体では、月額会員制、サプライヤーが資金を提供するプログラム、リベート、あるいはこれらの仕組みを組み合わせた方式を採用しています。モデルは様々であるため、直接比較することが不可欠です。.
小売業者が本来なら選んでいなかった商品に対する割引は、節約とは言えません。それは消費を促すためのインセンティブにすぎないのです。.
また、事後的なリベートが、必ずしもより良い購買の証拠となるわけでもない。それは単に、特定のサプライヤーへの購入を集中させたことに対する報奨に過ぎない可能性がある。それにより、短期的なコストは改善される一方で、知らぬ間に製品の選択肢が狭まってしまうこともある。.
重要な数値は、サプライヤー契約書に記載された割合ではありません。あらゆる手数料、条件、行動インセンティブをすべて考慮した後の、小売業者の純利益総額こそが重要なのです。.
アクセスは流通ではない
ブランドにとっては、その幻想がさらに大きな代償を伴うこともある。.
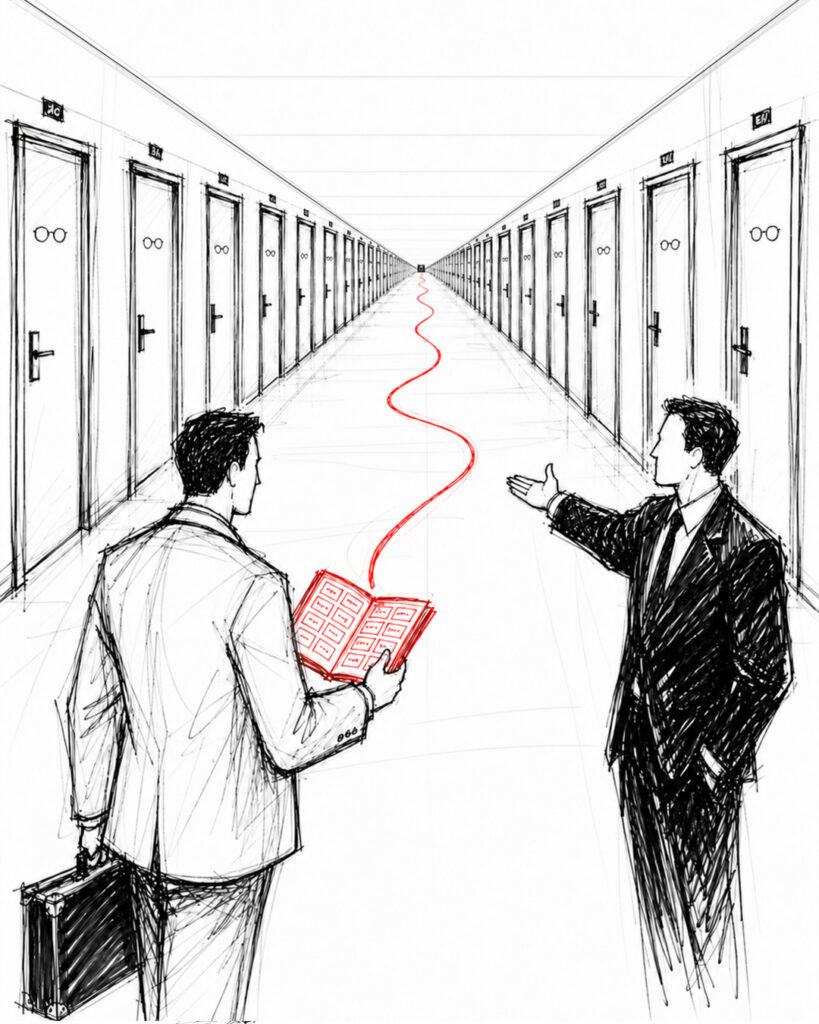
購買グループに参加すれば、そのブランド名がサプライヤーのポートフォリオに掲載される可能性はありますが、ポートフォリオは営業部隊ではありません。ベンダーページにロゴが掲載されても、それは店舗への陳列を意味するものではありません。会員名簿へのアクセス権があるからといって、需要があるわけではありません。.
組織が積極的にブランドを紹介し、商談の機会を確保し、製品教育を支援し、測定可能な販売実績を生み出さない限り、ブランド側は参画前と同じ業務を継続せざるを得ない。個々の店舗への営業活動、サンプルの送付、スタッフの研修、注文管理、アフターサービスの提供、そして市場開拓のための資金調達を、すべて自前でこなさなければならない。.
したがって、当該ブランドは、販売に伴うコストやリスクのほぼすべてを引き続き負担しつつ、優遇価格の提供やその他の商業上の譲歩を行うことが期待される。.
商品の掲載は保証されません。最低注文数量の保証はありません。再入荷の保証はありません。.
この購買グループは、ビジネス上の関係が築ける可能性を収益化しています。その可能性を実際に収益へと転換する責任は、依然としてブランド側にあります。.
単に認知度を高めるだけの購買グループは、割引制度が付加された有料のディレクトリに過ぎないかもしれない。.
評価基準は、ネットワークに所属するメンバーの数であってはなりません。評価すべきは、そのグループが実際にどれだけの新規顧客を獲得したか、それらの顧客が何を購入したか、そしてリピート購入があるかどうかです。.
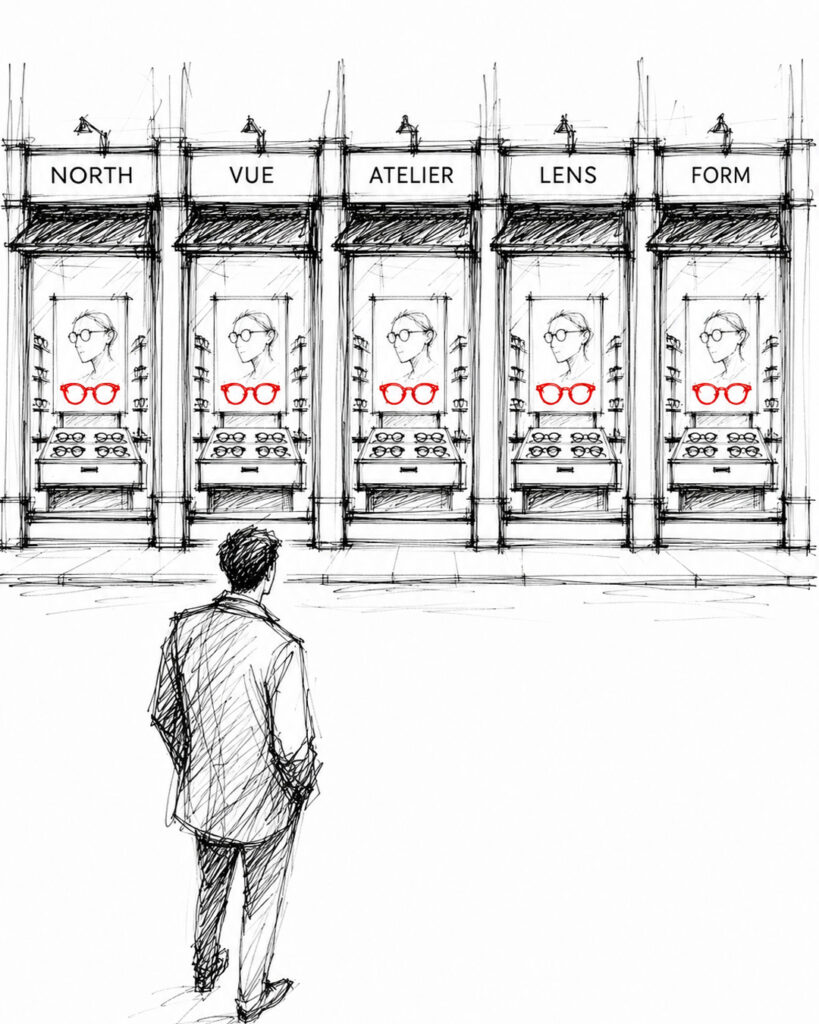
独立系光学の均質化
眼鏡技師にとってより大きな危険は、必ずしも会費そのものではない。それは、アイデンティティが徐々に失われていくことである。.
小売業者は、独立系としてより効果的に競争するために購買グループに加盟します。しかし、独立系の加盟店すべてが、同じ優先サプライヤー、同じメガネフレーム、同じ販促キャンペーン、そして同じ販促資料を利用できるようになってしまうと、独立性とは単なる所有形態に過ぎず、小売業としての真の価値とはなり得ません。.
各店舗は、法的には独立したまま、商業的には互換性を持つようになる可能性がある。.
これは、品揃えが単なる飾りではない高級アイウェア業界において、特に深刻な打撃となります。品揃えこそが、このビジネスの基盤だからです。顧客が有力な独立系眼鏡店を訪れるのは、他とは一線を画す品揃え、専門知識に基づいたアドバイス、そして車で移動できる範囲内の競合他社では手に入らない商品を求めているからです。.
近隣の店舗が同じ仕入れグループの商品ラインナップを取り扱うと、商品の差別化は失われてしまいます。競争は価格、利便性、販促へと移行しますが、これらはまさに、独立系小売業者が大手チェーンやオンラインプラットフォームに打ち勝つための準備が最も整っていない分野なのです。.
購買グループは、個々の商品のコストを削減できる一方で、顧客が特定の加盟店を他の加盟店よりも選ぶべき理由を同時に減らしてしまう可能性がある。.
それは購買効率ではありません。戦略的な統一性なのです。.
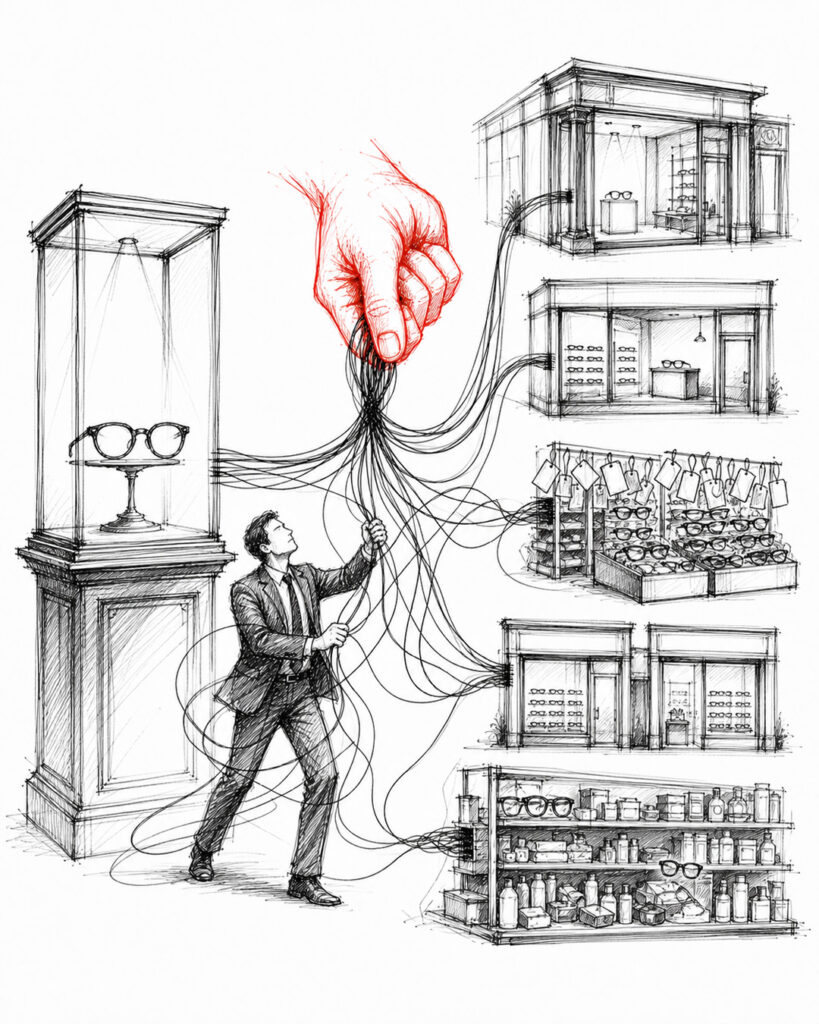
ラグジュアリーブランドが特に慎重であるべき理由
高級アイウェアブランドにとって、流通は単に商品を移動させる手段ではありません。流通そのものが製品の一部なのです。.
どの取扱店も、そのブランドの立ち位置について何らかのメッセージを発信しています。店舗の立地、近隣のブランド、店舗デザイン、スタッフの知識、価格設定の徹底ぶり、そして顧客サービスへの取り組みなど、これらすべてが、その製品に対する評価を形作る要素となります。.
セレクト販売により、ラグジュアリーブランドはこうしたメッセージを保護することができます。パートナーを慎重に選び、販売地域の露出を管理し、不適切な隣接店舗を避け、小売業者がコレクションの展示方法を正しく理解するよう確保することができるのです。.
大規模な購買グループのネットワークに参加すると、その管理体制が弱まる可能性があります。.
会員制度によって、参加しているあらゆるアカウントがコレクションを利用できるようになってしまうと、ブランドは、自社のポジショニングに合わない店舗や、同一市場内で競合する店舗が多すぎる場所に商品が出回ってしまうリスクを負うことになる。希少性が失われ、既存の小売パートナーは保護されているという安心感を失い、ブランドが丹念に築き上げてきたイメージが、割引主導の購買行動によって損なわれる恐れが生じる。.
したがって、短期的な卸売収益は、長期的なブランド価値を犠牲にして得られることになる。.
新興のラグジュアリーブランドにとって、このトレードオフは致命的となりかねない。一度流通が無差別化されてしまうと、その「排他性」を取り戻すことは極めて困難になる。.
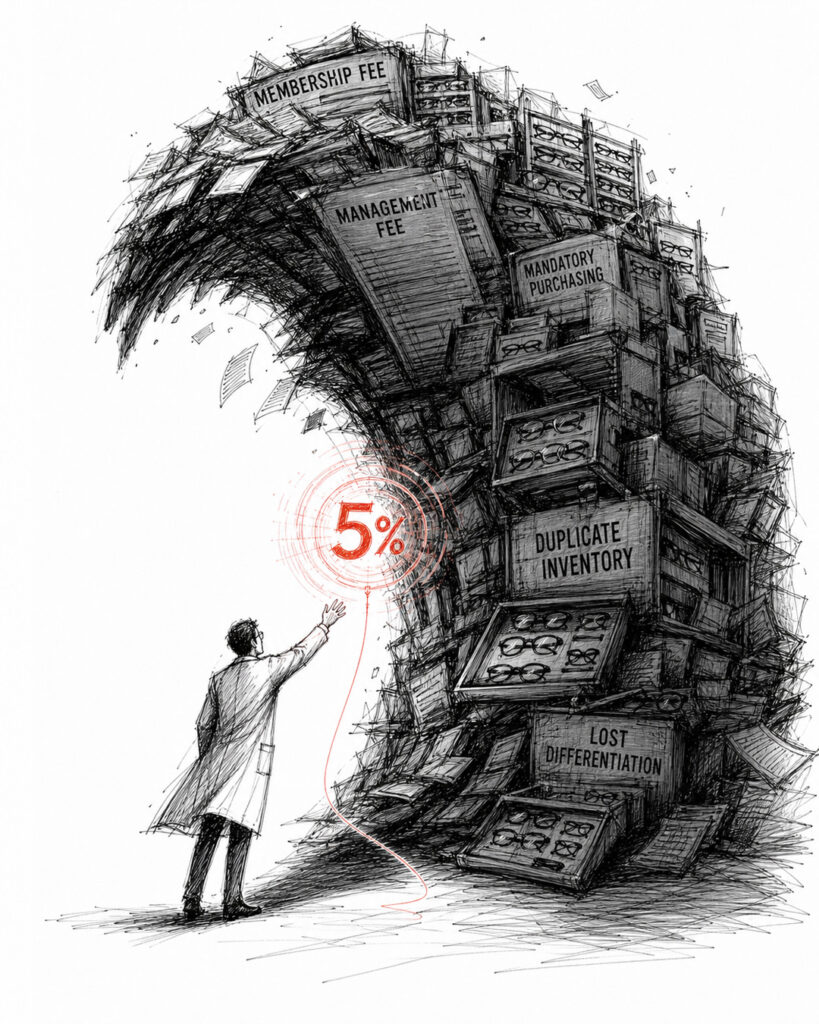
実際に勝つのは誰なのか?
最も予想通りの勝者となるのは、真ん中に位置する組織だ。.
取引の双方において販売実績に対する責任を必ずしも負うことなく、定期的な会員収入を得たり、サプライヤーとの提携によるメリットを享受したり、購買データを集約したり、影響力を高めたりすることが可能です。.
大規模な店舗や業界団体に加盟している店舗も、その購入量のおかげでより有利なリベートやより有利な取引条件を獲得できるため、不釣り合いなほど大きな恩恵を受ける可能性があります。一方、小規模な加盟店は、その利用料を支払っても、全額を回収できるだけの十分な購入量に達しない場合があります。.
サプライヤーは、潜在的な顧客への集中的なアクセスを得ることができますが、それは割引、プログラム費用、および社内販売経費を差し引いた後も、経済性が魅力的であり続ける場合に限られます。.
それ以外の皆さんにとっては、その結果は、購買団体が必ずしも十分に透明性を確保しているとは限らない情報に左右されます:
- 交渉によって得られたサプライヤーからの特典のうち、会員にはどの程度還元されているのでしょうか?
- 当グループはベンダーからどのような収益を得ていますか?
- すべての手数料、オーバーライド、および取引関係は開示されていますか?
- 提携店舗には異なる条件が適用されますか?
- サプライヤーの紹介のうち、実際に取引が成立するのはどれくらいあるのでしょうか?
- 主張されているコスト削減効果は、第三者機関によって検証されていますか?
- ブランドは、どの店舗が自社製品を購入できるかについて、決定権を保持しているのでしょうか?
明確な答えがないままでは、この仕組みは「双方から料金を徴収する料金所」のようなものになってしまうリスクがあります。つまり、小売業者はコスト削減の見返りとして代償を払い、サプライヤーは市場参入の見返りとして手数料や譲歩を通じて代償を払い、仲介業者は実質的な成長があるかどうかに関わらず利益を得るという構図です。.
なぜそのモデルが定着しているのか
購買グループが繁栄しているのは、2つの切実な不安を解消してくれるからである。.
眼鏡店は、事務作業、人員管理、マーケティング、仕入れ、そしてますます複雑化するサプライヤー環境に追われています。当グループは、手続きを簡素化するだけでなく、すでに誰かが最良の条件を交渉済みであるという安心感を提供します。.
ブランド企業は、別のプレッシャーに直面している。厳選した取引先を一つずつ増やして卸売ネットワークを構築していくのは、時間がかかり、コストもかかり、不確実性も伴う。一方、購買グループを利用すれば、即座に規模を拡大できるようだ。.
このモデルが強力なのは、不確実性を確実性のように見せかけるからである。.
しかし、利便性と戦略を混同してはならない。共同マーケティングを行ったからといって、自動的に個性的な店舗が生まれるわけではない。仕入先リストがあるからといって、自動的にブランドへの需要が生まれるわけではない。交渉によって割引を得たからといって、自動的に利益が生まれるわけではない。.
独立は外部委託できない
高級アイウェアブランドにとって、優先すべきは、理論上の取引先リストを可能な限り拡大することではなく、管理された意図的な流通体制を構築することです。高級眼鏡店にとって、優先すべきは、中央購買組織によって選定された商品カタログではなく、競合他社が容易に真似できない品揃えを構築することです。.
独立系光学店の将来は、何百もの店舗が同じ商品をほんの少し安く仕入れるだけでは、確かなものにはならないだろう。.
これは、店舗がより賢明に商品を選定し、ブランドがより慎重に流通を行い、双方が「独自性」という価値を守ることによって実現されるでしょう。.
なぜなら、高級品の世界では、アイデンティティの喪失を補うほど大きな割引など存在しないからだ。.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese