

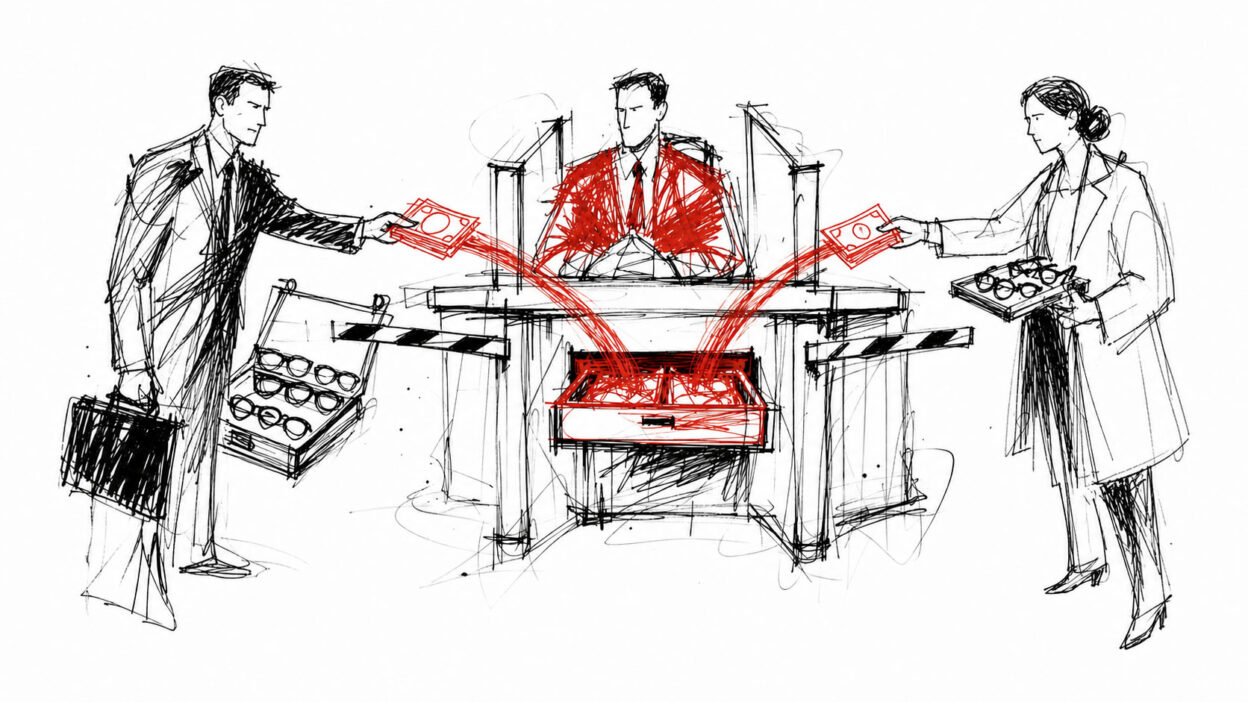
Promettono prezzi più bassi agli ottici indipendenti e offrono ai marchi l’accesso a centinaia di potenziali clienti. Ma quando l’accesso non si traduce in vendite e gli acquisti collettivi annullano la differenziazione, a chi è realmente destinato questo accordo?
"Indipendenza" è forse il termine più abusato nel settore ottico.
Gli ottici indipendenti sono orgogliosi di offrire un’alternativa alle catene commerciali: un servizio più attento, una migliore conoscenza dei prodotti e una selezione di occhiali curata nei minimi dettagli. I marchi di lusso emergenti fanno una promessa simile. Offrono originalità, esclusività e un punto di vista che il mercato di massa non può eguagliare.
Eppure entrambi partecipano sempre più a un sistema che rischia di minare proprio quell’indipendenza che dicono di voler tutelare: il gruppo di acquisto nel settore ottico.
La proposta sembra allettante. I rivenditori pagano per aderire a un consorzio che negozia prezzi preferenziali, fornisce materiale promozionale e semplifica le procedure amministrative. I marchi diventano fornitori autorizzati nella speranza di ottenere l’accesso alla rete di negozi del gruppo.
Gli ottici si aspettano una riduzione dei costi. I marchi si aspettano un aumento delle vendite.
Entrambi potrebbero confondere l'accesso con il valore.
Troppo spesso, i gruppi di acquisto diventano un canale di smercio per merce invenduta, articoli di seconda scelta e scorte obsolete. I rivenditori finiscono così per vendere collezioni ormai superate che i marchi cercano semplicemente di smaltire dai propri magazzini.
La doppia promessa
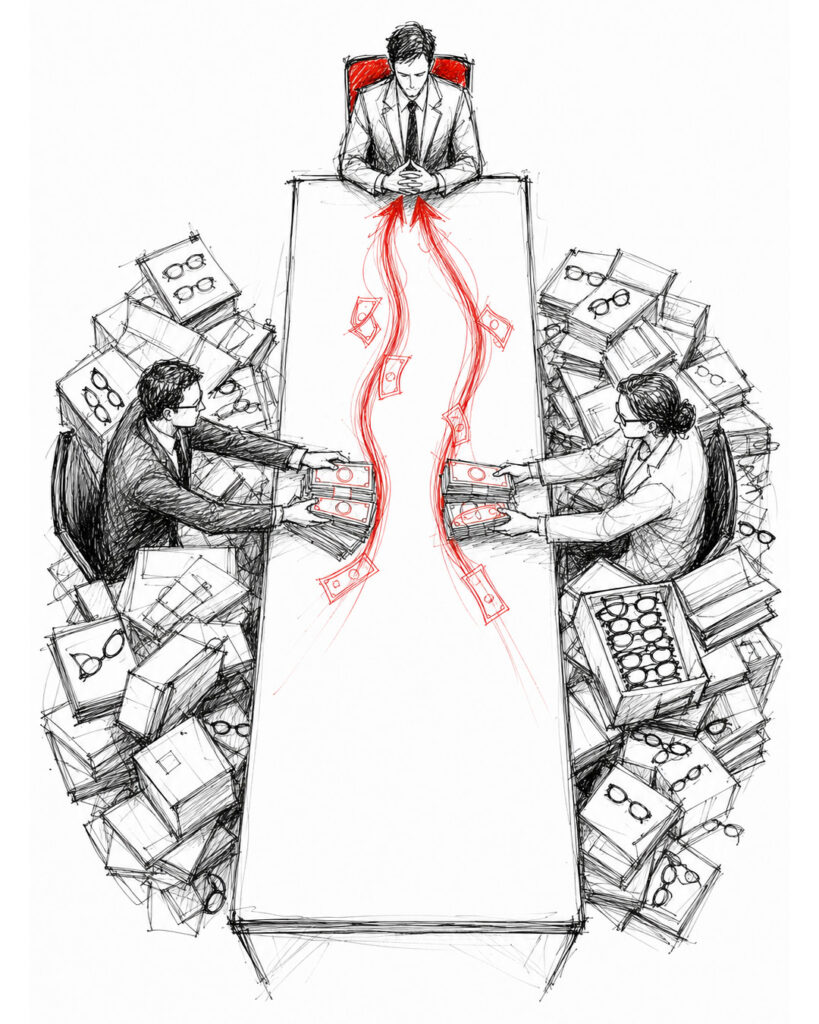
I gruppi di acquisto propongono due diverse versioni dello stesso sogno.
Per l’ottico, ciò che vendono è potere d’acquisto. Un singolo negozio indipendente può avere un potere contrattuale limitato nei confronti dei laboratori, dei produttori di lenti, dei fornitori di montature e dei fornitori di servizi. Se invece si uniscono centinaia o migliaia di negozi, il gruppo può presumibilmente negoziare condizioni che nessun singolo rivenditore potrebbe ottenere da solo.
Al marchio, il gruppo vende “reach”: una rete già pronta di account nel settore dell’ottica, presentata come una via più rapida per la distribuzione.
Ma un elenco convincente di vantaggi non equivale a un valore economico misurabile.
La questione non è se un gruppo di acquisto offra sconti, contenuti o supporto amministrativo. La questione è se tali vantaggi generino un valore superiore alle commissioni, alle concessioni, alle limitazioni e alla dipendenza strategica necessarie per ottenerli.
Uno sconto non equivale automaticamente a un risparmio
Il settore ottico ha sviluppato una notevole abilità nel presentare gli sconti come profitti.
Non sono la stessa cosa.
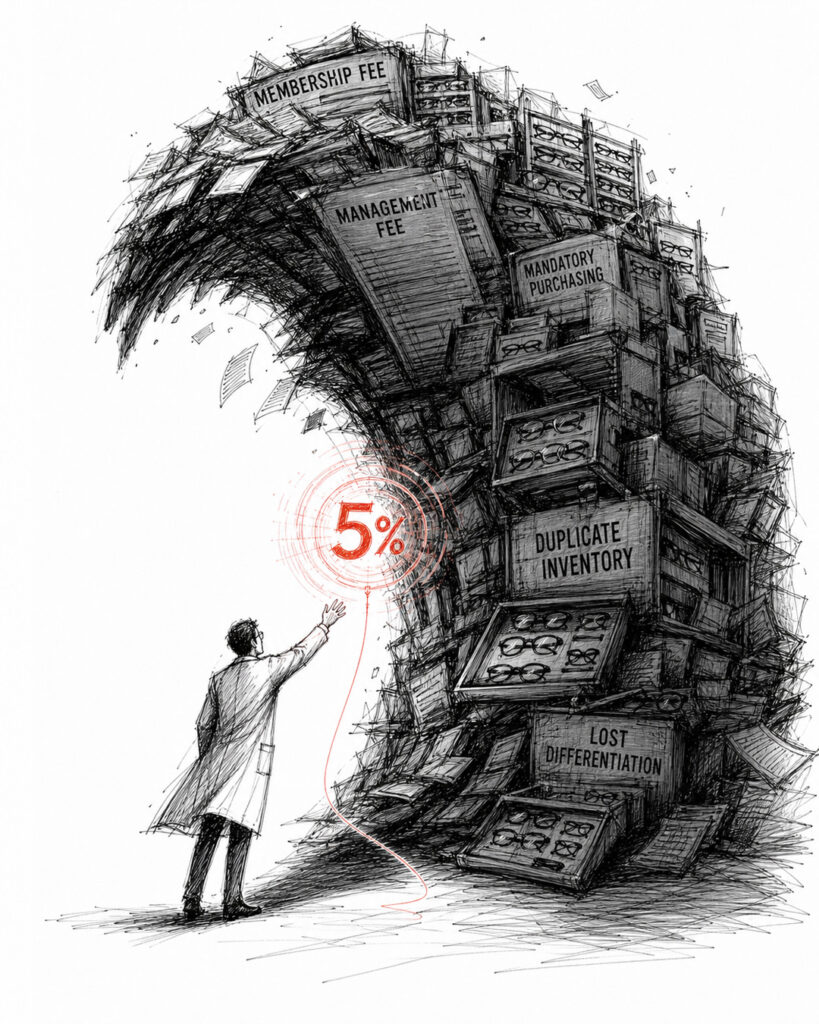
Il fatto che un rivenditore benefici di uno sconto del cinque per cento non significa necessariamente che la sua situazione finanziaria sia migliorata. Il calcolo deve tenere conto delle quote associative, delle spese di gestione, degli obblighi di acquisto minimo, del costo delle scorte invendute e della possibilità di negoziare direttamente condizioni analoghe.
Un’organizzazione britannica, ad esempio, dichiara pubblicamente di non applicare alcuna quota di iscrizione o di abbonamento, ma di applicare una commissione di gestione del cinque per cento sugli acquisti effettuati presso determinati fornitori. Altri gruppi ricorrono a abbonamenti mensili, programmi finanziati dai fornitori, sconti o combinazioni di queste strutture. I modelli variano, rendendo indispensabile un confronto diretto.
Uno sconto su un prodotto che il rivenditore non avrebbe altrimenti scelto non rappresenta un risparmio. È un incentivo alla spesa.
Né uno sconto retroattivo costituisce automaticamente una prova di un acquisto più vantaggioso. Potrebbe semplicemente premiare una pratica volta a concentrare una quota maggiore dei propri acquisti presso fornitori preferiti. Ciò può migliorare i costi a breve termine, riducendo però di fatto la scelta dei prodotti.
Il dato rilevante non è la percentuale indicata nel contratto con il fornitore, bensì il beneficio netto complessivo del rivenditore al netto di tutte le commissioni, le condizioni e gli incentivi comportamentali.
L'accesso non equivale alla distribuzione
Per i marchi, l'illusione può rivelarsi ancora più costosa.
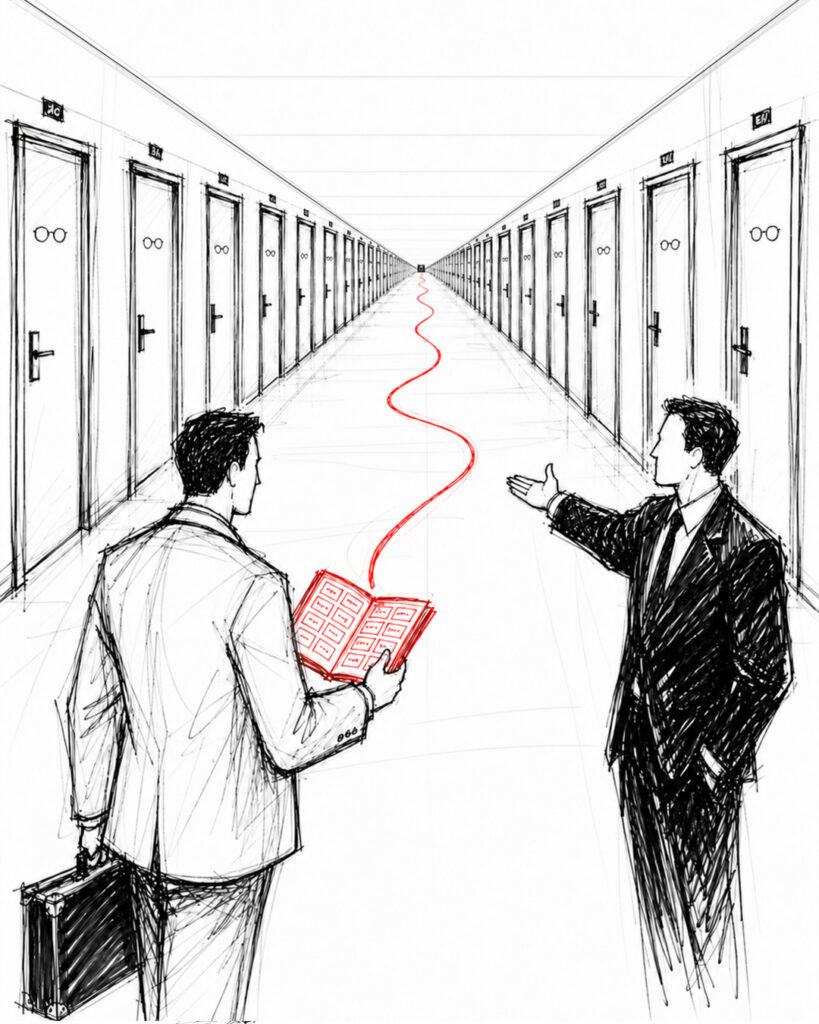
Entrare a far parte di un gruppo di acquisto può far sì che il nome di un marchio venga inserito nel portafoglio di un fornitore, ma un portafoglio non equivale a una forza vendita. Un logo sulla pagina di un fornitore non equivale a un posizionamento in negozio. L’accesso a un elenco dei membri non equivale a domanda.
A meno che l’organizzazione non si occupi attivamente di promuovere il marchio, fissare appuntamenti, fornire formazione sui prodotti e generare vendite effettive misurabili, il marchio dovrà comunque continuare a svolgere il lavoro che svolgeva prima di entrare a far parte dell’organizzazione. Dovrà infatti individuare i singoli punti vendita, inviare campioni, formare il personale, gestire gli ordini, fornire assistenza post-vendita e finanziare autonomamente lo sviluppo del proprio mercato.
È quindi lecito aspettarsi che il marchio offra prezzi preferenziali o conceda altre agevolazioni commerciali, pur continuando a farsi carico di quasi tutti i costi e i rischi legati alla vendita.
Non viene garantito alcun posizionamento. Non viene garantito alcun ordine minimo. Non viene garantito alcun rifornimento.
Il gruppo di acquisto sta monetizzando la possibilità di instaurare un rapporto commerciale. Il marchio rimane comunque responsabile di trasformare tale possibilità in ricavi.
Un gruppo di acquisto che si limiti a garantire visibilità potrebbe essere poco più di un elenco a pagamento dotato di un meccanismo di sconto.
Il parametro di riferimento non dovrebbe mai essere il numero di membri che fanno parte della rete. Dovrebbe invece essere il numero di account realmente nuovi che il gruppo riesce ad attivare, cosa acquistano tali account e se effettuano nuovi ordini.
L'omogeneizzazione dell'ottica indipendente
Il pericolo maggiore per gli ottici non è necessariamente la quota associativa. È piuttosto la graduale perdita di identità.
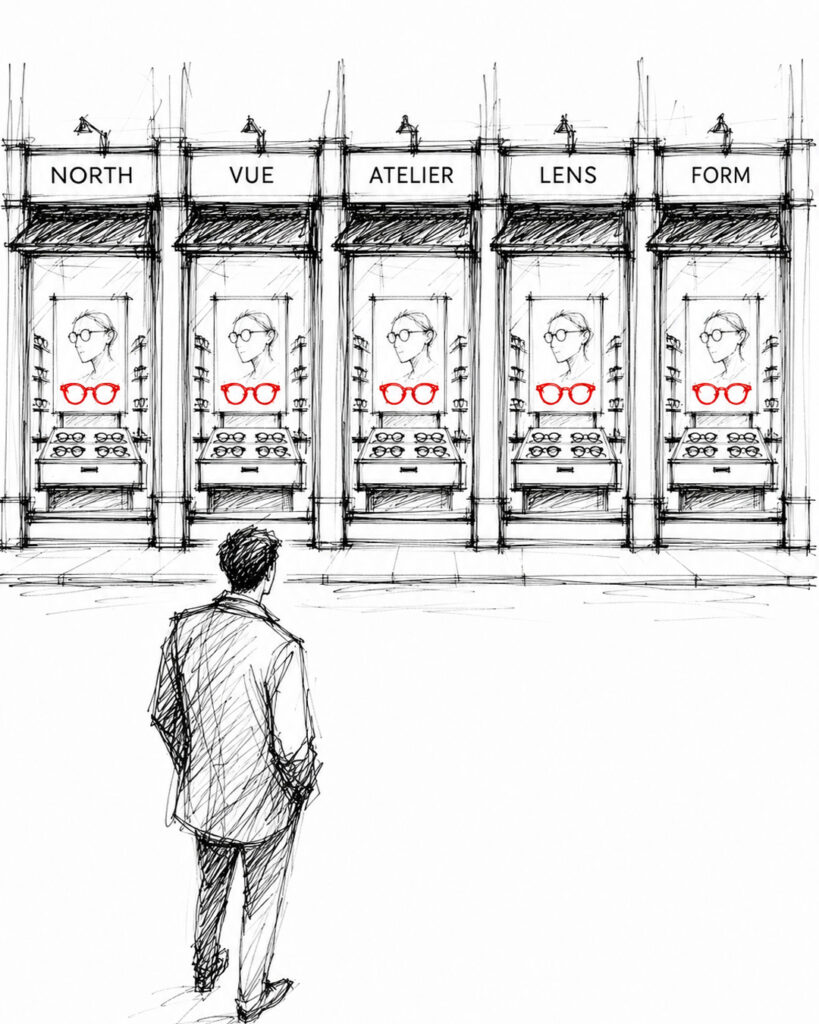
Un rivenditore aderisce a un gruppo d'acquisto per competere in modo più efficace come operatore indipendente. Tuttavia, se ogni membro indipendente ha accesso agli stessi fornitori preferenziali, alle stesse montature, alle stesse promozioni e agli stessi materiali di marketing, l'indipendenza diventa una semplice questione di struttura proprietaria piuttosto che una proposta commerciale significativa.
I negozi potrebbero rimanere giuridicamente indipendenti pur diventando commercialmente intercambiabili.
Ciò è particolarmente dannoso nel settore dell’occhialeria di alta gamma, dove la selezione dei prodotti non è un semplice elemento decorativo, ma costituisce il fondamento stesso dell’attività. I clienti si rivolgono a un ottico indipendente di prestigio perché si aspettano una selezione esclusiva, una consulenza competente e prodotti che non sono disponibili presso tutti i concorrenti raggiungibili in auto.
Quando i negozi vicini propongono lo stesso assortimento del gruppo di acquisto, la differenziazione dei prodotti viene meno. La concorrenza si concentra quindi sul prezzo, sulla convenienza e sulle promozioni: proprio il campo di battaglia in cui i rivenditori indipendenti sono meno preparati a competere con le grandi catene e le piattaforme online.
Il gruppo di acquisto può ridurre il costo dei singoli prodotti, ma allo stesso tempo diminuire il motivo per cui un cliente dovrebbe scegliere un negozio affiliato piuttosto che un altro.
Questa non è efficienza negli acquisti. È uniformità strategica.
Perché i marchi di lusso dovrebbero prestare particolare attenzione
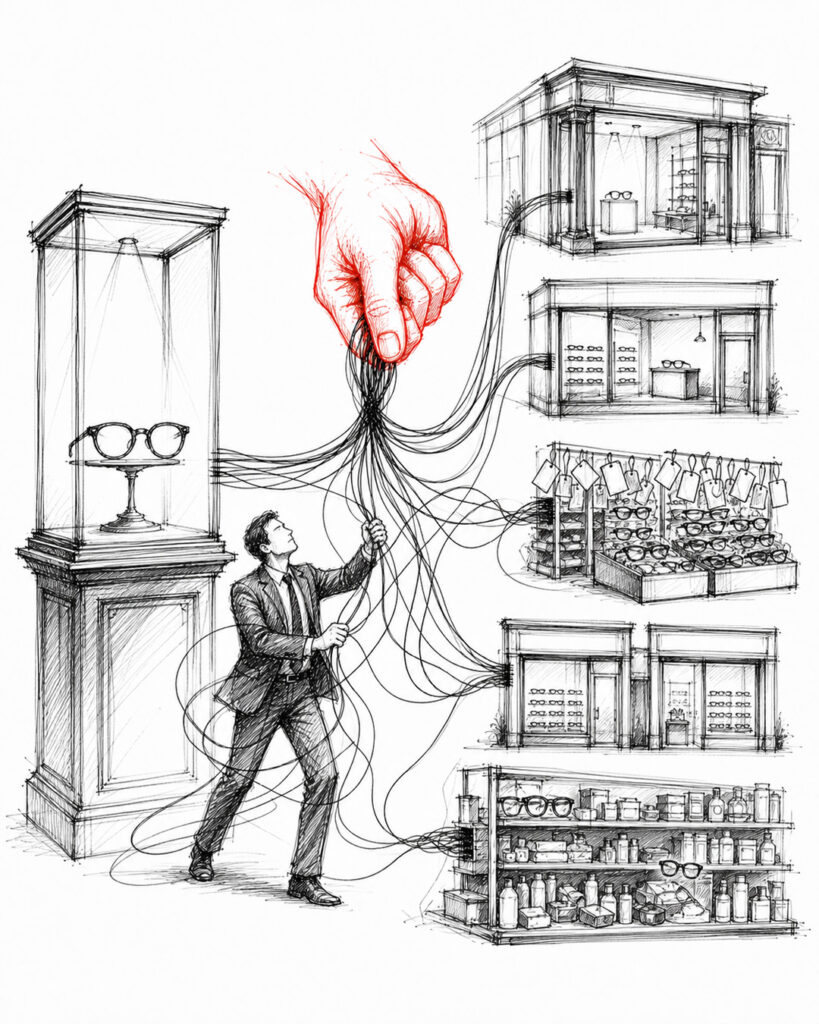
Per un marchio di occhiali di lusso, la distribuzione non è semplicemente un modo per vendere i prodotti. La distribuzione è parte integrante del prodotto stesso.
Ogni punto vendita trasmette un messaggio sul posizionamento del marchio. La sua ubicazione, i marchi presenti nelle vicinanze, il design del negozio, la competenza del personale, la coerenza dei prezzi e l’approccio al servizio clienti contribuiscono tutti alla percezione del prodotto.
La distribuzione selettiva consente a un marchio di lusso di tutelare tali segnali. Può scegliere i partner in modo mirato, gestire la propria presenza geografica, evitare adiacenze inadeguate e garantire che i rivenditori sappiano come presentare la collezione.
Entrare a far parte di un’ampia rete di gruppi d’acquisto può indebolire tale controllo.
Se l’adesione al programma rende effettivamente la collezione accessibile a qualsiasi account partecipante, il marchio rischia di apparire in negozi che non corrispondono al proprio posizionamento o in un numero eccessivo di punti vendita concorrenti all’interno dello stesso mercato. La scarsità viene meno, i partner commerciali esistenti si sentono meno tutelati e l’immagine del marchio, costruita con cura, diventa vulnerabile agli acquisti dettati dagli sconti.
I ricavi all'ingrosso a breve termine possono quindi andare a discapito del valore del marchio nel lungo periodo.
Per un marchio di lusso emergente, questo compromesso può rivelarsi fatale. Una volta che la distribuzione diventa indiscriminata, è estremamente difficile ricostruire l’esclusività.
Chi vince davvero?
Il vincitore più scontato è l'organizzazione che si trova al centro.
Può percepire ricavi ricorrenti derivanti dagli abbonamenti, trarre vantaggio dalle partnership con i fornitori, aggregare i dati sugli acquisti e rafforzare la propria influenza senza dover necessariamente assumersi la responsabilità delle vendite a entrambe le estremità della transazione.
Anche i negozi di grandi dimensioni o affiliati a un’associazione di categoria potrebbero trarne vantaggi sproporzionati, poiché il loro volume di acquisti consente loro di ottenere sconti più consistenti e condizioni commerciali più vantaggiose. I membri più piccoli potrebbero dover pagare per l’accesso senza acquistare abbastanza da recuperare l’intero costo.
I fornitori ottengono un accesso mirato ai potenziali clienti, ma solo se la redditività rimane interessante al netto degli sconti, dei costi del programma e delle spese interne di vendita.
Per tutti gli altri, l’esito dipende da informazioni che i gruppi di acquisto non sempre rendono sufficientemente trasparenti:
- Quale percentuale dei vantaggi negoziati con i fornitori viene trasferita ai soci?
- Quali ricavi riceve il gruppo dai fornitori?
- Vengono rese note tutte le commissioni, le provvigioni e i rapporti commerciali?
- I negozi affiliati beneficiano di condizioni diverse?
- Quante delle presentazioni di fornitori si trasformano in clienti attivi?
- I risparmi dichiarati sono verificati da organismi indipendenti?
- I marchi mantengono il controllo su quali negozi possono acquistare i loro prodotti?
In assenza di risposte chiare, il sistema rischia di trasformarsi in un casello a doppio senso: il rivenditore paga per la promessa di un risparmio, il fornitore paga, tramite commissioni o concessioni, per la promessa di accesso, e l’intermediario guadagna indipendentemente dal fatto che si verifichi o meno una crescita significativa.
Perché questo modello continua a persistere
I gruppi di acquisto hanno successo perché offrono una soluzione a due preoccupazioni reali.
Gli ottici sono sommersi da incombenze amministrative, gestione del personale, marketing, acquisti e un panorama dei fornitori sempre più complesso. Il gruppo offre semplicità e la rassicurante sensazione che qualcun altro abbia già negoziato le condizioni migliori.
I marchi devono affrontare una pressione diversa. Costruire una rete di distribuzione all’ingrosso, selezionando con cura un cliente alla volta, è un processo lento, costoso e incerto. Un gruppo di acquisto sembra invece offrire una scalabilità immediata.
Il modello è potente perché trasforma l'incertezza in un'apparenza di certezza.
Ma la convenienza non va confusa con la strategia. Il marketing condiviso non garantisce automaticamente un negozio che si distingua dalla concorrenza. Un elenco di fornitori non garantisce automaticamente la domanda del marchio. Uno sconto negoziato non garantisce automaticamente un profitto.
L'indipendenza non può essere esternalizzata
Per i marchi di occhiali di lusso, la priorità dovrebbe essere una distribuzione controllata e mirata, non il maggior numero possibile di clienti teorici. Per gli ottici di fascia alta, la priorità dovrebbe essere un portafoglio che i concorrenti non possano replicare facilmente, non un catalogo selezionato da un’organizzazione centrale di acquisti.
Il futuro del settore ottico indipendente non sarà garantito da centinaia di negozi che acquistano gli stessi prodotti a prezzi leggermente più convenienti.
Ciò sarà garantito da negozi che opereranno scelte più oculate, da marchi che adotteranno strategie di distribuzione più mirate e dal fatto che entrambe le parti tuteleranno il valore della propria unicità.
Perché nel settore del lusso, nessuno sconto è abbastanza grande da compensare la perdita di identità.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese