
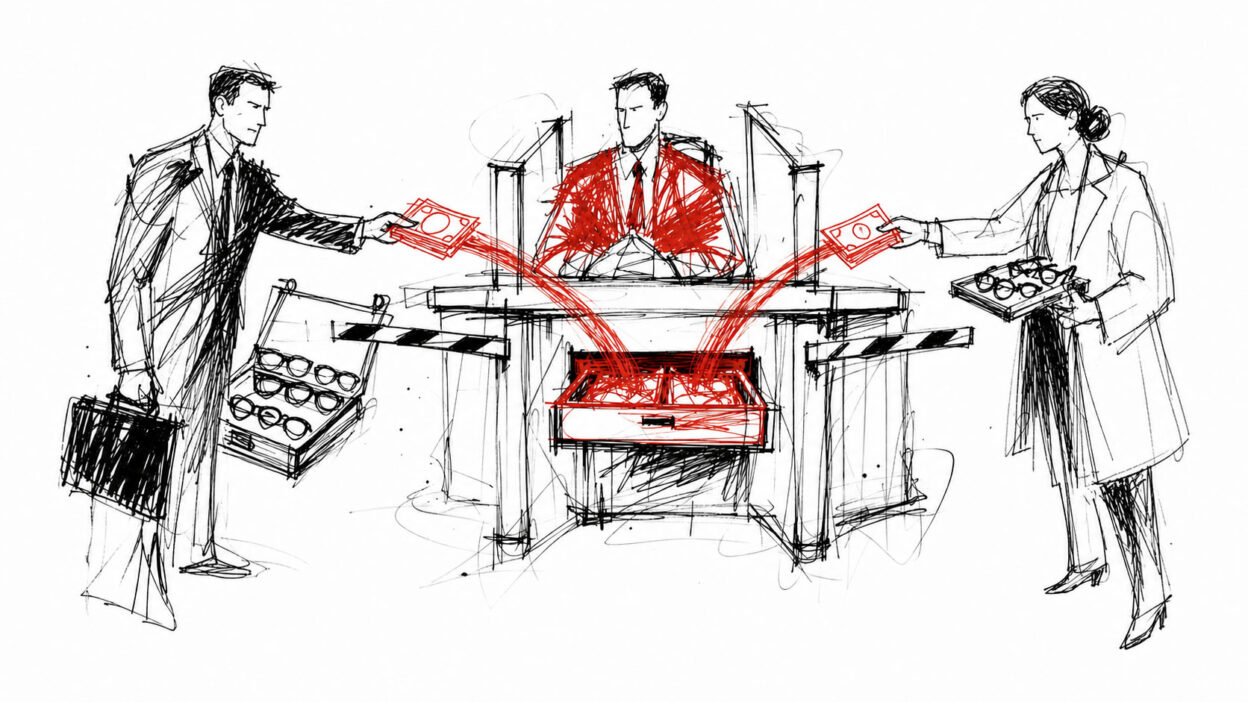
Ze beloven onafhankelijke opticiens lagere prijzen en bieden merken toegang tot honderden potentiële klanten. Maar als die toegang geen omzet oplevert en gezamenlijke inkoop de onderscheidende kracht tenietdoet, voor wie is deze regeling dan eigenlijk bedoeld?
‘Onafhankelijkheid’ is misschien wel het meest misbruikte woord in de optiekbranche.
Onafhankelijke opticiens zijn er trots op dat ze een alternatief bieden voor grote winkelketens: een meer persoonlijke service, betere productkennis en een zorgvuldig samengesteld assortiment brillen. Opkomende luxemerken doen een soortgelijke belofte. Ze bieden originaliteit, zeldzaamheid en een eigen visie die niet door de massamarkt kan worden geëvenaard.
Toch nemen beide steeds meer deel aan een systeem dat juist de onafhankelijkheid dreigt te ondermijnen die zij beweren te beschermen: de inkoopgroep voor optische artikelen.
Het voorstel klinkt aantrekkelijk. Detailhandelaren betalen om lid te worden van een collectief dat gunstige prijzen bedingt, marketingmateriaal verstrekt en de administratieve afhandeling vereenvoudigt. Merken worden erkende leveranciers in de hoop toegang te krijgen tot het winkelnetwerk van de groep.
Opticiens verwachten lagere kosten. Merken verwachten een hogere omzet.
Beiden verwarren wellicht ‘toegang’ met ‘waarde’.
Maar al te vaak worden inkoopgroepen een afzetkanaal voor onverkochte voorraad, tweedehandsartikelen en verouderde voorraad. Uiteindelijk merken detailhandelaren dat ze verouderde collecties verkopen die merken simpelweg uit hun magazijnen willen verwijderen.
De dubbele belofte
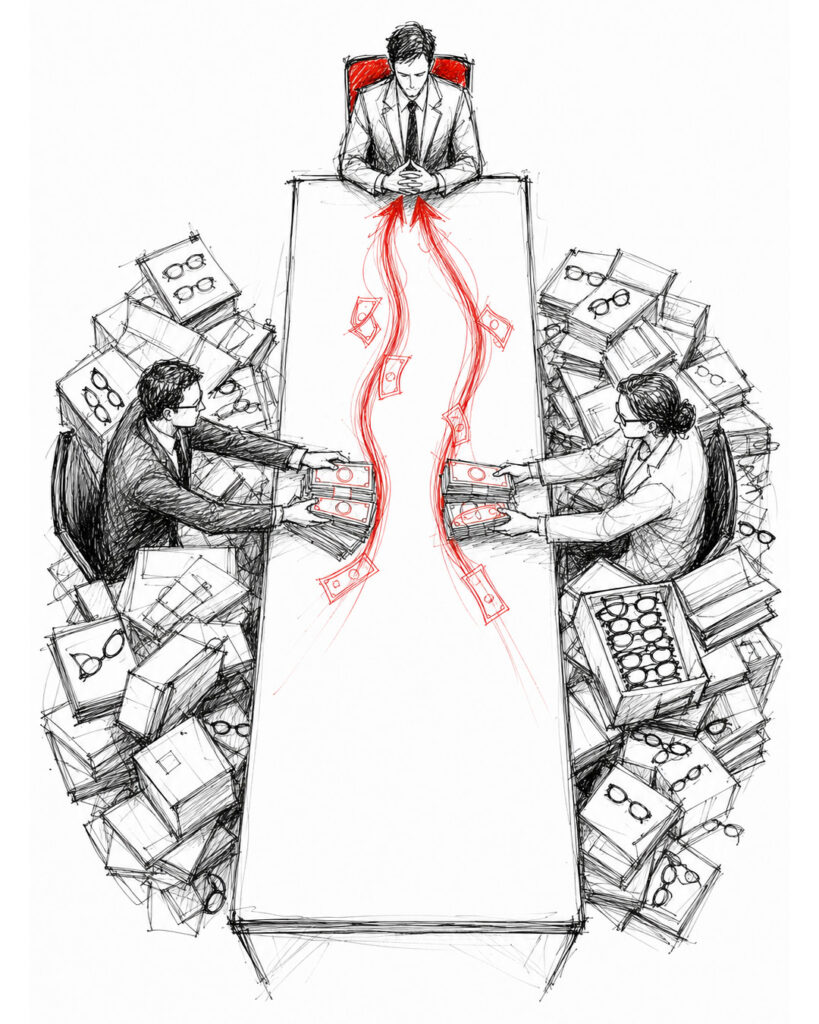
Inkoopgroepen verkopen twee verschillende versies van dezelfde droom.
Voor de opticien verkopen ze koopkracht. Een enkele zelfstandige winkel heeft wellicht maar beperkte onderhandelingsmacht ten opzichte van laboratoria, lensfabrikanten, montuurleveranciers en dienstverleners. Maar als honderden of duizenden praktijken zich verenigen, kan de groep naar verluidt voorwaarden bedingen die geen enkele individuele winkelier in zijn eentje zou kunnen bedingen.
De groep verkoopt aan het merk ‘bereik’: een kant-en-klaar netwerk van optische accounts, dat wordt gepresenteerd als een snellere weg naar distributie.
Maar een overtuigende lijst met voordelen is niet hetzelfde als meetbare economische waarde.
De vraag is niet of een inkoopgroep kortingen, inhoudelijke ondersteuning of administratieve ondersteuning biedt. De vraag is of die voordelen meer waarde opleveren dan de kosten, concessies, beperkingen en strategische afhankelijkheid die nodig zijn om ze te verkrijgen.
Een korting betekent niet automatisch een besparing
De optische sector is er opmerkelijk bedreven in geworden om kortingen als winst te presenteren.
Dat is niet hetzelfde.
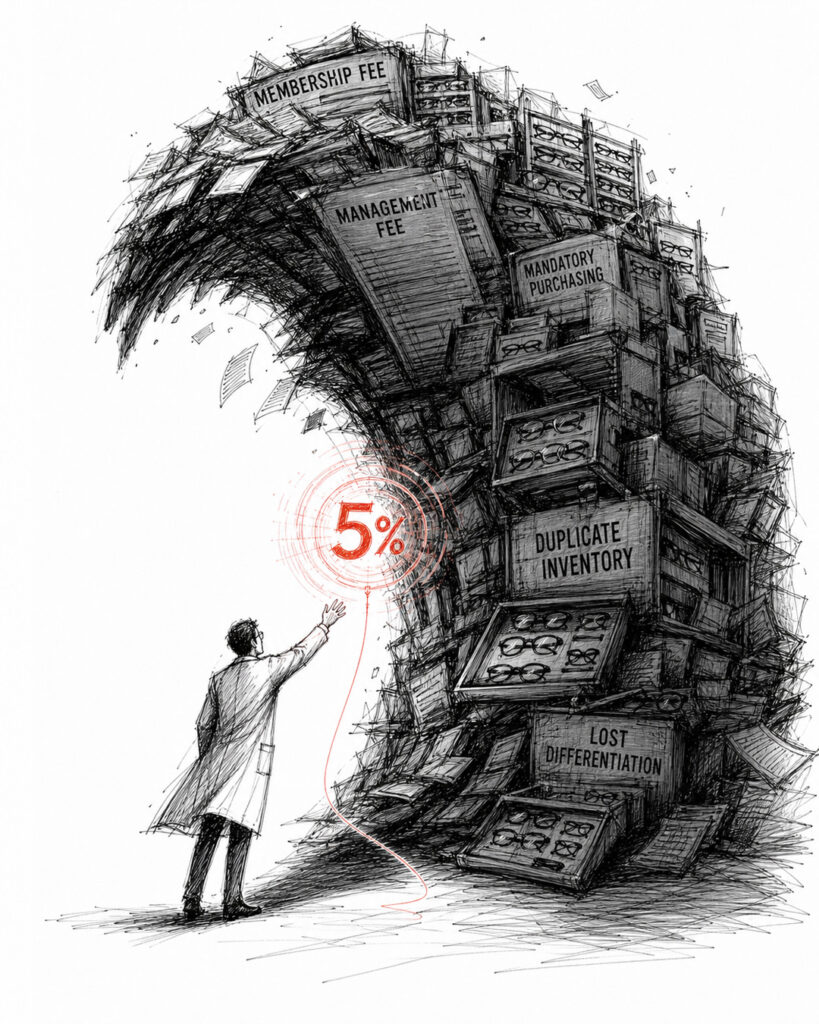
Een detailhandelaar die een korting van vijf procent ontvangt, heeft daarmee niet per se zijn financiële positie verbeterd. Bij de berekening moet rekening worden gehouden met lidmaatschapskosten, beheerskosten, minimale afnameverplichtingen, de kosten van ongewenste voorraad en de vraag of er rechtstreeks vergelijkbare voorwaarden hadden kunnen worden bedongen.
Een Britse organisatie verklaart bijvoorbeeld openlijk dat zij geen inschrijf- of lidmaatschapskosten in rekening brengt, maar wel een beheersvergoeding van vijf procent hanteert op aankopen bij bepaalde leveranciers. Andere organisaties maken gebruik van maandelijkse lidmaatschappen, door leveranciers gefinancierde programma’s, kortingen of combinaties van deze structuren. De modellen lopen uiteen, waardoor een directe vergelijking onontbeerlijk is.
Een korting op een product dat de winkelier anders niet zou hebben uitgekozen, is geen besparing. Het is een stimulans om geld uit te geven.
Ook is een korting achteraf niet automatisch een bewijs van slimmere inkoop. Het kan simpelweg een beloning zijn voor een bedrijf dat een groter deel van zijn inkoop bij voorkeursleveranciers concentreert. Dat kan de kosten op korte termijn verlagen, terwijl de productkeuze stilletjes wordt beperkt.
Het relevante cijfer is niet het percentage dat in een leveranciersovereenkomst staat vermeld. Het is het totale nettovoordeel voor de detailhandelaar nadat alle vergoedingen, voorwaarden en gedragsstimulansen in aanmerking zijn genomen.
Toegang is geen distributie
Voor merken kan die illusie zelfs nog duurder uitvallen.
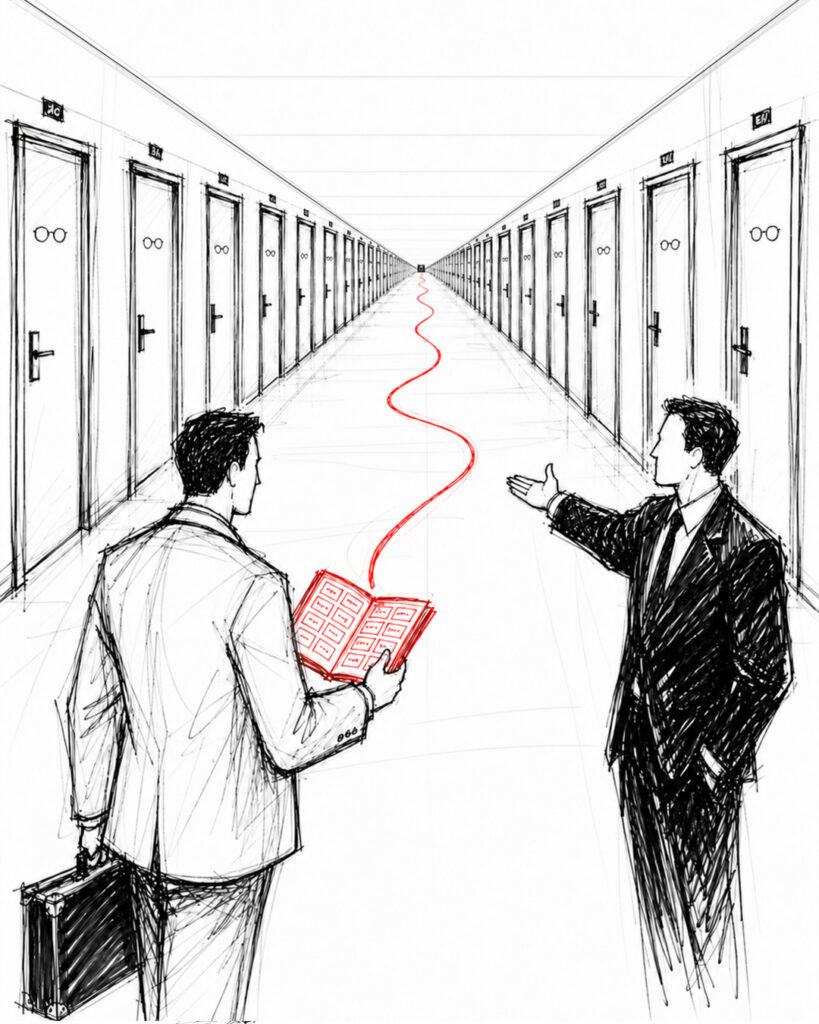
Door lid te worden van een inkoopgroep kan de naam van een merk weliswaar in de portfolio van een leverancier terechtkomen, maar een portfolio is geen verkoopteam. Een logo op de pagina van een leverancier betekent nog niet dat het product in de winkel ligt. Toegang tot een ledenlijst betekent nog niet dat er vraag naar het product is.
Tenzij de organisatie het merk actief introduceert, afspraken regelt, productvoorlichting verzorgt en meetbare afzetcijfers realiseert, moet het merk nog steeds het werk doen dat het deed voordat het zich bij de organisatie aansloot. Het moet individuele winkels benaderen, monsters versturen, personeel opleiden, bestellingen afhandelen, aftersalesdienst verlenen en zijn eigen marktontwikkeling financieren.
Van het merk mag dan ook worden verwacht dat het voorkeursprijzen hanteert of andere commerciële concessies doet, terwijl het vrijwel alle kosten en risico’s van de verkoop blijft dragen.
Er wordt geen plaatsing gegarandeerd. Er wordt geen minimumafname gegarandeerd. Er wordt geen herbevoorrading gegarandeerd.
De inkoopgroep verzilvert de mogelijkheid van een zakelijke relatie. Het merk blijft verantwoordelijk voor het omzetten van die mogelijkheid in omzet.
Een inkoopgroep die alleen maar zichtbaarheid biedt, is misschien niet veel meer dan een betaalde bedrijvengids met een kortingsregeling eraan gekoppeld.
De maatstaf mag nooit zijn hoeveel leden het netwerk telt. Het moet gaan om hoeveel daadwerkelijk nieuwe accounts de groep activeert, wat die accounts kopen en of ze opnieuw bestellen.
De homogenisering van de onafhankelijke optiek
Het grootste gevaar voor opticiens is niet per se de contributie. Het is het geleidelijke verlies van identiteit.
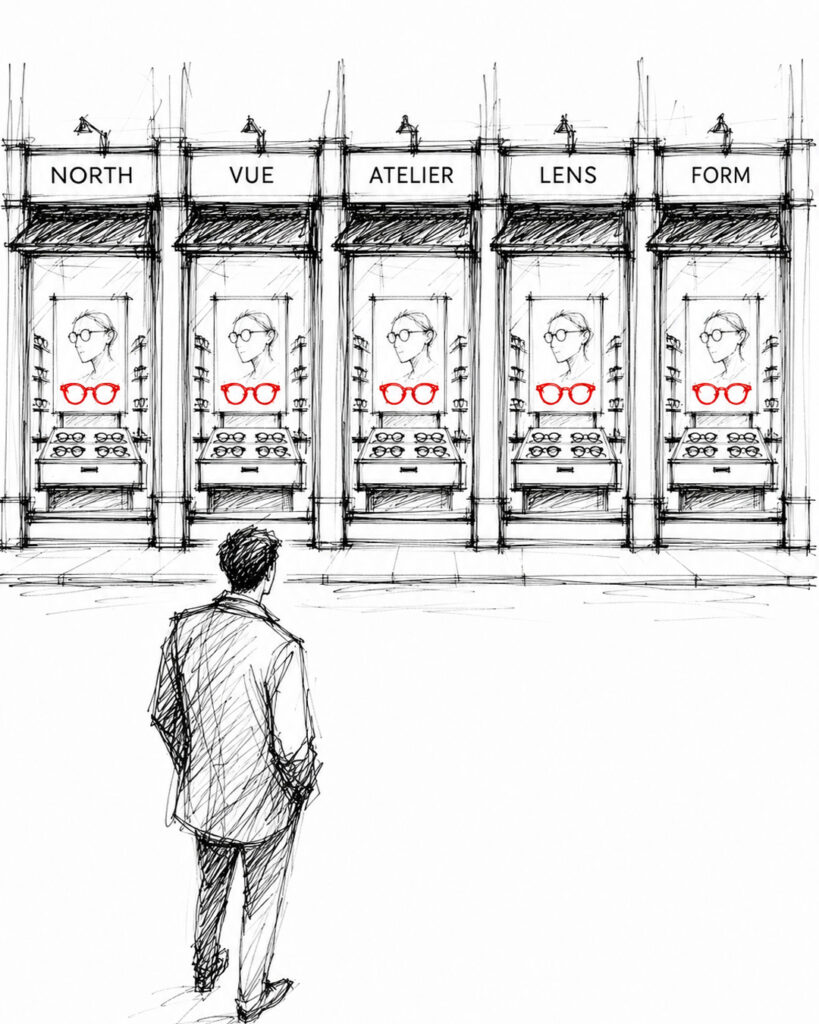
Een detailhandelaar sluit zich aan bij een inkoopgroep om als zelfstandige beter te kunnen concurreren. Maar als elk zelfstandig lid toegang krijgt tot dezelfde voorkeursleveranciers, dezelfde monturen, dezelfde aanbiedingen en hetzelfde marketingmateriaal, wordt onafhankelijkheid meer een eigendomsstructuur dan een betekenisvol verkoopargument.
De winkels kunnen juridisch gezien onafhankelijk blijven, terwijl ze commercieel gezien onderling uitwisselbaar worden.
Dit is met name schadelijk in de sector van hoogwaardige brillen, waar het samenstellen van het assortiment niet louter decoratief is. Het vormt juist de basis van het bedrijf. Klanten bezoeken een toonaangevende, onafhankelijke opticien omdat ze een onderscheidend aanbod, deskundig advies en producten verwachten die niet bij elke concurrent binnen rijafstand verkrijgbaar zijn.
Wanneer naburige winkels hetzelfde assortiment van een inkoopgroep aanbieden, verdwijnt de productdifferentiatie. De concurrentie verschuift dan naar prijs, gemak en aanbiedingen – precies het strijdtoneel waarop onafhankelijke winkeliers het minst goed zijn toegerust om grote ketens en onlineplatforms te verslaan.
De inkoopgroep kan de kosten van afzonderlijke producten verlagen, maar daarmee tegelijkertijd ook de reden verminderen waarom een klant de ene aangesloten winkel boven de andere zou verkiezen.
Dat is geen inkoopefficiëntie. Het is strategische uniformiteit.
Waarom luxemerken extra voorzichtig moeten zijn
Voor een luxe brillenmerk is distributie niet louter een manier om producten te verkopen. Distributie maakt deel uit van het product.
Elke verkoper straalt iets uit over de positie van het merk. De locatie, de merken in de buurt, de inrichting van de winkel, de kennis van het personeel, de prijsdiscipline en de manier waarop de klantenservice wordt aangepakt: het draagt allemaal bij aan hoe het product wordt waargenomen.
Door middel van selectieve distributie kan een luxemerk die signalen beschermen. Het kan bewust partners kiezen, de geografische spreiding beheren, ongewenste nabijheid vermijden en ervoor zorgen dat detailhandelaren begrijpen hoe ze de collectie moeten presenteren.
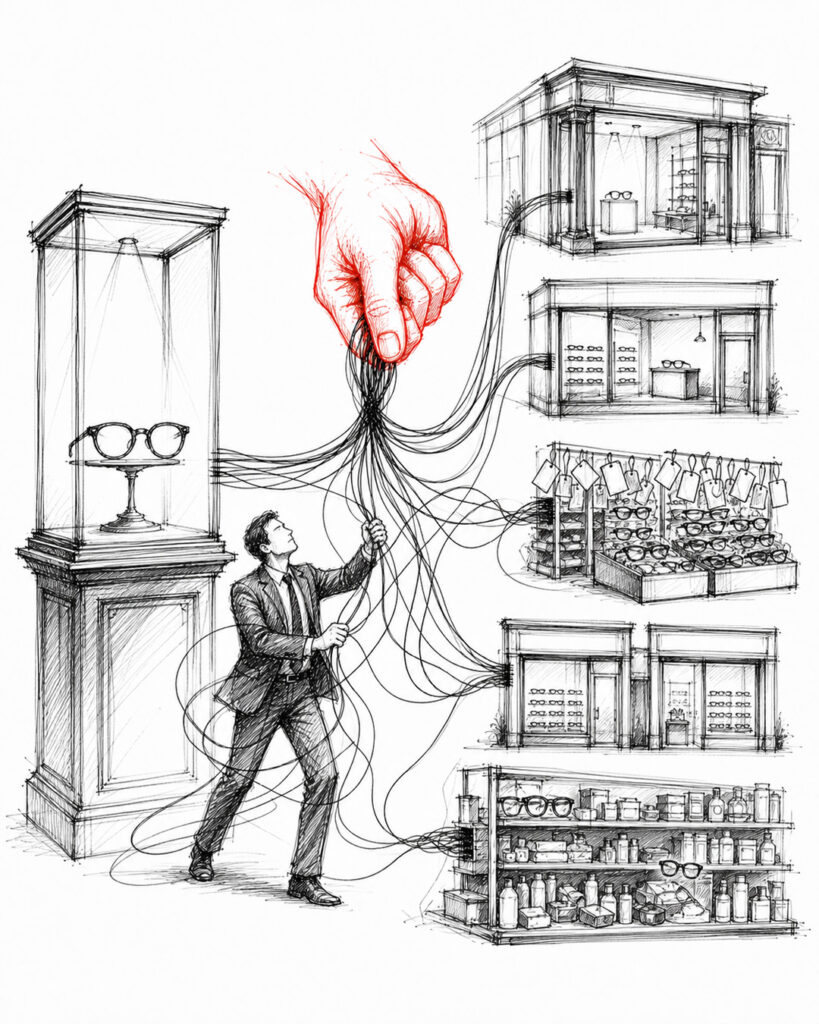
Toetreding tot een groot netwerk van inkoopgroepen kan die controle verzwakken.
Als het lidmaatschap er in feite voor zorgt dat de collectie beschikbaar is voor elk deelnemend account, loopt het merk het risico dat het in winkels verschijnt die niet bij zijn positionering passen, of in te veel concurrerende winkels binnen dezelfde markt. De schaarste verdwijnt, bestaande retailpartners voelen zich minder beschermd en het zorgvuldig opgebouwde imago van het merk wordt kwetsbaar voor aankopen op basis van kortingen.
De omzet uit groothandelsverkopen op korte termijn kan dus ten koste gaan van de merkwaarde op lange termijn.
Voor een opkomend luxemerk kan deze afweging fataal zijn. Zodra de distributie willekeurig verloopt, is het uiterst moeilijk om de exclusiviteit weer op te bouwen.
Wie wint er nu eigenlijk?
De meest voor de hand liggende winnaar is de organisatie die in het midden zit.
Het kan terugkerende inkomsten uit lidmaatschappen genereren, profiteren van samenwerkingsverbanden met leveranciers, inkoopgegevens verzamelen en invloed opbouwen, zonder dat het noodzakelijkerwijs de verantwoordelijkheid op zich hoeft te nemen voor de afzet aan beide kanten van de transactie.
Grote winkels of winkels die bij een organisatie zijn aangesloten, kunnen ook onevenredig veel voordeel halen uit deze regeling, omdat ze dankzij hun inkoopvolume aanzienlijkere kortingen en gunstigere commerciële voorwaarden kunnen bedingen. Kleinere leden betalen mogelijk voor toegang zonder dat ze genoeg inkopen om de volledige kosten terug te verdienen.
Leveranciers krijgen gerichte toegang tot potentiële klanten, maar alleen als het financieel nog steeds aantrekkelijk is na aftrek van kortingen, programmakosten en interne verkoopkosten.
Voor alle anderen hangt de uitkomst af van informatie die inkoopgroepen niet altijd voldoende transparant maken:
- Hoeveel van het onderhandelde voordeel van de leverancier komt ten goede aan de leden?
- Welke inkomsten ontvangt de groep van leveranciers?
- Worden alle provisies, doorbetalingen en zakelijke relaties openbaar gemaakt?
- Gelden er voor aangesloten winkels andere voorwaarden?
- Hoeveel van de voorgestelde leveranciers leiden tot actieve accounts?
- Worden de opgegeven besparingen onafhankelijk gecontroleerd?
- Hebben merken zeggenschap over welke winkels hun producten mogen inkopen?
Zonder duidelijke antwoorden dreigt de structuur te veranderen in een tolstation aan beide kanten: de detailhandelaar betaalt voor de belofte van besparingen, de leverancier betaalt via vergoedingen of concessies voor de belofte van toegang, en de tussenpersoon verdient eraan, ongeacht of er daadwerkelijk sprake is van betekenisvolle groei.
Waarom het model blijft bestaan
Inkoopgroepen floreren omdat ze een oplossing bieden voor twee reële zorgen.
Opticiens worden overspoeld door administratie, personeelszaken, marketing, inkoop en een steeds complexer wordend leverancierslandschap. De groep biedt eenvoud en het geruststellende gevoel dat iemand anders al de beste deal heeft bedongen.
Merken staan onder een andere druk. Het opbouwen van een groothandelsnetwerk door stuk voor stuk zorgvuldig geselecteerde klanten aan te trekken, is een traag, duur en onzeker proces. Een inkoopgroep lijkt onmiddellijk schaalvoordeel te bieden.
Het model is krachtig omdat het onzekerheid omzet in de schijn van zekerheid.
Maar gemak mag niet worden verward met strategie. Gezamenlijke marketing leidt niet automatisch tot een onderscheidende winkel. Een leverancierslijst zorgt niet automatisch voor vraag naar het merk. Een onderhandelde korting levert niet automatisch winst op.
Onafhankelijkheid kan niet worden uitbesteed
Voor luxe brillenmerken moet de prioriteit liggen bij een gecontroleerde, doelgerichte distributie, en niet bij een zo groot mogelijke lijst van theoretische klanten. Voor premium opticiens moet de prioriteit liggen bij een assortiment dat concurrenten niet zomaar kunnen kopiëren, en niet bij een catalogus die door een centrale inkooporganisatie is samengesteld.
De toekomst van de onafhankelijke optiekbranche zal niet worden veiliggesteld doordat honderden winkels dezelfde producten iets goedkoper inkopen.
Dit zal worden gewaarborgd doordat winkels slimmere keuzes maken, merken doelgerichter distribueren en beide partijen de waarde van hun eigenheid beschermen.
Want in de luxesector is geen enkele korting groot genoeg om het verlies aan identiteit te compenseren.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese
 Dutch