
Er bestaat een structurele misvatting die ten grondslag ligt aan de markt voor onafhankelijke brillen: namelijk dat deze markt versnipperd, divers en concurrerend is.
Dat is niet zo.
Op verschillende Europese markten – Italië, Nederland, België, Denemarken en Frankrijk – herhaalt zich hetzelfde patroon met opvallende regelmaat. Achter de schermen raakt de distributie steeds meer geconcentreerd in de handen van een klein aantal tussenpersonen: agenten die de toegang, de zichtbaarheid en uiteindelijk het voortbestaan bepalen.
Dit is geen bewering. Het is een overzicht van hoe het systeem daadwerkelijk werkt.
Op elke markt lijken de topmerken allemaal via één of twee personen te lopen. Heb je je ooit afgevraagd waarom?
Is het je opgevallen dat de enige topmerken die de afgelopen zes jaar zijn opgekomen, juist de merken zijn die niet via hen zijn gelopen? En nu die merken steeds meer bekendheid krijgen, ondernemen diezelfde agenten agressieve stappen om ze in hun portfolio op te nemen.
Wat is er dan met al die andere gebeurd? Zijn er geen andere merken gelanceerd of mochten ze gewoon nooit aan het licht komen?
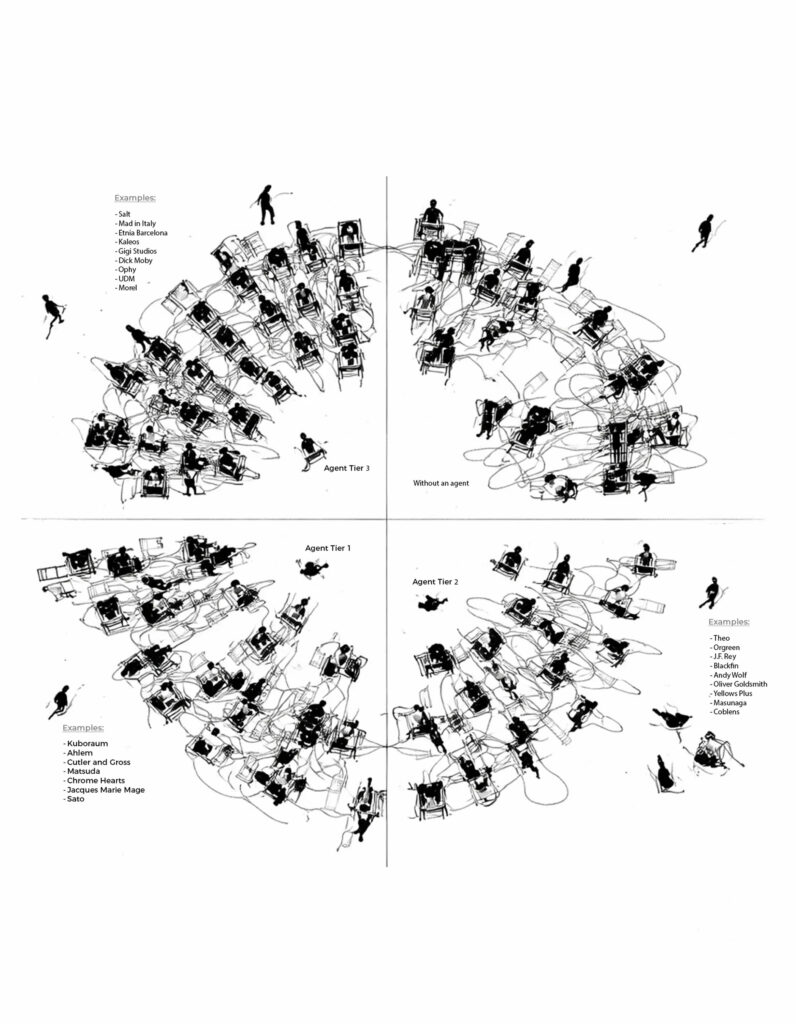
De drie niveaus die niemand openlijk erkent
Achter gesloten deuren beschrijven de agenten zelf een duidelijke interne hiërarchie:
- Niveau 1: De poortwachters van de “topmerken”. Merken met hoge winstmarges en een grote vraag.
- Niveau 2: Portfolio-aanvullingen. Merken uit het middensegment die worden ingezet om de omzet te stabiliseren.
- Niveau 3: De buitenstaanders — onafhankelijke merken uit het lagere segment, die geen deel uitmaken van een netwerk en vaak beperkt blijven tot het verkopen van één merk, en daardoor geen toegang hebben tot de relevante markten.
Deze indeling is niet louter theoretisch. Ze bepaalt wie er schapruimte krijgt, wie er een afspraak krijgt en wie er wordt genegeerd.
Op verschillende belangrijke markten is de de top 10–15 onafhankelijke merken worden door dezelfde persoon vertegenwoordigd. Geen soortgelijke personen. Dezelfde persoon.
Het resultaat is geen concurrentie. Het is consolidatie, vermomd als curatie.
Hoe zijn deze topmakelaars zo ver gekomen? De meesten zijn al meer dan 20 jaar actief in de sector; sommigen hebben hun ervaring al in de jaren ’90 en begin jaren 2000 opgedaan, vaak binnen grote conglomeraten. Ze profileren zich als pioniers in het herkennen van potentieel en het signaleren van merken die de top zouden kunnen bereiken, zoals Jacques Marie Mage, Chrome Hearts, Matsuda, of Kuboraum.
Ze gedragen zich als culturele opportunisten: ze springen op de kar van een trend en strijken vervolgens de erkenning op die daarmee gepaard gaat. Wanneer een merk succes boekt, wordt het verhaal stilletjes herschreven: ontdekking wordt eigendom, nabijheid wordt auteurschap.
Hun portfolio’s worden zorgvuldig samengesteld. Sommigen hebben tot wel 20 merken tegelijk in hun assortiment en zijn voortdurend op zoek naar nieuwe merken. Als ook maar een paar van die merken doorbreken, stijgt hun eigen status daarmee mee.
Maar de andere kant van het verhaal komt nooit ter sprake.
Niemand houdt bij hoeveel merken er binnen diezelfde portfolio’s zijn verdwenen. Hoeveel ervan zijn naar de achtergrond verdrongen, verkeerd beheerd of in feite ten grave gedragen. Of de nog ongemakkelijkere mogelijkheid: dat sommige merken met echt potentieel niet worden overgenomen om verder te worden ontwikkeld, maar om in toom te worden gehouden – zodat ze de prestaties van de topmerken die al in de portfolio zitten niet in de weg staan.
En toch is er een duidelijke verschuiving waarneembaar.
Zodra merken voldoende omvang en kapitaalkracht hebben bereikt, zoals Akoni, Jacques Marie Mage, of nieuwkomers zoals De andere bril Velen nemen in belangrijke regio’s afstand van tussenpersonen en kiezen ervoor om op hun eigen voorwaarden te werken en weer rechtstreekse relaties met de markt op te bouwen.
De illusie van keuze
Een opticien denkt misschien dat hij kan kiezen uit een breed aanbod van onafhankelijke merken.
In werkelijkheid kiezen ze in veel gebieden uit twee of drie portefeuilles.
Wanneer die portefeuilles elkaar over de grenzen heen overlappen – Italië volgt het voorbeeld van Nederland, Denemarken doet hetzelfde – dan dringt de vraag zich onvermijdelijk op:
Is dit nog steeds een markt, of is het coördinatie?
Er hoeft geen formele overeenkomst te zijn. Een informele afstemming is voldoende.
Gedeelde prikkels doen de rest.
Voorwaardelijke toegang: de stille valuta
In Frankrijk, Duitsland, Italië, België en Nederland melden opticiens een patroon van voorwaardelijke toegang:
- Koop merk X, of je raakt merk Y kwijt.
- Wil je toegang tot een toonaangevend label? Neem dan twee onbekende artiesten zonder DNA onder je hoede.
- Wijs eerst het budget toe aan onze portefeuille, dan kunnen we verder praten.
Sommige van deze “aanvullende” merken hebben geen duidelijke identiteit, geen eigen aanwezigheid, geen website en geen verhaal. Ze bestaan voornamelijk als randverschijnselen.
Bij deze transactie gaat het niet langer om het product.
Het gaat om naleving.
Contracten die langer meegaan dan de strategie
Voor merken brengt toetreding tot deze netwerken kosten met zich mee waarover in het openbaar zelden wordt gesproken.
Standaardbepalingen zijn onder meer:
- Territoriale lock-ins het voorkomen van directe verkoop aan opticiens
- Verplichtingen van de Commissie zelfs na beëindiging
- Boetes bij uittreding wordt geactiveerd zodra minimale omzetdrempels zijn bereikt
- Creatieve inmenging, waar agenten invloed uitoefenen op de productontwikkeling zonder kapitaal te investeren.
Misschien wel de meest schokkende bewering die we hebben gehoord, is deze: sommige topagenten oefenen druk uit op merken geen nieuwe collecties te lanceren of de creatieve koers te wijzigen zonder hun goedkeuring. In feite is een tussenpersoon met geen financieel belang zodat het uiteindelijk invloed uitoefent op de creatieve beslissingen van het merk.
De onevenwichtigheid is schrijnend. Personen die geen kapitaal hebben geïnvesteerd en weinig tot geen risico lopen, kunnen toch invloed uitoefenen op de productrichting en -timing. Dit leidt tot een situatie waarin tussenpersonen marges kunnen behalen die vergelijkbaar zijn met, of zelfs hoger liggen dan die van het merk zelf, terwijl ze de markt sturen in het belang van hun eigen belangen. In werkelijkheid is hun grootste angst – en de reden waarom ze deze invloed willen behouden – dat een nieuwe creatieve koers de topmerken in hun eigen portfolio zou kunnen verstoren. Het zou hun vermogen om de markt te beheersen en de koek naar eigen inzicht te verdelen, ondermijnen.
Dit soort controle blijft alleen bestaan zolang er niemand tegen in opstand komt. Het tegenwicht is in theorie eenvoudig, maar in de praktijk moeilijk: opticiens die zelfstandig denken, op de hoogte blijven en ervoor kiezen om rechtstreeks met merken samen te werken.
Dit zijn geen partnerschappen. Het zijn asymmetrische afhankelijkheden.
Eenmaal binnen zijn merken in feite wordt verhinderd alternatieve kanalen op te zetten. Vertrekken is duur, leidt tot verstoring van de bedrijfsvoering en brengt reputatierisico’s met zich mee.
Dus blijven ze.
Een prijs die zijn gelijke niet kent
Wanneer meerdere merken via dezelfde tussenpersoon worden verhandeld, wordt prijsbepalingsautonomie slechts een theoretisch begrip.
“Aanbevelingen” worden normen.
Normen worden verwachtingen.
En uiteindelijk, de prijsconcurrentie verdwijnt zonder dat deze ooit formeel is beperkt.
Voor de opticien komt dit op subtiele wijze tot uiting:
- Minder flexibiliteit
- Kleinere marges
- Herhaling bij merken die zogenaamd van elkaar verschillen
Het winkelaanbod ziet er divers uit. De toeleveringsketen is dat echter niet.
Risico zonder investering
Misschien is dit wel de meest opvallende onevenwichtigheid:
Makelaars gaan er vaak van uit dat geen financieel risico.
Ze produceren niet.
Ze houden geen voorraad op grote schaal aan.
Ze investeren niet in productontwikkeling.
Toch doen zij het volgende:
- Prijsbepaling op basis van invloed
- Collecties per vorm
- Toegang tot de markt regelen
- Commerciële voorwaarden vaststellen
Macht is in dit systeem niet gekoppeld aan kapitaal.
Het houdt verband met functie.
Wie betaalt er eigenlijk de prijs?
Iedereen stroomafwaarts.
- Merken afhankelijk worden, niet meer in staat zijn om zelfstandig op te schalen
- Opticiens te maken krijgen met overtollige voorraden, verwaterde portefeuilles en krappe budgetten
- Consumenten krijgen een zorgvuldig samengestelde schijn te zien in plaats van echte diversiteit. Producten van mindere kwaliteit die als “luxe” worden verkocht.
En uiteindelijk corrigeert de markt zichzelf.
Niet door hervormingen, maar door consolidatie.
De 25%-vraag: Wie profiteert er werkelijk van onafhankelijke brillen?
Tegenwoordig halen topmakelaars 20–25%-commissie bij elk frame, zonder te investeren in productie, voorraad, marketing, klantenservice of merkopbouw. Die marge is niet neutraal. Het is waarde die uit het systeem wordt onttrokken.
Als het weer in gebruik wordt genomen, zou het de markt ingrijpend kunnen veranderen.
Die 20–25% zou weer moeten worden ingezet op een plek waar hij echt verschil maakt:
- in betere materialen, een steviger ontwerp en strengere productienormen;
- in strakkere, zorgvuldiger samengestelde assortimenten voor opticiens;
- in directe ondersteuning door het merk, service en langdurige relaties.
In plaats daarvan wordt het opgeslokt door tussenpersonen die slechts beperkte structurele meerwaarde bieden, maar wel aanzienlijke zeggenschap behouden.
Als er een koerswijziging plaatsvindt, zou diezelfde marge de productkwaliteit kunnen verbeteren, het prijsevenwicht kunnen herstellen en opticiens de vrijheid kunnen geven om een onderscheidend assortiment samen te stellen, in plaats van een hergebruikt aanbod.
De vraag is niet langer of die waarde bestaat.
Het is wie bepaalt waar het naartoe gaat.
Het eindspel: van “onafhankelijk” naar overgenomen
In het Verenigd Koninkrijk, de Benelux en Scandinavië is de trend al zichtbaar:
Onafhankelijke opticiens, die onder druk staan vanwege dalende marges en operationele uitputting, beginnen de markt te verlaten.
Hun bedrijven worden overgenomen door grotere concerns.
Het onafhankelijke ecosysteem krimpt.
Het verhaal blijft bestaan.
Het breekpunt
Het huidige systeem blijft om één reden bestaan: passieve aanvaarding.
- Opticiens baseren zich op tussenpersonen in plaats van op onafhankelijk onderzoek
- Merken geven de voorkeur aan toegang op korte termijn boven controle op lange termijn
- Beurzen versterken dezelfde structuren die de toegang beperken
Maar er zijn al eerste tekenen van verdeeldheid:
- Nieuwe merken die territoriale exclusiviteit afwijzen
- Er ontstaan modellen waarbij producten rechtstreeks aan opticiens worden geleverd
- Alternatieve evenementen buiten de traditionele beurzen om
- Opticiens beginnen niet alleen producten, maar ook hun portfolio’s in twijfel te trekken
En misschien wel het meest ironische: zodra we nieuwe merken gaan promoten, of merken die zich hebben losgemaakt van de oude structuur, zorgen hun toenemende zichtbaarheid en de groeiende vraag op de markt ervoor dat ze al snel het doelwit worden van tussenpersonen.
Wat komt er nu?
Dit is geen oproep tot ontwrichting. Het is een oproep tot duidelijkheid.
Een goed functionerende markt vereist:
- Onafhankelijke besluitvorming op winkelniveau
- Transparante, niet-exclusieve distributiestructuren
- Contracten die een partnerschap weerspiegelen, en geen controle
- Merkidentiteiten die niet afhankelijk zijn van validatie door tussenpersonen
Zonder deze factoren is het verloop voorspelbaar:
Minder spelers. Minder zelfstandigheid. Meer concentratie.
Laatste vraag
Als de toegang tot “onafhankelijke” brillen in elke markt door dezelfde twee of drie personen wordt gecontroleerd Wat is er precies nog onafhankelijk?
De opticiens zijn degenen die echte verandering teweeg kunnen brengen. Ze moeten weigeren om via tussenpersonen te werken en directe relaties met merken gaan opbouwen. De commissie van 20–25% die momenteel door tussenpersonen wordt ingehouden, zou terug moeten vloeien naar hun eigen bedrijf, in de vorm van monturen van betere kwaliteit, een zorgvuldiger samengesteld assortiment en sterkere, merkgerichte dienstverlening.
In plaats van dat een kwart van de prijs van elk montuur naar dezelfde twee of drie tussenhandelaren in elk land gaat, kunnen opticiens die waarde voor zichzelf terugwinnen. Degenen die voor deze weg kiezen, zullen standhouden en uiteindelijk zegevieren.
Mocht u soortgelijke situaties zijn tegengekomen – hetzij als merk, hetzij als optiekzaak die met verkoopagenten werkt – dan zijn wij momenteel bezig met het samenstellen van een dossier dat zal worden ingediend bij de bevoegde autoriteiten die toezicht houden op concurrentieverstorende praktijken, met als doel mogelijk kartelachtig gedrag binnen de sector te onderzoeken.
Ervaringen uit de eerste hand kunnen vertrouwelijk worden gedeeld via [email protected].
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese
 Dutch