
De optiekbranche nadert een structureel breekpunt. In de komende 24 maanden loopt meer dan de helft van de huidige optiekwinkels een ernstig risico op faillissement, niet omdat de vraag naar brillen afneemt, maar omdat het bedrijfsmodel dat de branche decennialang in stand heeft gehouden, niet langer levensvatbaar is.
Wat er momenteel in de haute couture gebeurt, staat niet op zichzelf. Detailhandelaren zoals Saks Fifth Avenue en SSENSE hebben vorig jaar faillissementsbescherming aangevraagd. Deze bedrijven worden gesteund door investeerders en zullen een reorganisatie doorvoeren. Wanneer dat gebeurt, zullen ze slanker, agressiever en sterker verticaal geïntegreerd terugkeren op de markt, en zeer waarschijnlijk verder uitbreiden in de brillensector met een marketingkracht en schaalgrootte die onafhankelijke optiekzaken niet kunnen evenaren. De brillensector zal hier niet van gespaard blijven.
De demografische tijdbom
De meeste optiekzaken zijn tegenwoordig sterk afhankelijk van klanten in de leeftijdscategorie 55–60+. Deze doelgroep zorgt weliswaar voor stabiliteit, maar vormt geen groeimotor. De realiteit is ongemakkelijk, maar onontkoombaar: Veel optiekzaken bedienen momenteel hun laatste generatie vaste klanten.
Jongere consumenten die bereid zijn veel geld uit te geven aan brillen, gedragen zich heel anders. Ze bezoeken fysieke winkels niet uit gemak of noodzaak. Ze komen voor:
- Sfeer
- Culturele relevantie
- Zorgvuldig samengestelde selectie
- Producten die ze online niet kunnen vinden
Winkels die zich niet aan deze realiteit aanpassen, zullen de volgende cyclus niet overleven.
De conglomeraatval
Onafhankelijke optiekzaken hebben onbewust hun eigen neergang gefinancierd door te vertrouwen op grote conglomeraten zoals EssilorLuxottica, Marchon, Safilo, en Kering.
Deze groepen:
- De markt overspoelen met onderling uitwisselbare producten
- Haal het DNA uit de merken
- Geef voorrang aan de herkenbaarheid van het logo boven de ontwerpintegriteit
- Rechtstreeks concurreren via hun eigen monobrandwinkels
Blijven inkopen bij conglomeraten en tegelijkertijd differentiatie verwachten, is een strategische tegenstrijdigheid.
Onafhankelijke winkels moeten samenwerken met onafhankelijke merken. Niet alleen als leveranciers, maar als partners voor de lange termijn.

Minder product, meer betekenis
De toekomst draait niet om het ophangen van nog meer schilderijen aan de muur. Het draait om betere monturen met een verhaal, een filosofie en een zeldzaam karakter.
De winnende winkels zullen:
- Het aantal SKU’s verminderen
- Beperkte edities aanbieden
- Beschouw brillen als verzamelbare designobjecten
- Stel je collectie samen zoals in een kunstgalerie, niet als in een magazijn
Onafhankelijke merken begrijpen deze taal. Conglomeraten niet.
Onderwijs is de ontbrekende schakel
De brillenmarkt is tegenwoordig chaotisch, grotendeels als gevolg van een gebrek aan kennis, zowel bij de detailhandel als bij de consument. Jonge consumenten die flink wat geld uitgeven aan brillen, zijn zeer goed geïnformeerd. Ze hebben meteen door wanneer een product niet authentiek is.
Ze zijn niet onder de indruk van:
- Logo's van beroemdheden
- Luxe voor de massamarkt
- Overdreven prijzen zonder inhoud
Ze voelen zich aangetrokken tot helderheid van visie, vakmanschap en culturele relevantie.
AI, virtueel passen en het einde van de functionele detailhandel
Technologie zal de crisis versnellen. Tools voor virtueel passen ontwikkelen zich in hoog tempo. Oudere oplossingen zoals Montagebox worden nu al overtroffen door nieuwe spelers die in staat zijn tot realtime 3D-scannen en ultrarealistische gezichtsweergave via een smartphonecamera.
Binnenkort hebben consumenten geen fysieke winkels meer nodig om brillen te “passen”.
Dit betekent dat fysieke winkels hun bestaansrecht moeten rechtvaardigen door middel van ervaring, exclusiviteit en emotionele band, werkt niet.
Smartbrillen: de volgende revolutie
Over minder dan vijf jaar zullen de door technologiebedrijven ontwikkelde slimme brillen de traditionele brillenmarkt ernstig gaan ondermijnen. De samenwerking tussen EssilorLuxottica en Meta op Ray-Ban Een slimme bril is geen nevenproject, maar een manier om de markt voor te bereiden.
De doelstelling op lange termijn is duidelijk: de smartphone vervangen door een bril.
Sociale platforms verdienen geld aan aandacht. Brillen zorgen voor een continue verbinding. Deze verschuiving zal het consumentengedrag volledig veranderen.
Winkels die tegen die tijd nog geen bewuste, hoogwaardige niche hebben ontwikkeld, zullen verdwijnen.
De Zwitserse horloge-parallelle
Mechanische Zwitserse horloges hebben de opkomst van smartwatches overleefd omdat ze een andere culturele en emotionele rol vervullen. Brillen moeten dezelfde weg inslaan.
Er is een veerkrachtige toekomst mogelijk – maar alleen voor onafhankelijke, designgerichte brillenmerken met een sterk DNA.
Optiekzaken zouden zich moeten richten op merken die zich echt onderscheiden en culturele legitimiteit bieden, zoals:
- John Dalia
- De andere bril
- Sato
- Lapima
- Yuichi Toyama
- Max Pittion
- Ahlem
- Chrome Hearts
- Jacques Marie Mage
- Akoni
- Paloceras
Deze merken bieden iets wat merken die eigendom zijn van conglomeraten niet kunnen bieden: authenticiteit, schaarste en visie.
Aardrijkskunde onthult de toekomst
Markten zoals de Benelux verschuiven al naar onafhankelijke brillenwinkels. In Italië zijn de eerste tekenen van deze overgang zichtbaar. Daarentegen worden Zuid- en Oost-Europa nog steeds gedomineerd door conglomeraten die monturen van lage kwaliteit op de markt brengen met bekende logo’s maar zonder eigen identiteit.
Het bezit van winkelruimte zal deze winkels niet redden. Culturele relevantie wel.
Onafhankelijkheid betekent onafhankelijkheid – over de gehele keten
Dezelfde redenering geldt voor brillenglazen. Onafhankelijke winkels zouden op zoek moeten gaan naar onafhankelijke leveranciers van hoogwaardige brillenglazen en afstand moeten nemen van grootschalige optiekketens.
Conglomeraten zouden hun frames via hun eigen distributienetwerken moeten verkopen, wat ze nu al doen.
Onafhankelijken moeten een echt alternatief bieden.

Waarom samenwerkingsverbanden tussen adviesbureaus niet de oplossing zijn — en waarom optiekzaken juist creatieve begeleiding nodig hebben
De afgelopen jaren is er, met name in het Verenigd Koninkrijk en Ierland, een groeiend aantal adviesbureaus, inkoopgroepen en “samenwerkingsverbanden” in de detailhandel” zijn ontstaan, die allemaal beweren onafhankelijke optiekzaken te beschermen en te versterken. Op het eerste gezicht beloven deze structuren stabiliteit, betere inkoopvoorwaarden, gezamenlijke marketing en operationele begeleiding.
In werkelijkheid is hun doel op de lange termijn veel meer op transacties gericht.
Het uiteindelijke resultaat van de meeste van deze allianties is aggregatie: meerdere onafhankelijke winkels onder één dak samenbrengen, ze standaardiseren en uiteindelijk het geconsolideerde pakket verkopen aan beleggers of grotere groepen. Onafhankelijkheid wordt niet behouden, maar tijdelijk opzijgezet.
De illusie van veiligheid door consolidatie
Deze door adviesbureaus geleide samenwerkingsverbanden richten zich vrijwel uitsluitend op:
- Kostenoptimalisatie
- Onderhandelde koopkracht
- Operationele efficiëntie
- Standaardisatie van KPI’s
Hoewel deze factoren de marges op korte termijn wellicht verbeteren, zullen ze identiteit systematisch uitwissen. Winkels worden onderling inwisselbaar. De visuele taal, de merkstem en de culturele positionering raken verwaterd ten gunste van sjablonen en “best practices”.”
Deze benadering gaat voorbij aan het kernprobleem van de optiekbranche vandaag de dag.
De crisis heeft geen operationele gevolgen.
Dat is een cultureel verschijnsel.
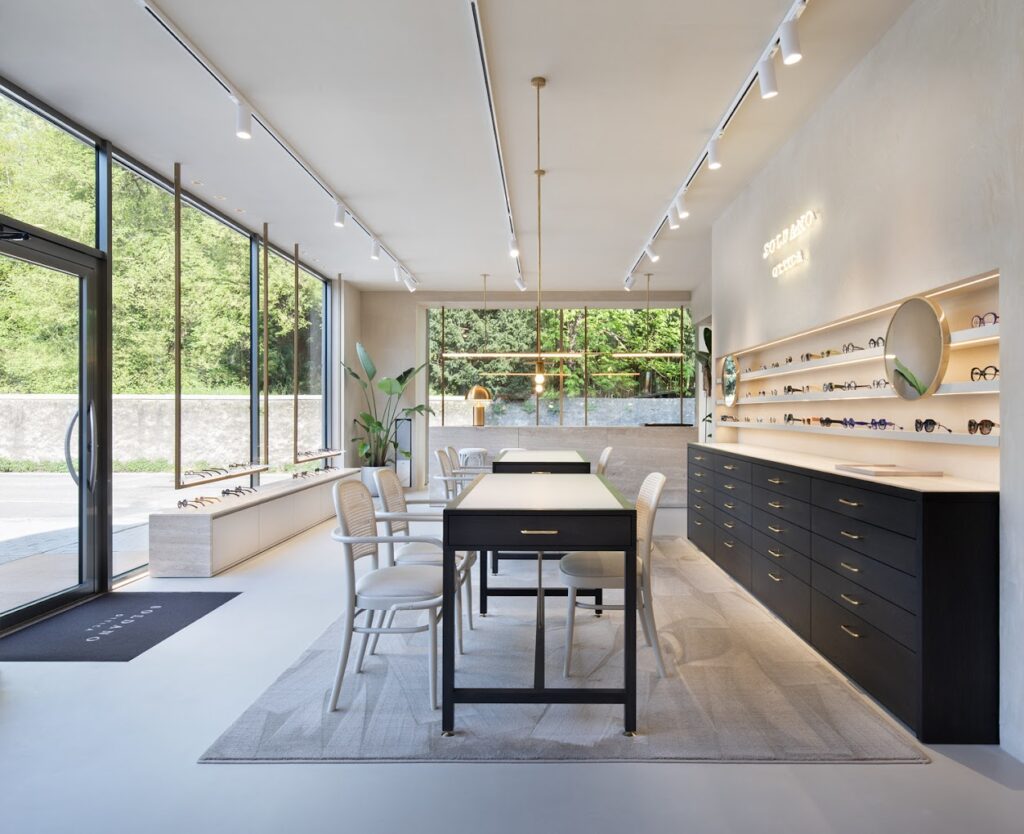
Optiekzaken hebben geen adviseurs nodig Ze hebben creatieve directeuren nodig
Onafhankelijke optiekzaken gaan niet failliet omdat ze geen spreadsheets hebben of te weinig onderhandelingsmacht bij de inkoop. Ze gaan failliet omdat ze geen duidelijke, eigentijdse identiteit.
Wat winkels nodig hebben, is niet nog een consultant, maar:
- Creatieve directeuren
- Ontwerpers
- Merkstrategen
- Culturele curatoren
Professionals die het volgende kunnen definiëren:
- Een visueel universum
- Een standpunt
- Een reden waarom jonge consumenten hier belang aan hechten
Zonder dit kan geen enkele alliantie of inkoopgroep hen redden.
Identiteit kan niet worden uitbesteed aan een sjabloon
Adviesbureaus werken met kaders. Creativiteit doet dat niet.
Een winkel die wil overleven, moet worden behandeld als een merk, geen verkooppunt. Er is het volgende nodig:
- Een welomschreven esthetiek
- Een samenhangend verhaal
- Een zorgvuldig samengesteld productassortiment dat aansluit bij de waarden van het bedrijf
- Een fysieke ruimte die is ontworpen als culturele bestemming, niet als medische instelling
Jonge consumenten voelen zich niet aangetrokken tot “geoptimaliseerde detailhandel”.”
Ze gaan in gesprek met betekenis, visie en ontwerp.
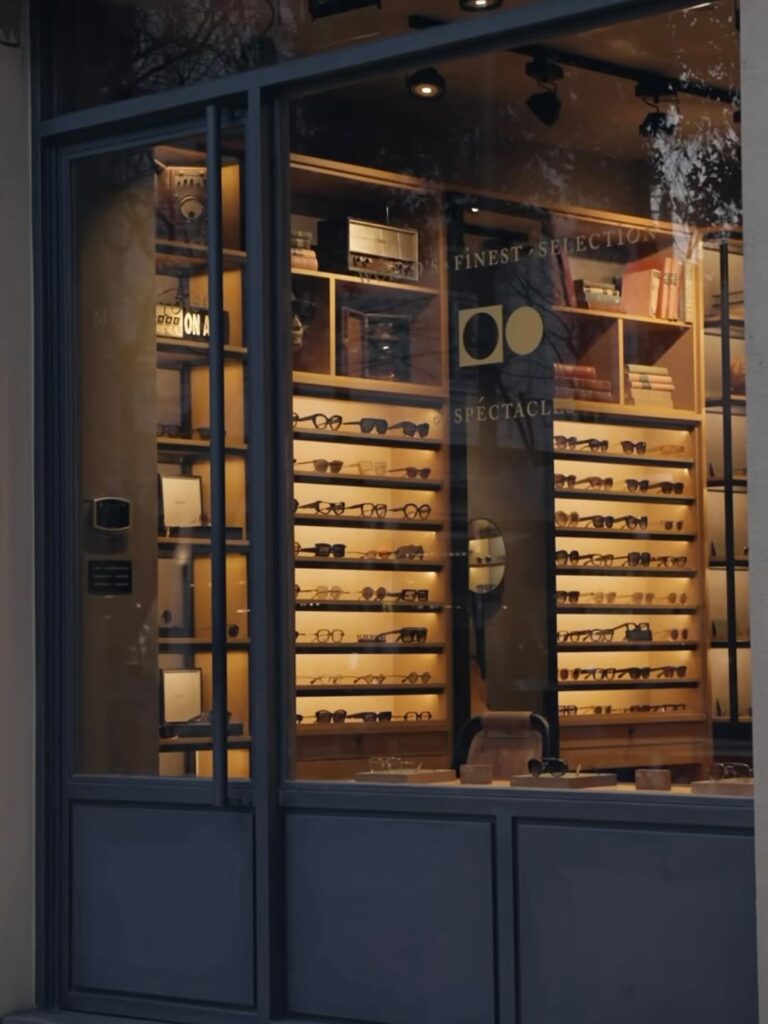
Van winkel tot cultureel platform
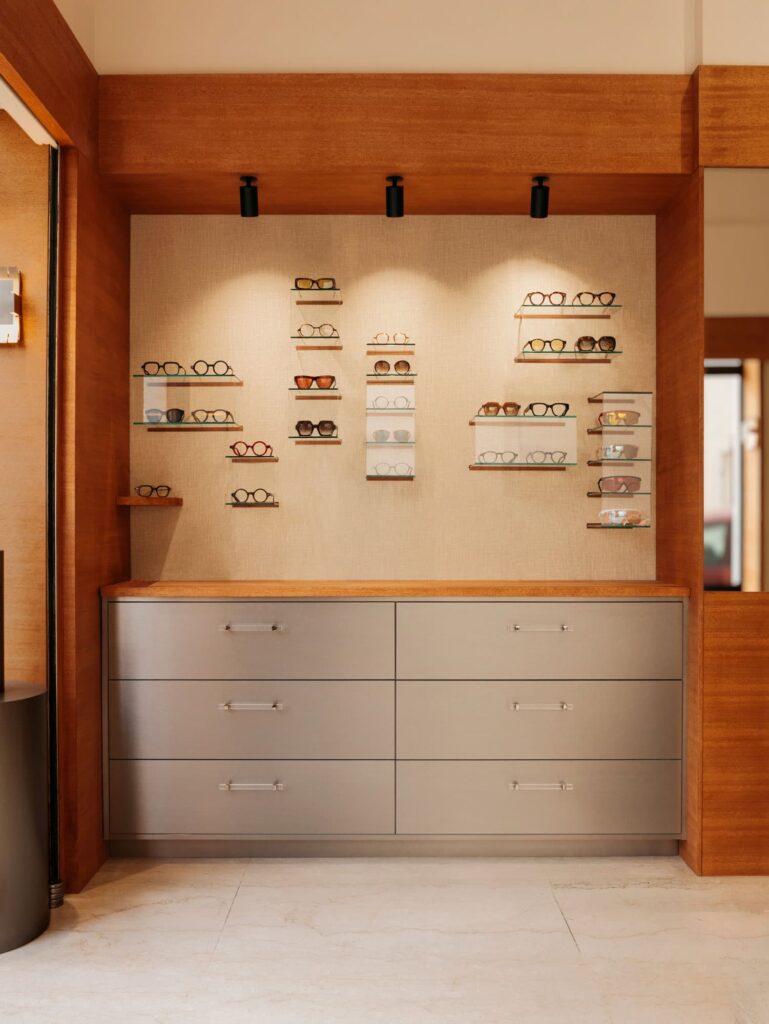
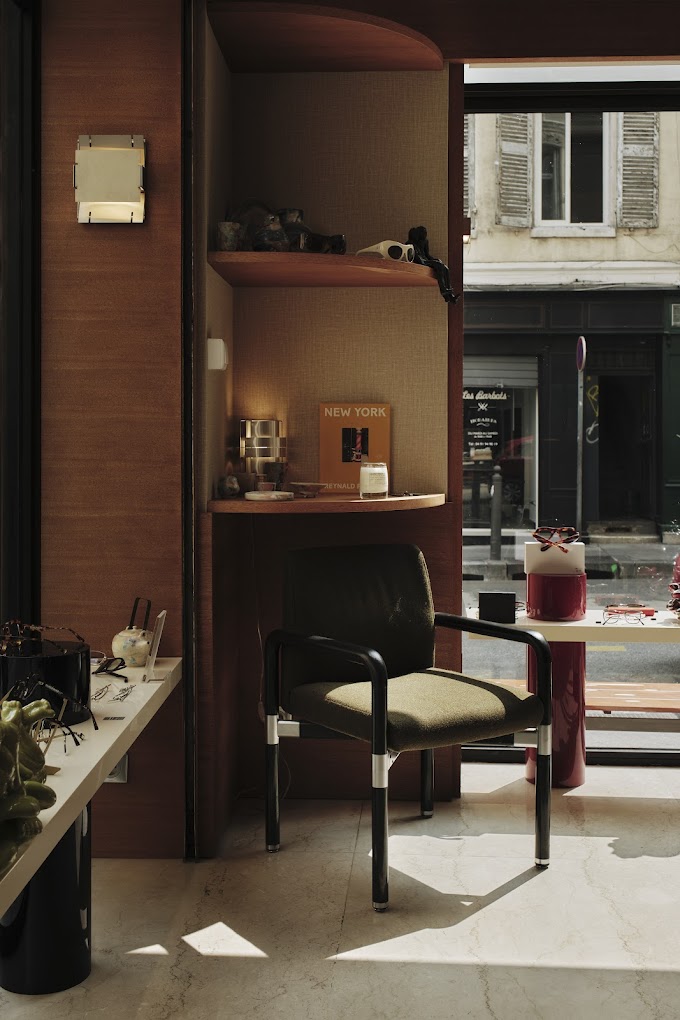
De optiekzaak van de toekomst lijkt meer op een galerie of een conceptruimte dan op een traditionele winkel. Elk element, van het meubilair en de verlichting tot de merkselectie, moet een bepaalde boodschap uitdragen.
Juist hier is creatief leiderschap van essentieel belang.
Een creatief directeur:
- Zorgt voor merkwaarde op de lange termijn
- Zorgt voor een onderscheidend vermogen dat op grote schaal onmogelijk te kopiëren is
- Brengt onafhankelijke brillenmerken samen in een samenhangend ecosysteem
- Verandert de detailhandel van een puur transactionele ervaring in een emotionele ervaring
Consultants optimaliseren wat er al is. Creatieve directeuren iets bedenken wat nog niet bestaat.
De strategische fout die Britse detailhandelaren maken
Door samenwerkingsverbanden op het gebied van advies aan te gaan, bereiden veel Britse optiekzaken zich zonder het te beseffen voor op een overname. Standaardisatie verhoogt de bedrijfswaarde, maar neemt tegelijkertijd juist dat unieke karakter weg dat het voortbestaan in een wereld na de conglomeratisering rechtvaardigt.
Zodra deze winkels zijn verkocht, zullen ze hetzelfde lot ondergaan als in andere sectoren van de detailhandel:
- Verlies van zelfstandigheid
- Merkverwatering
- Eventuele sluiting of herbestemming tot algemene winkelruimten
Dit is geen bescherming. Het is een uitstel van het vertrek.
Wat komt er nu?
De brillenmarkt zal ingrijpend veranderen. Winkels die blijven jagen op de stimulansen van grote concerns, zullen het onderspit delven. Wie investeert in onafhankelijke merken, betekenisvolle relaties en culturele positionering, zal overleven en het voortouw nemen.
Er is één belangrijk onderwerp dat in onze sector nog steeds niet aan de orde is gekomen:
Wat houdt “onafhankelijk merk” eigenlijk in?
Te veel professionals begrijpen dit onderscheid nog steeds niet. Dat gesprek zal bepalen wie er over vijf jaar nog overeind staat. De transformatie moet nu beginnen.

 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese
 Dutch
[…] van de optiekbranche: Waarom onafhankelijke optiekzaken met uitsterven worden bedreigd Maya M. op 22 januari 2026 Branchegidsen Waarom meer dan 60% optiekzaken in de komende 24 maanden failliet dreigen te gaan Maya M. op 18 januari 2026 Branchegidsen Stille luxe: De trend die het komende decennium zal bepalen […]
[…] Enkele weken geleden hebben we in dit artikel uitgelegd waarom bijna 60% optiekzaken die goedkope of middenklasse merken verkopen, het risico lopen failliet te gaan, en de overname door Ace & Tate deze week bevestigt die voorspelling. De toekomst voor onafhankelijke […]