
De onafhankelijke optiekbranche nadert een breekpunt. Niet omdat mensen geen bril meer nodig hebben – de vraag is nog nooit zo groot geweest – maar omdat het bedrijfsmodel dat de onafhankelijke optiekzaken decennialang in stand heeft gehouden, structureel achterhaald is.
Een recent artikel waarin wordt uitgelegd waarom bijna 60% onafhankelijke optiekzaken dreigen failliet te gaan leidde tot een ongewoon heftige reactie. De weerklank ervan bracht iets ongemakkelijks aan het licht: de markt staat onder extreme druk, iets wat de meeste belanghebbenden in de sector liever niet publiekelijk willen erkennen. Dit artikel bouwt voort op die analyse met geverifieerde gegevens, een mondiale context en een harde conclusie: het onafhankelijke middensegment van de optiekmarkt is verdwenen. Wat overblijft is een gepolariseerde toekomst: luxe, technologie, conglomeraten en ketens — of verdwijning.
De gegevens waar niemand over wil praten
Volgens een adviesbureau dat gespecialiseerd is in de herstructurering van de gezondheidszorg Gibbins Advisors, registreerden de Verenigde Staten:
- 79 faillissementsaanvragen in de gezondheidszorg in 2023
- 57 aanvragen in 2024
- Gemiddeld 42 aanvragen per jaar in de periode 2019–2022
Het gaat hier niet om storingen op één enkele locatie. Bij veel daarvan is sprake van onafhankelijke kliniekenketens met een vermogen van meerdere miljoenen dollars, geen marginale exploitanten.
De gegevens werden aangehaald in een analyse uit 2024, gepubliceerd door De straat, waarmee wordt bevestigd dat dit een algemene ineenstorting, en geen tijdelijke correctie. Dit is van belang omdat, als kapitaalintensieve zorgketens het niet redden, het traditionele model van onafhankelijke optiekzaken fundamenteel niet meer werkt.
De vraag stijgt — de onafhankelijke detailhandel niet
De paradox is opvallend.
- Het schermgebruik blijft het gezichtsvermogen in recordtempo aantasten
- De bevolking vergrijst in hoog tempo in Japan, Europa en Noord-Amerika
- Oogcorrectie is niet langer een keuze, maar een onvermijdelijkheid
Toch De onafhankelijke optiekbranche krimpt jaar na jaar. Waarom?
Omdat de vraag wel degelijk toeneemt niet zich automatisch vertalen in groei voor niet-gedifferentieerde detailhandelaren.
Volgens Marktgegevensprognose, de **Europese brillenmarkt zal naar verwachting groeien van ongeveer 42,43 miljard USD in 2024 naar 80,72 miljard USD tegen 2033, wat wijst op een aanhoudende groei die wordt aangedreven door een toenemend bewustzijn van ooggezondheid, modetrends en een toenemend schermgebruik.
Maar wat dit verdubbeling van de marktomvang wat dit daadwerkelijk zal betekenen voor onafhankelijke optiekzaken blijft zeer onzeker, vooral wanneer zij moeten concurreren met winkels die eigendom zijn van conglomeraten en grote winkelketens die de distributie en de zichtbaarheid van merken domineren.
De uitdaging voor zelfstandigen ligt niet alleen in de groei van de markt, maar in hoeverre kan die groei realistisch gezien worden benut, nu schaalgrootte en marketingbereik steeds meer in het voordeel van de grotere spelers uitvallen?
De middenmarkt is al bezet
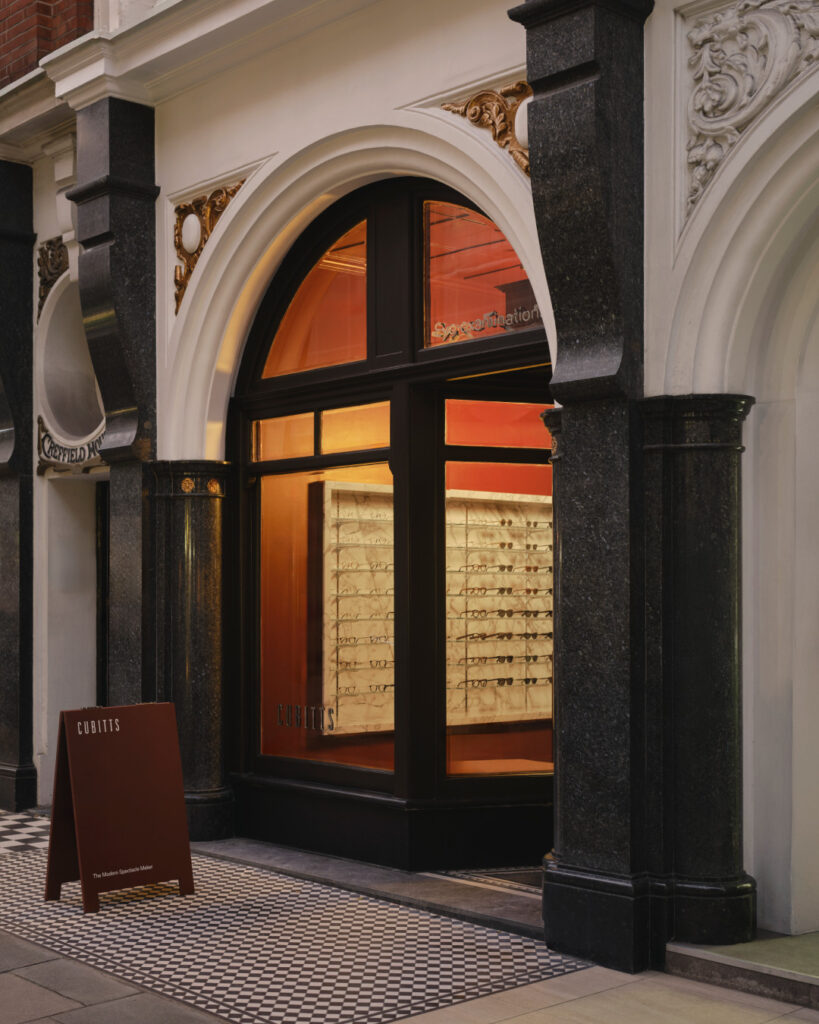
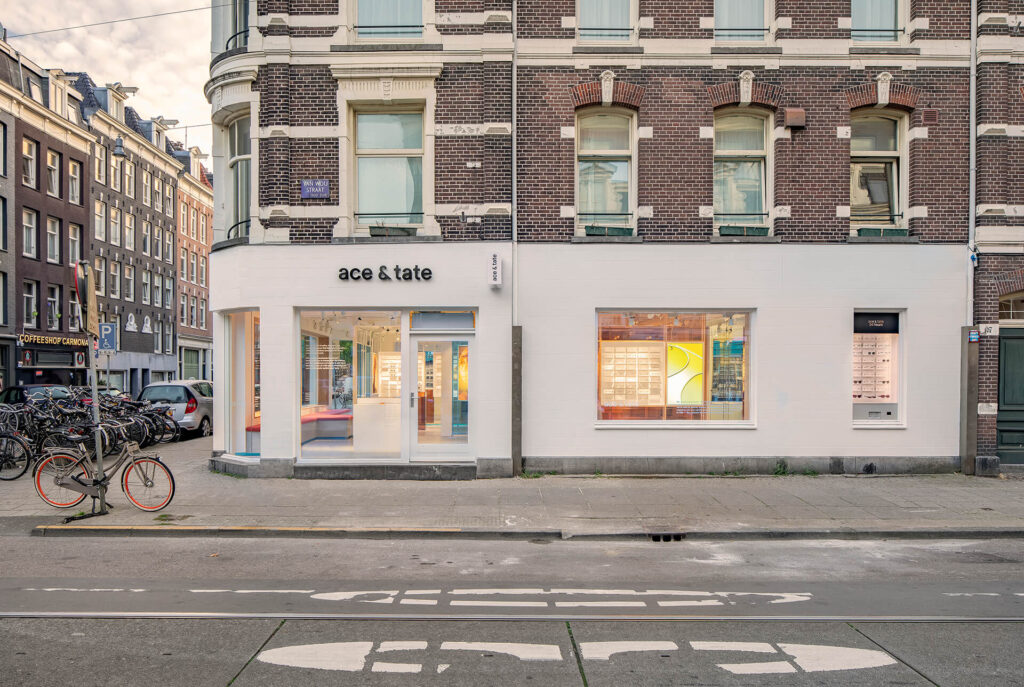
Het historische “middensegment” van de optiekbranche – betaalbaar, onafhankelijk en klantgericht – is overgenomen door door durfkapitaal gefinancierde merken zoals Ace & Tate en Cubitts.
Deze bedrijven werken met:
- Sterke steun van durfkapitaalfondsen
- Gekoppelde merkverhalen
- Naadloze online- en offline-ervaringen
- Bereidheid om te verkopen met een marge van nul of bijna nul
Op winkelniveau hoeven ze geen winst te maken. Onafhankelijke winkels moeten dat wel.
Tegelijkertijd zijn er conglomeraten zoals Sunglass Hut onder EssilorLuxottica de wereldwijde distributie van merken domineren.
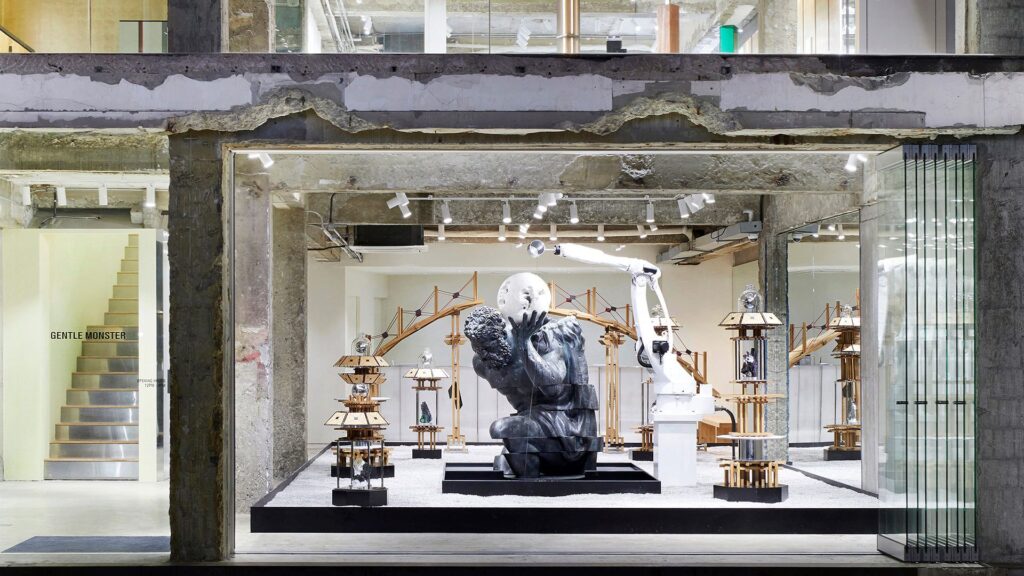
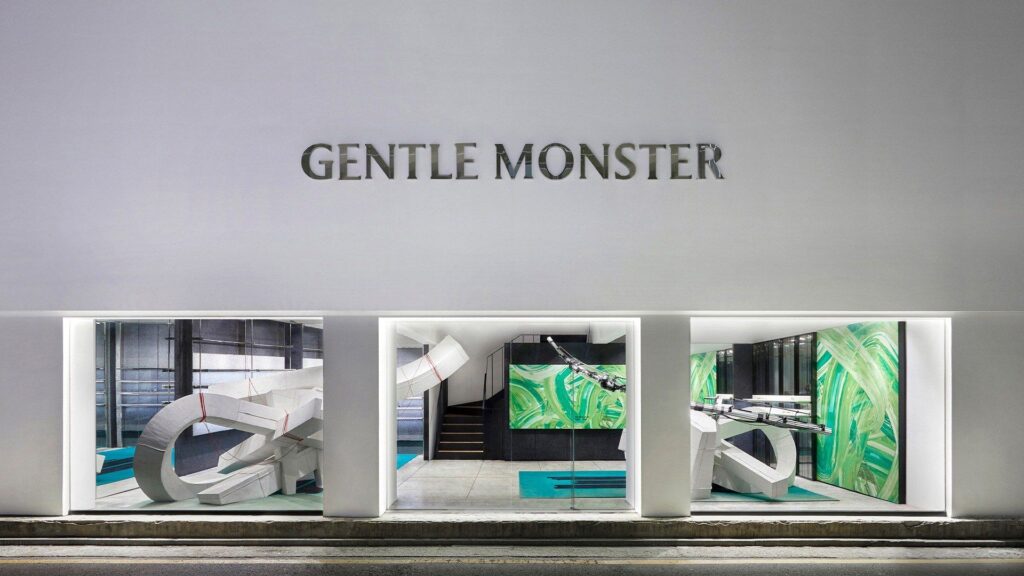
Ondertussen zijn er modieuze brillenmerken van de volgende generatie Gentle Monster, CHIMI, bouwen retail-ecosystemen die rechtstreeks op de consument zijn gericht bepaald door esthetiek, culturele relevantie en agressieve marketing. Er is geen ruimte meer daartussenin.
Wanneer zelfs de reuzen beginnen te beven
Project Lobster heeft nu officieel faillissement aangevraagd, waarmee de financiële moeilijkheden worden bevestigd waarover in de sector al geruchten de ronde deden. Deze stap vormt een belangrijk moment voor de hedendaagse optiekdetailhandel en onderstreept de toenemende druk waarmee zelfs digitaal georiënteerde, door investeerders gesteunde merken in het huidige marktklimaat te maken hebben.
Zelfs gevestigde winkelketens vertonen nu tekenen van aanzienlijke druk, wat erop wijst dat de uitdagingen op de markt veel verder reiken dan geïsoleerde faillissementen van bedrijven. Grote spelers in de detailhandel worden geconfronteerd met winkelsluitingen, personeelsinkrimpingen en strategische bezuinigingen, nu concurrentiedruk en veranderend consumentengedrag het landschap hervormen. Deze ontwikkelingen onderstrepen een omgeving waarin zelfs lang bestaande, kapitaalkrachtige ketens niet uitsluitend op schaalgrootte kunnen vertrouwen om stabiliteit te garanderen, wat wijst op bredere structurele zwakheden die de sector treffen.
Deze trend is kenmerkend voor een ingrijpende heroriëntatie binnen de detailhandel, waar traditionele bedrijfsmodellen op de proef worden gesteld door veranderende kostenstructuren, verschuivende bestedingspatronen en krappere marges. De domino-effecten van deze druk wijzen erop dat de uitdagingen voor de sector systemisch zijn en niet slechts incidentele gevallen – een realiteit die strategische aanpassing en een hernieuwde focus op veerkracht vereist, willen grote ketens de huidige neergang succesvol doorstaan.

Waarom het segment van betaalbare onafhankelijke aanbieders geen toekomst heeft
Een veelgestelde vraag is waarom het segment van de goedkopere onafhankelijke aanbieders niet wordt gezien als een groeikans.
Het antwoord is ongemakkelijk, maar duidelijk: Als betaalbare brillen niet via eigen winkels en verticaal geïntegreerde platforms worden verkocht, hebben ze op de lange termijn geen toekomst.
Zelfs visueel sterke merken zoals Gigi Studios en Kaleos zijn uitzonderingen, niet vanwege het product, maar omdat ze:
- Hoofdstad
- Beleggers
- Creatieve infrastructuur
- Merkstrategie voor de lange termijn
De meeste goedkope merken die uitsluitend afhankelijk zijn van groothandelaars zullen samen met de winkels die ze verkopen verdwijnen.
Luxe vormt geen bedreiging. Technologie wel.
Luxe brillen zullen blijven bestaan, net zoals de onafhankelijke luxe horloge-industrie naast smartwatches heeft weten te overleven. Het vervult een een elitair, hoogopgeleid publiek gevaardigd door prijzenoorlogen. De echte dreiging komt van AI en Big Tech.
Als consumenten geld uitgeven $1.000 per jaar op smartphones, en dan $600–$900 op luxe brillen is niet duur, er wordt gewoon te weinig over gecommuniceerd. Deze kloof bestaat vanwege gebrek aan onderwijs, niet een gebrek aan vraag.
Bedrijven zoals Apple, Google, en Meta geven een nieuwe invulling aan wearables. Tegelijkertijd werken teams van Dita en Akoni worden aangeworven door start-ups zoals Sesam, dat naar verluidt werd gefinancierd door Sequoia Capital met $200 miljoen in november 2025 voor de ontwikkeling van slimme brillen.
Hetzelfde geldt voor de leden van het marketingteam achter Lindberg, na de overname van het merk door Kering, werden vervolgens overgenomen door Zelfs realiteiten.
Met name, Gentle Monster is al een samenwerking aangegaan met Google de ontwikkeling van slimme brillen is een duidelijk teken dat modegedreven, kapitaalkrachtige merken structureel goed gepositioneerd zijn voor de volgende golf.

De prijzenoorlog leidt gegarandeerd tot verlies
Als je product precies hetzelfde is als wat er online op multibrand-platforms of hier om de hoek te koop is, zullen klanten zeggen: “Bedankt voor het onderzoek — mag ik mijn recept krijgen?”
Daardoor raak je verwikkeld in een biedingsstrijd met Costco, LensCrafters, Warby Parker, Walmart, en Zenni. Je kunt niet winnen. Er geldt een fundamenteel zakelijk principe: je kunt concurreren op prijs, kwaliteit, of dienst. Onafhankelijke optiekzaak kan niet op prijs alleen overleven.

Ervaring is het echte product
Ervaring in de detailhandel is meer dan alleen maar versiering.
Het is:
- Gedrag van het personeel
- Eerste indrukken
- Menselijke betrokkenheid
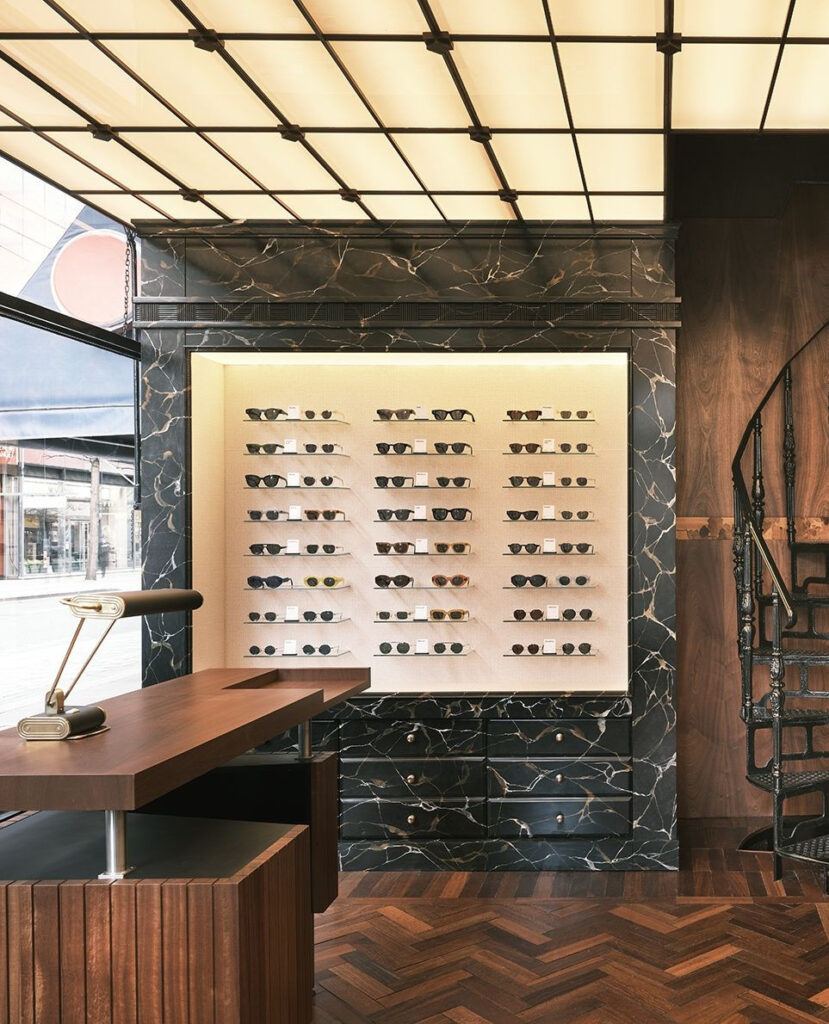
Luxe merken begrijpen dit. Bij Gentle Monster, personeelsuniformen opgaan in de architectuur, zwarte broeken, zwarte T-shirts, zodat de ruimte en het product de boventoon voeren. De medewerker staat ten dienste van het merk, niet van zijn eigen ego.
Digitale verwaarlozing versnelt het falen
Vrijwel elke kliniek die risico loopt, heeft dezelfde tekortkoming: een erbarmelijke digitale aanwezigheid.
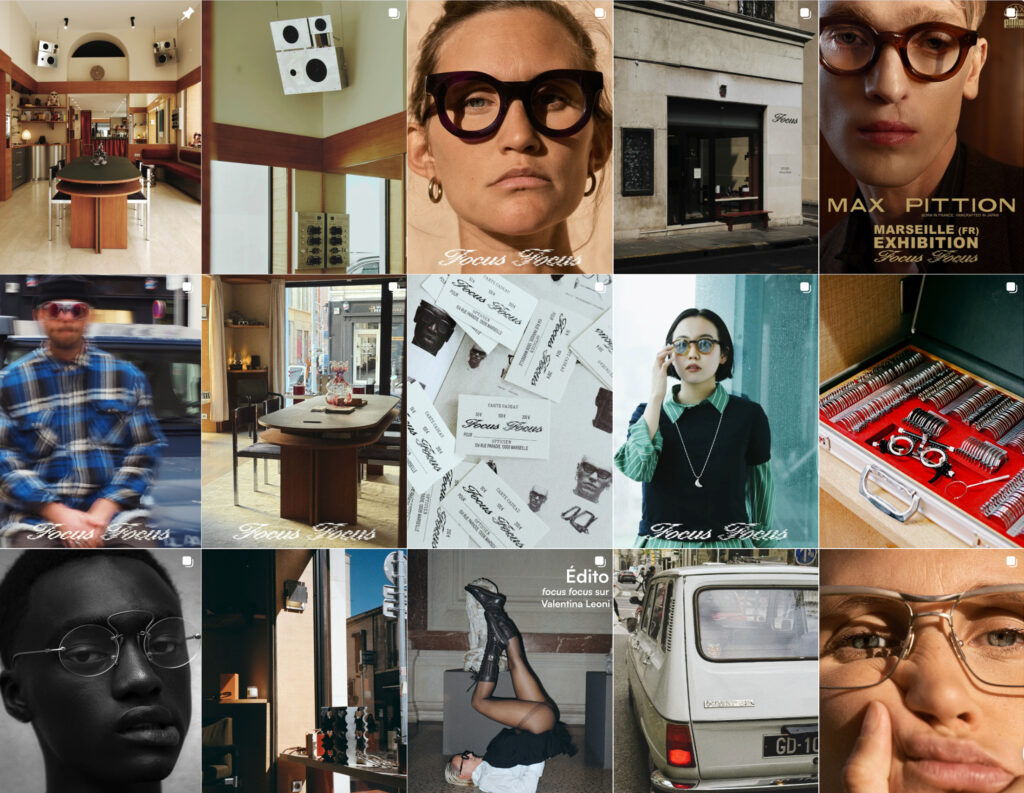
Als je website er visueel niet tegenop kan tegen Ace & Tate of Cubitts, ben je nu al aan het verliezen. Jonge klanten beoordelen de geloofwaardigheid op Instagram en websites vóór op bezoek.
Daarnaast maken zelfstandigen gebruik van dure, verouderde software, terwijl grote bedrijven geavanceerde analyseoplossingen inzetten van bedrijven zoals Palantir en Oracle.
De digitale transformatie in de optiekbranche blijft oppervlakkig, terwijl deze juist strategisch zou moeten zijn.
Nederland: een waarschuwingssignaal
In 2024 noteerde Nederland — een van de meest concurrerende optiekmarkten van Europa — meer dan 30% faillissementen dan in 2023, volgens gegevens van de Kamer van Koophandel.
Het aantal faillissementen in de detailhandel bereikte 61 bedrijven in 2023, met een vergelijkbaar momentum in 2024 en 2025.
Toch reageren Nederlandse onafhankelijken hierop door:
- Concurrentie uit het lagere segment afwijzen
- Consumenten voorlichten
- Investeren in de uitmuntendheid van het personeel en een premiumpositionering
Ontwerp alleen is niet langer voldoende. Mensen verkopen luxe.
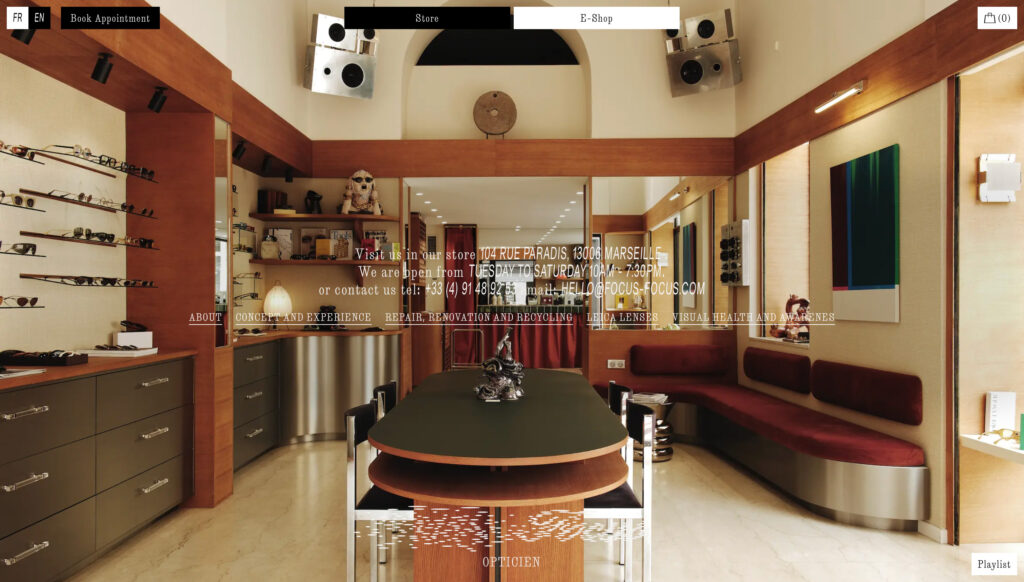
De sector is niet dood — hij polariseert
In de komende 20 jaar zal de brillenbranche de tweedeling weerspiegelen tussen luxe horloges en smartwatches.
Degenen die het overleven, zullen:
- Klanten voorlichten
- Kies voor luxe en technologie — en niet voor iets daar tussenin
- Beschouw brillen als een cultureel en emotioneel aspect, niet als iets functioneels
Instinct alleen is niet meer genoeg. Weet wie je klanten zijn. Weet hoe oud ze zijn. Weet wat hun waarden zijn. En leg duidelijk uit waarom een hoogwaardige bril net zo gewaardeerd moet worden als een hoogwaardige smartphone. Aanpassing is niet langer een keuze.
Waarom verzet de optiekbranche zich tegen verandering — en waarom ligt dat niet aan de opticiens?
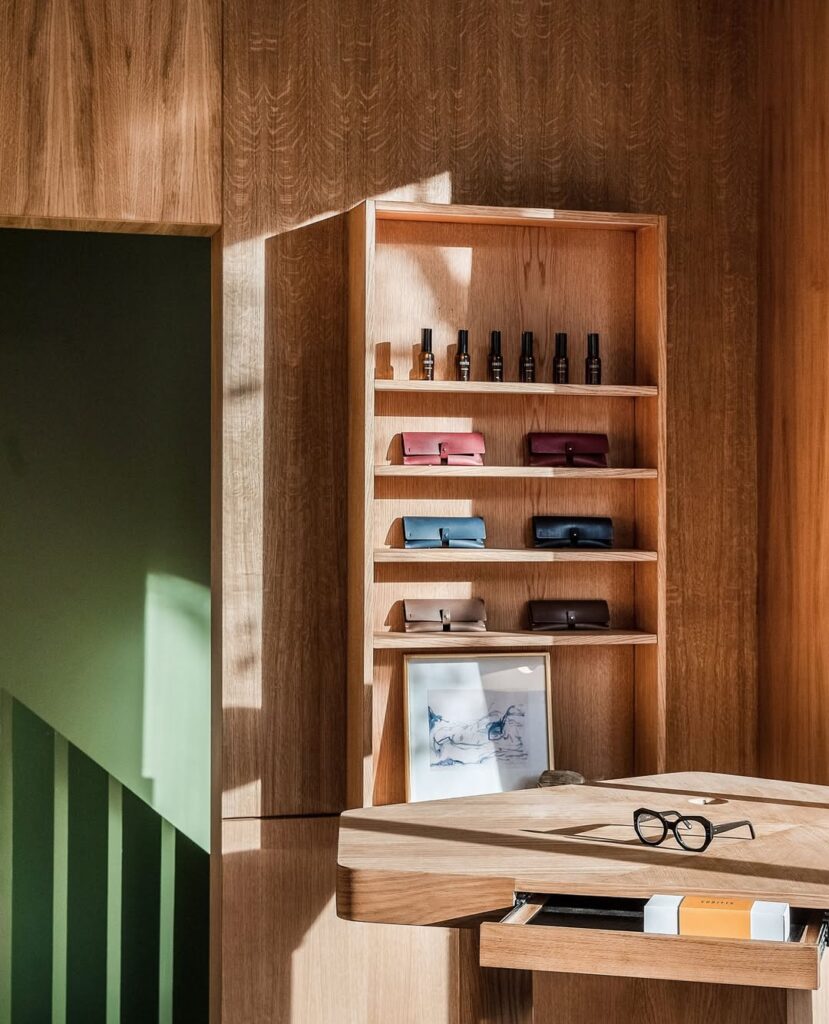
Tegenwoordig hebben merken geen traditionele verkoopagenten meer nodig; wat ze nodig hebben is ambassadeurs. Partners die een visie, esthetiek en langetermijnwaarde kunnen uitdragen, en niet alleen maar voorraad verhandelen. Directe samenwerking tussen merken en optiekwinkels zou de drempels verlagen, de markt openstellen voor nieuwe spelers en zorgen voor echte concurrentie op basis van kwaliteit, storytelling en relevantie.
Naarmate het verhaal verandert, moet ook de structuur mee veranderen. Wie zich aanpast, blijft deel uitmaken van het ecosysteem. Wie zich richt op het beperken van de toegang in plaats van het creëren van waarde, zal onvermijdelijk achterblijven.
Een sector die zich verzet tegen verandering — terwijl de verandering al in aantocht is
De optische sector lijkt misschien weerstand te bieden tegen verandering, maar de verschuiving is al in gang gezet. Uit de reacties op onze recente artikelen komt een opvallend patroon naar voren: de sterkste weerstand komt niet van de opticiens zelf, maar van de verkoopagenten. Hun weerstand is niet ideologisch, maar structureel. Ze verliezen de controle over het verhaal dat hun rol ooit in stand hield.
Dat verhaal wordt echter niet langer bepaald door tussenpersonen. Het wordt in toenemende mate herschreven door technologiebedrijven, data en verticaal geïntegreerde merken die rechtstreeks toegang hebben tot de consument. In dit nieuwe landschap zal relevantie afhangen van een duidelijke positionering, en niet van bestaande relaties.
Zonder een duidelijk afgebakende niche, met name in het hogere segment, zal de onafhankelijke optiekhandel niet volledig verdwijnen, maar wel worden teruggebracht tot een veel kleiner, meer gefragmenteerd ecosysteem. Schaalvoordelen zullen toebehoren aan degenen die de technologie en de storytelling in handen hebben; overleven is weggelegd voor degenen die begrijpen dat differentiatie niet langer een optie is.
Bronnen en referenties
- Gibbins Advisors – Cijfers over herstructureringen in de gezondheidszorg (2019–2024)
- TheStreet – “Zorgketen vraagt faillissement aan onder Chapter 11”
- Kamer van Koophandel (KvK) – Faillissementsstatistieken detailhandel 2023–2024
- Bedrijfsinformatie en beleggersrapporten: Marcolin, EssilorLuxottica
- Sectoranalyse van de acceptatie van draagbare technologie – openbare documenten van Apple, Google en Meta
- Uitbreiding – Catalonië, 5 januari 2026, Druk op de detailhandel en onrust bij grote winkelketens
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese
 Dutch
[…] in Zuid-Europa betekent de overname door Ace & Tate van het Spaanse brillenmerk Project Lobster, dat nu onder de naam PJ Lobster actief is, een aanzienlijke versnelling van de consolidatie van de […]