
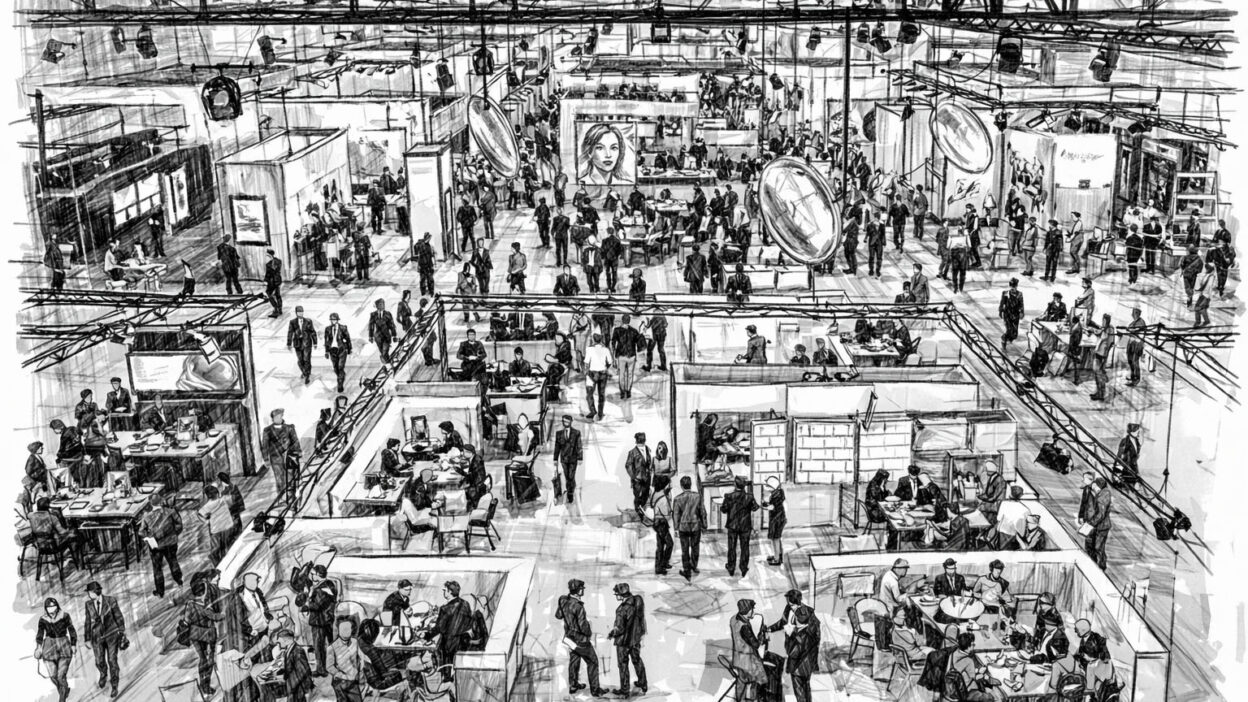
Laat ik het simpel uitleggen. Stel je voor dat je €500.000 hebt uitgegeven om je merk op te bouwen, en daarna nog eens €50.000 alleen al om op een beurs te staan. Je bent daar drie intensieve dagen bezig met van alles en nog wat: presenteren, verkopen, promoten. En dan is er iemand die 25% van elke bestelling die je binnenhaalt, afroomt. Dit zijn onafhankelijke “verkoopagenten”. Zij dragen geen enkel risico of verlies met je mee. Stel je tegelijkertijd voor dat je aan de andere kant staat, als opticien, en je eigen geld investeert. Als je beslissingen worden beïnvloed of gestuurd door manipulatie, ben jij degene die uiteindelijk verliest, met geld dat vastzit in dode voorraad of slecht presterende producten. Dus jij draagt ook het risico. De vraag is: wie niet? Onafhankelijke “verkoopagenten” – de poortwachters.
Niet omdat ze het merk hebben opgebouwd, niet omdat ze hebben geïnvesteerd, soms zelfs niet omdat ze erbij waren – misschien hebben ze gewoon van tevoren een paar winkels gebeld. En toch worden ze betaald. Hoe zou jij dat vinden? Want dit is geen uitzonderlijke situatie; het gebeurt voortdurend, en de meeste mensen accepteren het gewoon zonder er vragen bij te stellen. Hieronder leggen we je uit hoe je in deze situatie terechtkomt.
Al decennia lang gelden evenementen als SILMO in Parijs en de MIDO Milano Eyewear Show als het epicentrum van de brillenbranche: hier komen innovatie en detailhandel samen, groeien merken en ontdekken opticiens wat de toekomst in petto heeft.
Maar als je onder vier ogen met onafhankelijke oprichters en vooruitstrevende detailhandelaren praat, komt er een heel ander beeld naar voren.
Een systeem dat minder aan een kans doet denken en meer aan een mechanisme dat is ontworpen om waarde te onttrekken.
De grote leugen: “Discovery”
Beurzen beloven iets eenvoudigs: kom langs, verken, ontdek.
In werkelijkheid is ‘discovery’ vervangen door vooraf vastgestelde choreografie.
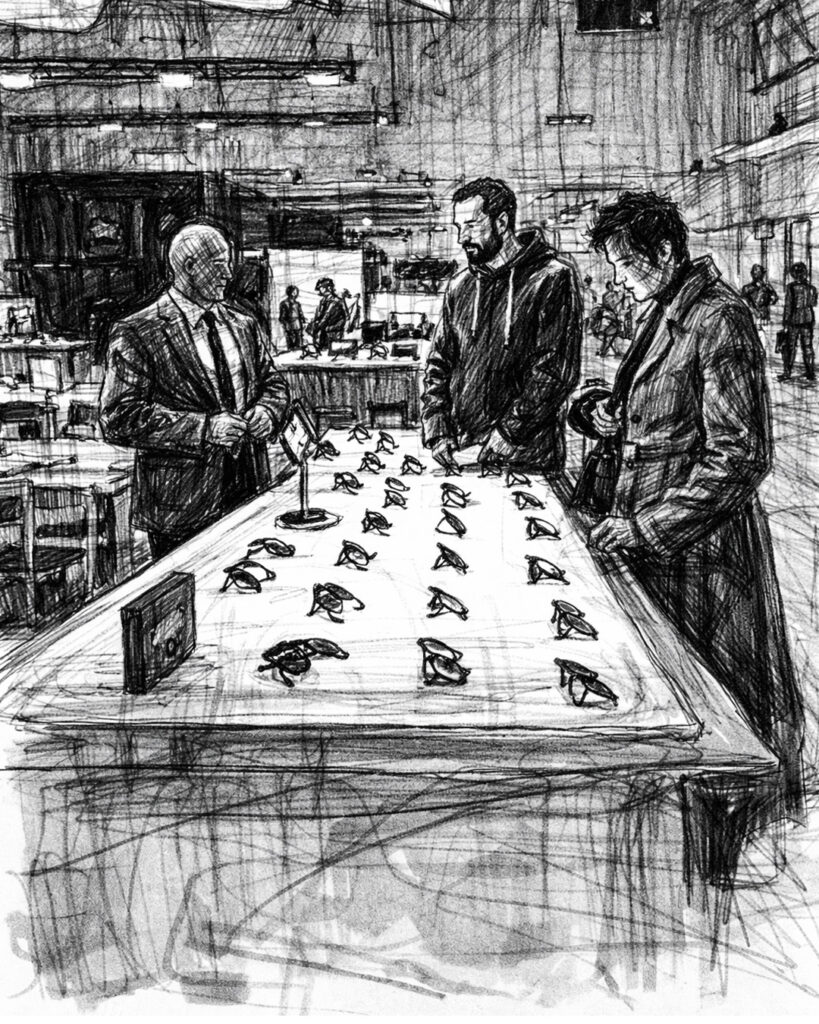
Afspraken worden al weken van tevoren vastgelegd. Makelaars stellen reisprogramma’s voor kopers op nog voordat ze zijn aangekomen. Topmakelaars in Europa vertegenwoordigen tussen de 5 en 20 merken; het is in feite een monopolie. Als koper heb je al minstens 10 afspraken van tevoren ingepland. En als je als merk probeert opticiens naar je stand te halen, is de kans groot dat ze geen tijd of geen budget meer over hebben. Ze zitten al vast aan dezelfde stands en dezelfde merken. Opticiens lopen als een uurwerk door de hallen, haasten zich van de ene afspraak naar de volgende, stoppen zelden, verkennen zelden de beurs en ontmoeten steeds weer dezelfde mensen.
Je dwaalt niet meer rond.
Jij voert het uit.
De schijn van keuze blijft bestaan.
Maar de uitkomst staat grotendeels al vast.
En de opticien moet beseffen dat de verkoper niet zijn vriend is, noch zijn adviseur, maar slechts een tussenpersoon wiens doel het is om meer te verkopen en zo een hogere commissie te verdienen.
Volg het geld
Als je naar de cijfers kijkt, kun je die onevenwichtigheid niet langer negeren.
Het merk betaalt:
- € 30.000–€ 50.000 voor een stand
- € 5.000 – € 25.000 aan deelnamekosten
- reizen, team, logistiek
- marketing en productontwikkeling
- productie
De makelaar betaalt:
- niets
En toch verzamelt hij 20–30% commissie op elke bestelling.
Nog opvallender: makelaars ontvangen vaak commissie, of ze nu actief verkopen of niet.
Voor opkomende merken leidt dit tot een structurele valkuil.
Sluit een exclusiviteitsovereenkomst met een makelaar, en:
- het kan zijn dat ze in hun portfolio voorrang geven aan grotere merken
- het kan zijn dat ze niet bij je stand langskomen
- ze ontvangen nog steeds commissie in jouw gebied
Als je zelf orders afsluit?
Het kan zijn dat je nog steeds een factuur ontvangt voor hun percentage. Waarom? Omdat je hen dat gebied via een contract hebt toegekend. Dat weer terugnemen is niet eenvoudig. Maar het kan wel worden aangevochten en er zijn al merken die zich voorbereiden om hiertegen op te treden.
Geen investering.
Gegarandeerd rendement.
Een systeem dat speciaal is ontworpen voor tussenpersonen
De afgelopen twintig jaar is het ecosysteem van de brillenindustrie stilletjes opgebouwd rond afhankelijkheid.
Makelaars bundelen de vraag.
Beurzen vergroten de toegankelijkheid.
Merken en opticiens nemen de kosten voor hun rekening.
Wat vroeger nog gerechtvaardigd was door taal- en culturele barrières, is nu achterhaald. De oprichters van vandaag zijn internationaal georiënteerd, spreken vaak meerdere talen, zijn actief op verschillende markten en worden gesteund door investeerders die directe groei verwachten.
En toch is de structuur niet veranderd.
Want voor één groep werkt het namelijk perfect.
Als je aan het eind van de dag de balans opmaakt, zijn de grootste winnaars na een beurs noch de merken, noch de opticiens, maar de tussenpersonen. Het systeem stelt hen in staat inkomsten te genereren zonder ter plaatse aanwezig te zijn, zonder te reizen en zonder ook maar iets te investeren. Het is een fundamenteel gebrekkige structuur die uiteindelijk echte vooruitgang in de weg staat.
De geografie van de macht
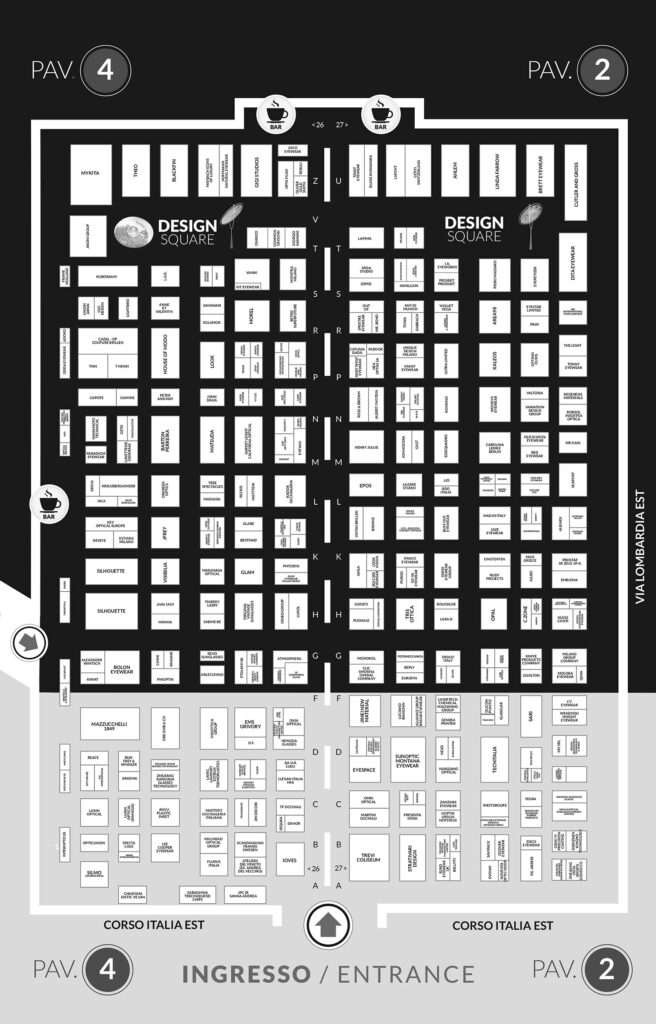
Op de MIDO Milano Eyewear Show en SILMO in Parijs is zichtbaarheid geen neutraal begrip.
De beste locaties worden door de grote spelers ingepikt.
Onafhankelijke merken worden zowel fysiek als commercieel naar de marge gedrongen.
Het voetverkeer volgt een hiërarchie.
Nabijheid bepaalt de waarneming.
En als de stand naast je minder goed presteert, gaat dat ten koste van je eigen zichtbaarheid.
In theorie is iedereen aanwezig.
In de praktijk wordt niet iedereen onderzocht.
Het stille vertrek van de meest begeerde merken in de branche
Misschien vindt de meest veelzeggende verschuiving wel buiten de beurzen plaats.
Merken zoals Jacques Marie Mage, Sato en De andere bril omzeilen steeds vaker de officiële procedure.
In plaats daarvan organiseren ze privé-showrooms in hotels, appartementen en zelfs historische gebouwen in diezelfde periode.
Zelfs groepen zoals Kering Eyewear, na de overname van LINDBERG, hebben onderzocht hoe ze buiten de traditionele beursstructuur van MIDO kunnen opereren.
Omdat buiten:
- het merk regelt de toegang
- de ervaring is zorgvuldig samengesteld
- gesprekken zijn bewust gevoerd
- de identiteit blijft behouden
Hier vinden steeds vaker zinvolle zakelijke activiteiten plaats.
FOMO, verzonnen
Nu het steeds moeilijker wordt om de opbrengsten van beurzen te rechtvaardigen, hebben merken zich aangepast – niet door weg te blijven, maar door het systeem misbruiken.
Exclusieve collecties.
Beperkte oplagen.
Producten die uitsluitend op beurzen worden gelanceerd.
Het doel is duidelijk: een gevoel van urgentie creëren, mensen ertoe aanzetten om aanwezig te zijn en bestellingen stimuleren.
De angst om iets te missen wordt een verkoopstrategie.
Want zonder die druk zouden de bezoekersaantallen en het hele, door makelaars aangestuurde model afnemen.
Een van de meest voorkomende praktijken is het samenstellen van “exclusieve” collecties voor de beurs, meestal bestaande uit slechts een paar monturen in verschillende kleurvarianten. In werkelijkheid worden de meeste van deze stukken niet verkocht. En zes maanden later staat diezelfde verkoper weer voor je deur met de bekende zin: “Ik heb iets speciaals voor je: reststukken uit de SILMO-collectie.” Het is allemaal bedoeld om je ertoe aan te zetten meer uit te geven.
De detailhandelaar die tussen twee vuren zit
Opticiens, die lange tijd werden gezien als degenen die het meest van beurzen profiteerden, worden er steeds meer door beperkt.
Ze nemen het op tegen:
- vooraf vastgestelde roosters
- beperkte tijd om producten te beoordelen
- doorgelichte blootstelling via tussenpersonen
- druk om ter plekke een beslissing te nemen
Het resultaat is geen ontdekking, maar een selectie binnen bepaalde grenzen.
En wat vooral belangrijk is: veel winkeliers kopen niet meer in voor hun klanten.
Ze kopen voor zichzelf dingen die een gevoel van veiligheid geven, die vertrouwd zijn en die al goedgekeurd zijn.
Het opkomende alternatief: de tussenpersoon uitsluiten
Een nieuw model wint stilletjes aan populariteit.
Rechtstreekse relaties tussen merk en detailhandelaar.
- zorgvuldig samengestelde collecties, afgestemd op de werkelijke vraag
- online bestellen zonder fysieke afhankelijkheid
- flexibele retourvoorwaarden
- geen provisies voor tussenpersonen
Merken zoals Algemene brillenwinkel en De andere bril ontwerpen hun collecties al op deze manier: ze spelen in op behoeften, maken keuzes eenvoudiger, zorgen voor snelle levering, maken retourneren gemakkelijk en verminderen drempels.
Het internet doet wat het in elke andere sector ook heeft gedaan: de tussenpersoon uitsluiten.
Een andere toekomst — nu al zichtbaar
Het alternatief is geen theoretische kwestie.
Het is al aan de gang.
Stel je eens voor:
- een stadsbreed netwerk van onafhankelijke showrooms
- een gedeelde agenda, geen gedeelde zaal
- Budgetten van € 5.000–€ 7.000 in plaats van € 50.000+
- authentieke omgevingen in plaats van gestandaardiseerde cabines
- Merken moeten ophouden met het toekennen van exclusieve gebieden aan agenten, vooral rond beurzen
- Bouw directe relaties op met detailhandelaren (het internet maakt dit mogelijk)
- Dankzij de moderne logistiek en de transportkosten is dit haalbaar
Een gedecentraliseerde Brillenweekend, waar kopers weer vrij rond kunnen kijken.
Waar ontdekkingen weer tot leven komen.
Waar merken worden beleefd, niet zomaar voorbijgaan.
Waarbij de eindklant wordt vertegenwoordigd door kunstenaars, ondernemers en iconische figuren uit de samenleving.
Opticiens moeten hun al lang bestaande aannames herzien. De nieuwe generatie toonaangevende onafhankelijke merken is gebaseerd op vertrouwen, niet op manipulatie. Bestellingen kunnen worden geretourneerd als ze niet aan de verwachtingen voldoen, de levering verloopt snel en de communicatie is direct. De conclusie is duidelijk: de toekomst berust niet op tussenpersonen, maar op transparante, op vertrouwen gebaseerde relaties tussen merk en detailhandelaar.
De vragen die (nog) niemand stelt
Onder de oppervlakte spelen er nog diepere problemen:
- het gebruik van overheidsmiddelen en EU-middelen om deelname te financieren
- het eigendom en het gebruik van gegevens van detailhandelaren die op beurzen zijn verzameld
- mogelijke belangenconflicten wanneer organisatoren banden hebben met brillenfabrikanten zoals Morel of Blackfin
Wie profiteert van die gegevens?
Wie bepaalt de zichtbaarheid?
En wie bepaalt wat er te zien is?
Deze vragen komen zelden aan de orde, maar worden steeds relevanter.
Wanneer beurzen echt effect hebben
Beurzen werken wel, maar alleen onder heel specifieke omstandigheden. Als je een merk bent zoals Akoni of een conglomeraat, gesteund door aanzienlijk kapitaal, dat meerdere merken onder één paraplu exploiteert en wordt ondersteund door eigen verkoopteams die klantrelaties beheren zonder 25% commissie over elke bestelling te betalen, dan ziet de situatie er heel anders uit. Als u het zich kunt veroorloven om een grote, visueel opvallende stand te bouwen die een complete merkbeleving biedt, dan kan het beursmodel inderdaad werken.
Hetzelfde geldt voor gevestigde namen zoals Kuboraum, Cutler en Gross of DITA . Deze merken maken al vanaf het begin deel uit van het systeem. Hun vertegenwoordigers zijn volledig op één lijn, hun aanwezigheid is dominant en hun positie op de beurzen is stevig verankerd.
Maar de echte vraag is: hoeveel merken zijn eigenlijk Akoni?
Conclusie
Beurzen zoals SILMO Parijs en MIDO-brillenbeurs in Milaan stralen nog steeds kracht, omvang en prestige uit.
Maar achter de façade staat het model onder druk.
Voor onafhankelijke merken:
- hoge kosten
- beperkte controle
- structurele achterstand
Voor detailhandelaren:
- beperkte ontdekking
- begeleide besluitvorming
Voor makelaars:
- maximale efficiëntie
- minimaal risico
- consistent opwaarts potentieel
In een markt die draait om design en onafhankelijkheid komt de meest ingrijpende verandering misschien niet van een nieuw montuur, maar van het doorbreken van het systeem waarmee het wordt verkocht.
 English
 French
 Italian
 Spanish
 Portuguese
 German
 Korean
 Japanese
 Dutch